Was ist eine Budgetposition? Definition, Beispiele und Beispielbudget
Eine Budgetposition ist eine Zeile mit Einnahmen oder Kosten in einem Budget. Lernen Sie die 5 Kategorien, ein vollständiges Beispielbudget und das Lesen von Abweichungen kennen.
Eine Budgetposition ist eine einzelne Zeile in einem Budget, die eine bestimmte Einnahmequelle oder Kostenart mit ihrem geplanten Betrag erfasst. Die Miete ist eine Budgetposition. Ebenso ein monatliches Software-Abonnement, eine Darlehenszahlung für Zinsen oder die Erlöse aus einem Produkt. Zusammen ergeben die Zeilen das Budget.
Das Haushaltsglossar des Internationalen Währungsfonds behandelt die Budgetposition als die Ebene, auf der Geld bewilligt wird: Eine Mittelbereitstellung ist das genehmigte Budget für eine Position. Deshalb sind Budgetpositionen wichtig. Auf dieser Ebene kann man fragen, wofür das Geld gedacht war und was damit geschehen ist.
Dieser Leitfaden behandelt die fünf Kategorien, zu denen jede Zeile gehört, ein vollständiges Beispielbudget, den Vergleich eines Budgets nach Positionen mit anderen Formaten und das Lesen der Abweichungen, sobald die Istwerte vorliegen.
Was eine Budgetposition enthält
Eine brauchbare Zeile hat mehr als einen Namen und eine Zahl. Jede Zeile sollte fünf Fragen beantworten.
| Feld | Frage, die es beantwortet | Beispiel |
|---|---|---|
| Name | Was genau ist das? | Bezahlte Suchmaschinenwerbung |
| Kategorie | Welcher der fünf Bereiche? | Betriebsausgaben |
| Verantwortlicher | Wer steht dafür ein? | Leiter Marketing |
| Budget und Ist | Was haben wir geplant und was ist passiert? | EUR 1.250 Plan, EUR 1.400 Ist |
| Verhalten | Fix oder variabel? Wiederkehrend oder einmalig? | Variabel, wiederkehrend |
Eine Zeile ohne Verantwortlichen ist eine Zahl, die niemand verteidigt. Eine Zeile namens „Sonstiges“ ist eine Zahl, die niemand erklären kann. Beides sollten Sie beheben, bevor Sie weitere Details ergänzen.
Die 5 Kategorien von Budgetpositionen
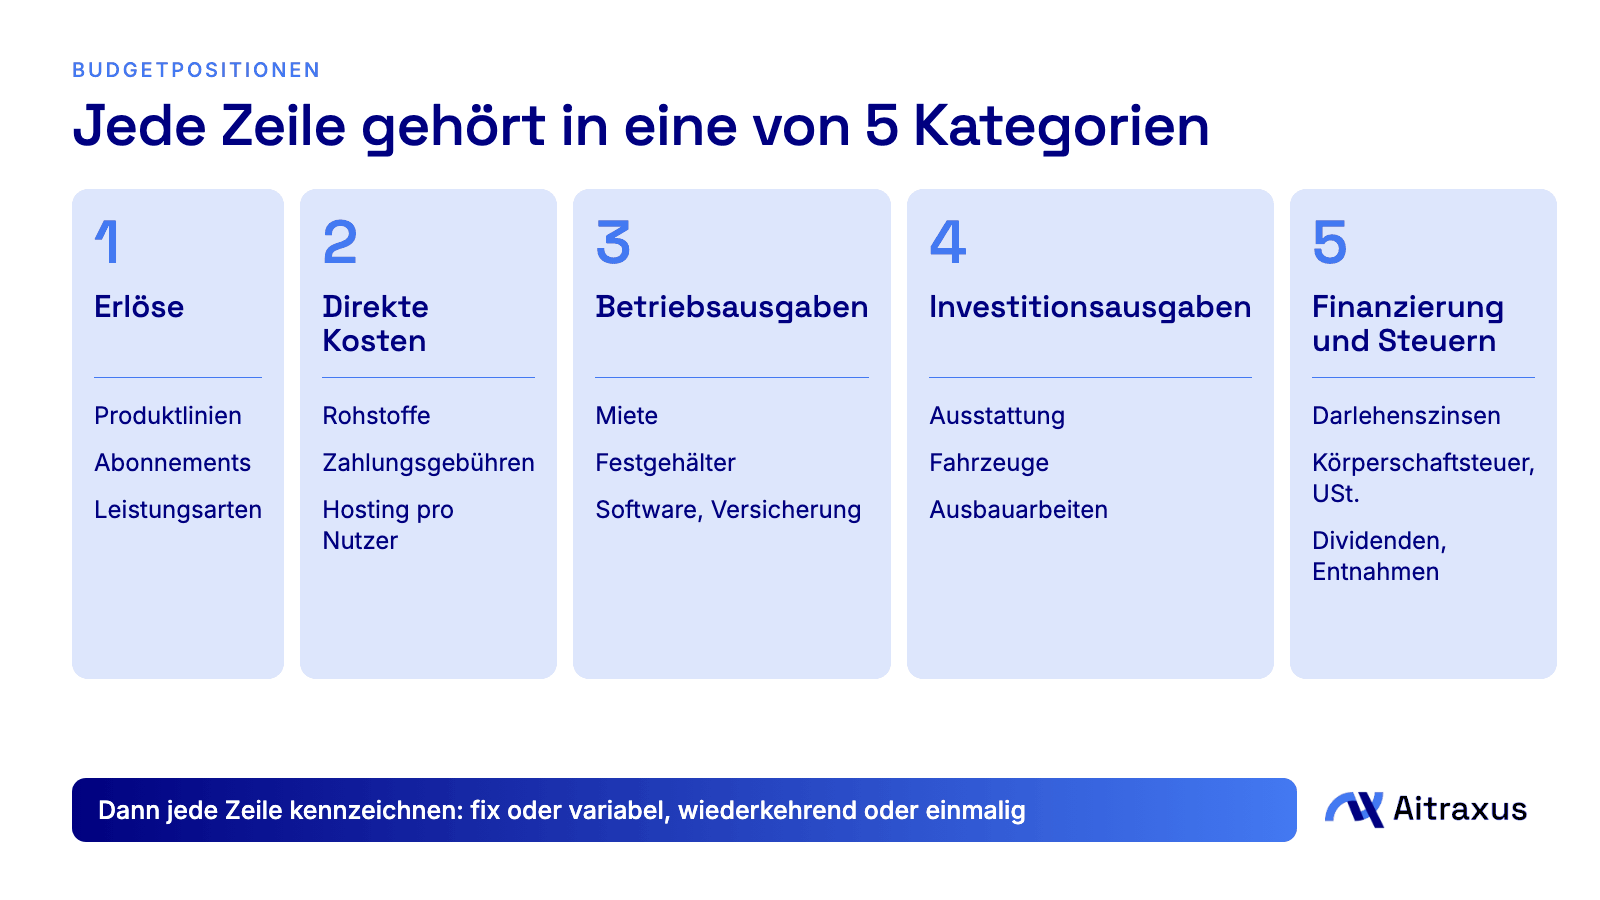
Jeder Betrag, der in ein Unternehmen hinein- oder aus ihm herausfließt, gehört genau einer von fünf Kategorien an.
1. Erlöse
Geld, das durch den Verkauf von Produkten oder Dienstleistungen verdient wird. Gliedern Sie es nach Erlösquelle, etwa Produktlinie, Abo-Stufe oder Leistungsart, und markieren Sie jede Quelle als wiederkehrend oder einmalig. Ein einmaliger Beratungsauftrag und ein monatliches Abonnement sind beide Erlöse, aber nur einer ist planbar.
2. Direkte Kosten
Kosten, die mit jeder verkauften Einheit steigen, auch Herstellungskosten der verkauften Waren genannt: Rohstoffe, Gebühren für die Zahlungsabwicklung, Hosting pro Nutzer, Auftragnehmerzeit für einen bestimmten Auftrag. Ein einfacher Test ist die Frage, ob die Kosten entfielen, wenn Sie diesen Monat nichts verkaufen. Wenn ja, handelt es sich um direkte Kosten.
3. Betriebsausgaben
Die Kosten für den Betrieb des Unternehmens unabhängig vom Absatz: Miete, Festgehälter, Software, Versicherung, Buchhaltung. Gruppieren Sie sie nach Funktion, etwa Vertrieb und Marketing, Produkt und Verwaltung, damit Sie sehen, was jeder Bereich kostet.
4. Investitionsausgaben
Käufe von Vermögenswerten, die Sie länger als eine Periode nutzen: Ausstattung, Fahrzeuge, größere Ausbauarbeiten. Der internationale Rechnungslegungsstandard IAS 16 behandelt solche Posten und rechnet direkt zurechenbare Kosten zu ihren Anschaffungskosten. In der Gewinn- und Verlustrechnung werden ihre Kosten normalerweise als Abschreibung über die Nutzungsdauer verteilt.
5. Finanzierung und Steuern
Darlehenszinsen und Tilgungen, Körperschaftsteuer, Umsatzsteuer, Dividenden und Entnahmen der Inhaber. Halten Sie Tilgungen getrennt von Zinsen. Eine Tilgung bewegt Liquidität, ist aber kein Aufwand, daher gehören nur die Zinsen in die Gewinn- und Verlustrechnung.
Ein Beispielbudget nach Positionen
Hier ist ein vollständiges Jahresbudget für ein fiktives Softwareunternehmen. Die Zahlen dienen der Veranschaulichung.
| Budgetposition | Kategorie | Jahresbudget (EUR) | Verhalten |
|---|---|---|---|
| Abonnements | Erlöse | 240.000 | Variabel, wiederkehrend |
| Implementierungsleistungen | Erlöse | 60.000 | Variabel, einmalig |
| Hosting pro Nutzer | Direkte Kosten | 18.000 | Variabel, wiederkehrend |
| Gebühren für die Zahlungsabwicklung | Direkte Kosten | 6.000 | Variabel, wiederkehrend |
| Auftragnehmer für die Lieferung | Direkte Kosten | 30.000 | Variabel, einmalig |
| Festgehälter | Betriebsausgaben | 120.000 | Fix, wiederkehrend |
| Büromiete | Betriebsausgaben | 24.000 | Fix, wiederkehrend |
| Software-Abonnements | Betriebsausgaben | 9.000 | Fix, wiederkehrend |
| Bezahlte Werbung | Betriebsausgaben | 15.000 | Variabel, wiederkehrend |
| Versicherung und Buchhaltung | Betriebsausgaben | 6.000 | Fix, wiederkehrend |
| Abschreibung Laptops | Investitionsausgaben | 4.000 | Fix, wiederkehrend |
| Darlehenszinsen | Finanzierung und Steuern | 3.000 | Fix, wiederkehrend |
Erlöse von EUR 300.000 abzüglich EUR 54.000 direkter Kosten, EUR 174.000 Betriebsausgaben und EUR 4.000 Abschreibung ergeben ein Betriebsergebnis von EUR 68.000. Nach EUR 3.000 Zinsen beträgt der Gewinn vor Steuern EUR 65.000.
Die Laptops zeigen, warum ein Kauf zwei Sichtweisen braucht. Eine Flotte für EUR 12.000, die drei Jahre genutzt wird, kostet im Kaufjahr EUR 12.000 Liquidität, aber nur EUR 4.000 pro Jahr in der Gewinn- und Verlustrechnung. Behandeln Sie sie als Aufwand eines einzigen Monats, sieht dieser Monat schrecklich aus und die nächsten 35 besser, als sie sind. Ihr Steuerberater kann die Behandlung nach Ihren lokalen Vorschriften bestätigen.
Budget nach Positionen im Vergleich zu Programm- und Leistungsbudgets
„Budget nach Positionen“ bezeichnet auch ein Budgetformat. Es ordnet die Ausgaben danach, was gekauft wird. Andere Formate ordnen dasselbe Geld nach Zweck oder nach Ergebnissen.
| Format | Gegliedert nach | Frage, die es beantwortet | Hauptschwäche |
|---|---|---|---|
| Nach Positionen | Einsatzgrößen, etwa Gehälter oder Miete | Wofür geben wir Geld aus? | Zeigt nicht, warum |
| Programm | Aktivitäten oder Programme | Was kostet jedes Programm? | Kosten müssen zugeordnet werden |
| Leistung | Ergebnisse und Aktivitätsniveaus | Was hat das Geld bewirkt? | Braucht verlässliche Kennzahlen |
Die Government Finance Officers Association beschreibt Positionen als Kategorien von Einsatzgrößen, die eine einfache Rechenschaft ermöglichen, aber allein keine strategischen Entscheidungen stützen. Die Formate lassen sich auch gut kombinieren. Sie können Budgetpositionen für die Ausgabenkontrolle behalten und jede mit dem Programm oder der Initiative verknüpfen, die sie finanziert.
Vor- und Nachteile eines Budgets nach Positionen
Vorteile:
- Es ist einfach zu erstellen, zu lesen und zu erklären.
- Die Ausgabenkontrolle ist klar, weil jeder Betrag einen benannten Platz hat.
- Der Vergleich mit dem Vorjahr und das Erkennen ungewöhnlicher Bewegungen fällt leicht.
Nachteile:
- Es zeigt, was gekauft wurde, nicht was erreicht wurde.
- Es verleitet dazu, auf die Zahlen des Vorjahres einen Prozentsatz aufzuschlagen, statt zu fragen, ob ein Kostenpunkt noch nötig ist.
- Details können das große Ganze verdecken, besonders bei vielen kleinen Zeilen.
- Feste Positionsgrenzen können sinnvolle Verschiebungen zwischen Zeilen erschweren.
So erstellen Sie ein Budget nach Positionen in 6 Schritten
- Sammeln Sie die Istwerte des Vorjahres aus Ihrer Buchhaltung, damit Sie von Belegen ausgehen.
- Ordnen Sie jedes Konto einer der fünf Kategorien zu und achten Sie darauf, dass die Zeilen zu Ihrem Kontenplan passen, damit die Istwerte sauber einfließen.
- Teilen Sie vage Zeilen auf. Aus „Marketing“ werden bezahlte Anzeigen, Inhalte, Veranstaltungen und Tools.
- Kennzeichnen Sie jede Zeile als fix oder variabel und als wiederkehrend oder einmalig.
- Legen Sie Beträge anhand von Treibern fest statt nach Gefühl: zum Beispiel Nutzerzahl multipliziert mit den Hostingkosten pro Nutzer.
- Benennen Sie für jede Zeile einen Verantwortlichen und vereinbaren Sie, wie oft Sie Budget und Ist vergleichen.
So lesen Sie den Soll-Ist-Vergleich
Eine Abweichung ist die Differenz zwischen dem Budget und dem tatsächlichen Betrag. Die Gesamtzahl kann täuschen, weil sie Mengenänderungen mit Preisänderungen vermischt.
Ein flexibles Budget trennt beides, indem es den Plan an die tatsächlich erreichte Menge anpasst. Hier ein veranschaulichendes Beispiel.
| Zahlungsgebühren | Betrag (EUR) |
|---|---|
| Ursprüngliches Budget, bei EUR 100.000 Erlös (2 %) | 2.000 |
| Ist, bei EUR 120.000 Erlös | 2.300 |
| Statische Abweichung | 300 über Budget |
| Flexibles Budget, 2 % von EUR 120.000 | 2.400 |
| Flexible Abweichung | 100 unter Budget |
Die Zeile wirkt überschritten, doch die Kosten je Euro Erlös sind tatsächlich gesunken. Auch eine günstige Abweichung verdient eine Frage. Geld unter Budget kann eine echte Einsparung bedeuten oder ein Projekt, das still ins Stocken geraten ist.
Legen Sie eine Wesentlichkeitsregel fest, damit die Überprüfungen fokussiert bleiben, etwa jede Zeile zu erklären, die sich um mehr als einen festgelegten Prozentsatz oder Betrag verändert. Wählen Sie eine Schwelle, die zu Ihrer Größe passt.
Budgetpositionen in NGO- und Zuschussbudgets
Über Zuschüsse finanzierte Organisationen berichten oft nach Positionen, und Geldgeber können Regeln für Verschiebungen zwischen Zeilen festlegen. Das Glossar des IWF nennt eine solche Übertragung Virement. Prüfen Sie vor Verschiebungen die Grenzen in Ihrer Zuschussvereinbarung und dokumentieren Sie, wer jede Änderung genehmigt hat. Eine zweite Ansicht, die dieselben Zeilen nach Programm gruppiert, hilft Ihnen, Geldgebern zu zeigen, was jede Aktivität gekostet hat.
Häufige Fehler
- Zeilen ohne Verantwortlichen.
- Eine Zeile „Sonstiges“, die immer weiter wächst.
- Die Vergütung der Inhaber ist in den Betriebsausgaben versteckt oder fehlt, wodurch das Unternehmen profitabler wirkt, als es ist.
- Darlehenstilgungen, die mit Ausgaben vermischt werden.
- Große Anschaffungen als Kosten eines einzigen Monats erfasst, ohne Abschreibung.
- Nur Überschreitungen erklären und Unterschreitungen ignorieren.
- Zeilen, die nicht zum Kontenplan passen, sodass die Istwerte manuell sortiert werden müssen.
So verwalten Sie Budgetpositionen in Aitraxus
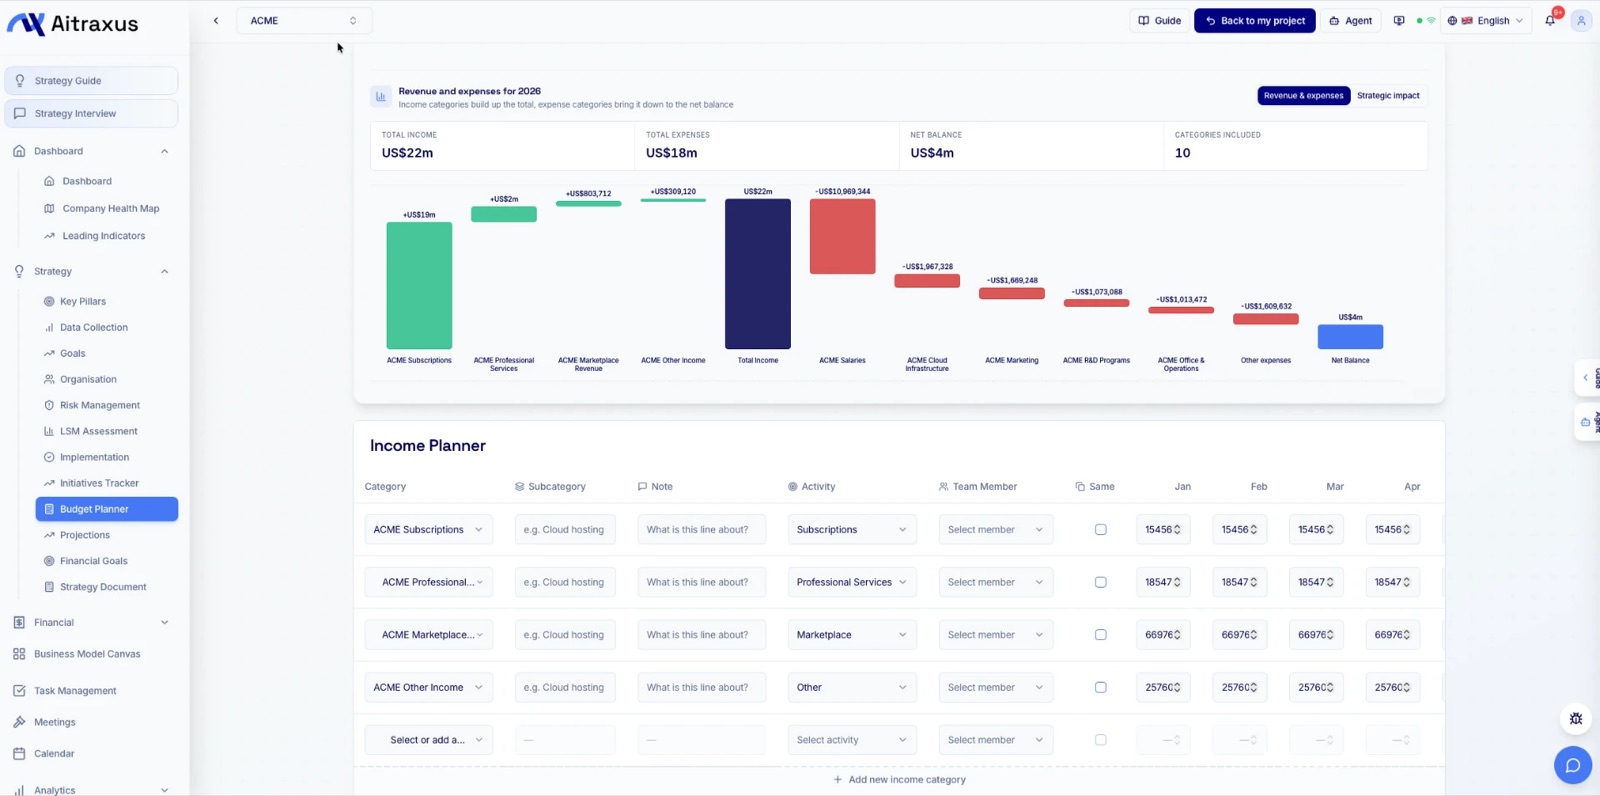
Tabellenkalkulationen zeigen, was Sie auszugeben planen. Warum, zeigen sie selten. Im Aitraxus Budgetplaner legen Sie Einnahmen- und Ausgabenzeilen pro Kategorie und Monat an, verknüpfen jede Zeile mit dem Ziel, der Initiative oder dem Indikator, den sie finanziert, und benennen einen Budgetverantwortlichen. Verknüpfte Beträge und Verantwortliche erscheinen dann im Gantt-Diagramm und im Initiativentracker, sodass Strategie und Geld verbunden bleiben.
Mehr dazu lesen Sie in So verknüpfen Sie die Finanzplanung mit strategischen Zielen und konservative und optimistische Budgets im Vergleich.
Quellen
- IMF budget glossary: appropriation and virement
- IAS 16 Property, Plant and Equipment, IFRS Foundation
- GFOA guide to designing a local government budget
- Flexible budget variance, open managerial accounting text
Häufig gestellte Fragen
Was ist eine Budgetposition?
Es ist eine Zeile in einem Budget für eine bestimmte Art von Einnahmen oder Kosten, etwa Miete oder Abo-Erlöse, mit ihrem geplanten Betrag. Die Budgetpositionen ergeben zusammen das Gesamtbudget.
Was ist ein Beispiel für ein Budget nach Positionen?
Eine Liste von Zeilen wie Gehälter, Miete, Software, Werbung und Darlehenszinsen, jeweils mit einem budgetierten Betrag und meist einem Istbetrag daneben. Die Beispieltabelle oben zeigt ein vollständiges.
Was ist der Unterschied zwischen einem Budget nach Positionen und einem Programmbudget?
Ein Budget nach Positionen gruppiert das Geld danach, was gekauft wird, etwa Gehälter oder Miete. Ein Programmbudget gruppiert dasselbe Geld nach der Aktivität, die es bezahlt, wodurch die Kosten jeder Aktivität sichtbar werden.
Ist die Abschreibung eine Budgetposition?
Sie kann es sein. Viele Budgets für die Gewinn- und Verlustrechnung enthalten eine Abschreibungszeile, die die Kosten eines Vermögenswerts über seine Nutzungsdauer verteilt, während der Kauf selbst im Liquiditäts- oder Investitionsbudget erscheint.
Kann man Geld zwischen Budgetpositionen verschieben?
In der Regel ja, innerhalb der Regeln Ihrer Organisation oder Ihres Geldgebers. Prüfen Sie zuerst Genehmigungsgrenzen und etwaige Zuschussbedingungen und dokumentieren Sie jede Änderung.
Testen Sie Aitraxus kostenlos und öffnen Sie das Demoprojekt ACME, um Budgetpositionen zu sehen, die mit einer echten Strategie verknüpft sind.