Hvad er en budgetpost? Definition, eksempler og eksempelbudget
En budgetpost er én række med indtægt eller omkostning i et budget. Se de 5 kategorier, et komplet eksempelbudget og hvordan du læser afvigelser.
En budgetpost er en enkelt række i et budget, der registrerer én bestemt indtægtskilde eller omkostningstype med dens planlagte beløb. Husleje er en budgetpost. Det samme er et månedligt softwareabonnement, en lånerente eller omsætning fra ét produkt. Lagt sammen udgør posterne budgettet.
Den Internationale Valutafonds budgetordliste behandler budgetposten som det niveau, hvor penge bevilges: en bevilling er det godkendte budget for en post. Det er derfor, budgetposter har betydning. Det er på dette niveau, nogen kan spørges, hvad pengene skulle bruges til, og hvad der skete med dem.
Denne guide gennemgår de fem kategorier, som alle budgetposter hører til, et komplet eksempelbudget, hvordan et budget opdelt i poster adskiller sig fra andre formater, og hvordan du læser afvigelserne, når de faktiske tal kommer ind.
Hvad en budgetpost indeholder
En brugbar post har mere end et navn og et tal. Hver række bør besvare fem spørgsmål.
| Felt | Spørgsmål, det besvarer | Eksempel |
|---|---|---|
| Navn | Hvad er det helt præcist? | Betalt søgeannoncering |
| Kategori | Hvilken af de fem grupper? | Driftsomkostninger |
| Ejer | Hvem er ansvarlig? | Marketingchef |
| Budget og faktisk | Hvad planlagde vi, og hvad skete der? | 1.250 EUR budget, 1.400 EUR faktisk |
| Adfærd | Fast eller variabel? Tilbagevendende eller engangs? | Variabel, tilbagevendende |
En post uden ejer er et tal, ingen vil forsvare. En post, der hedder "diverse", er et tal, ingen kan forklare. Begge dele bør rettes, før du tilføjer flere detaljer.
De 5 kategorier af budgetposter
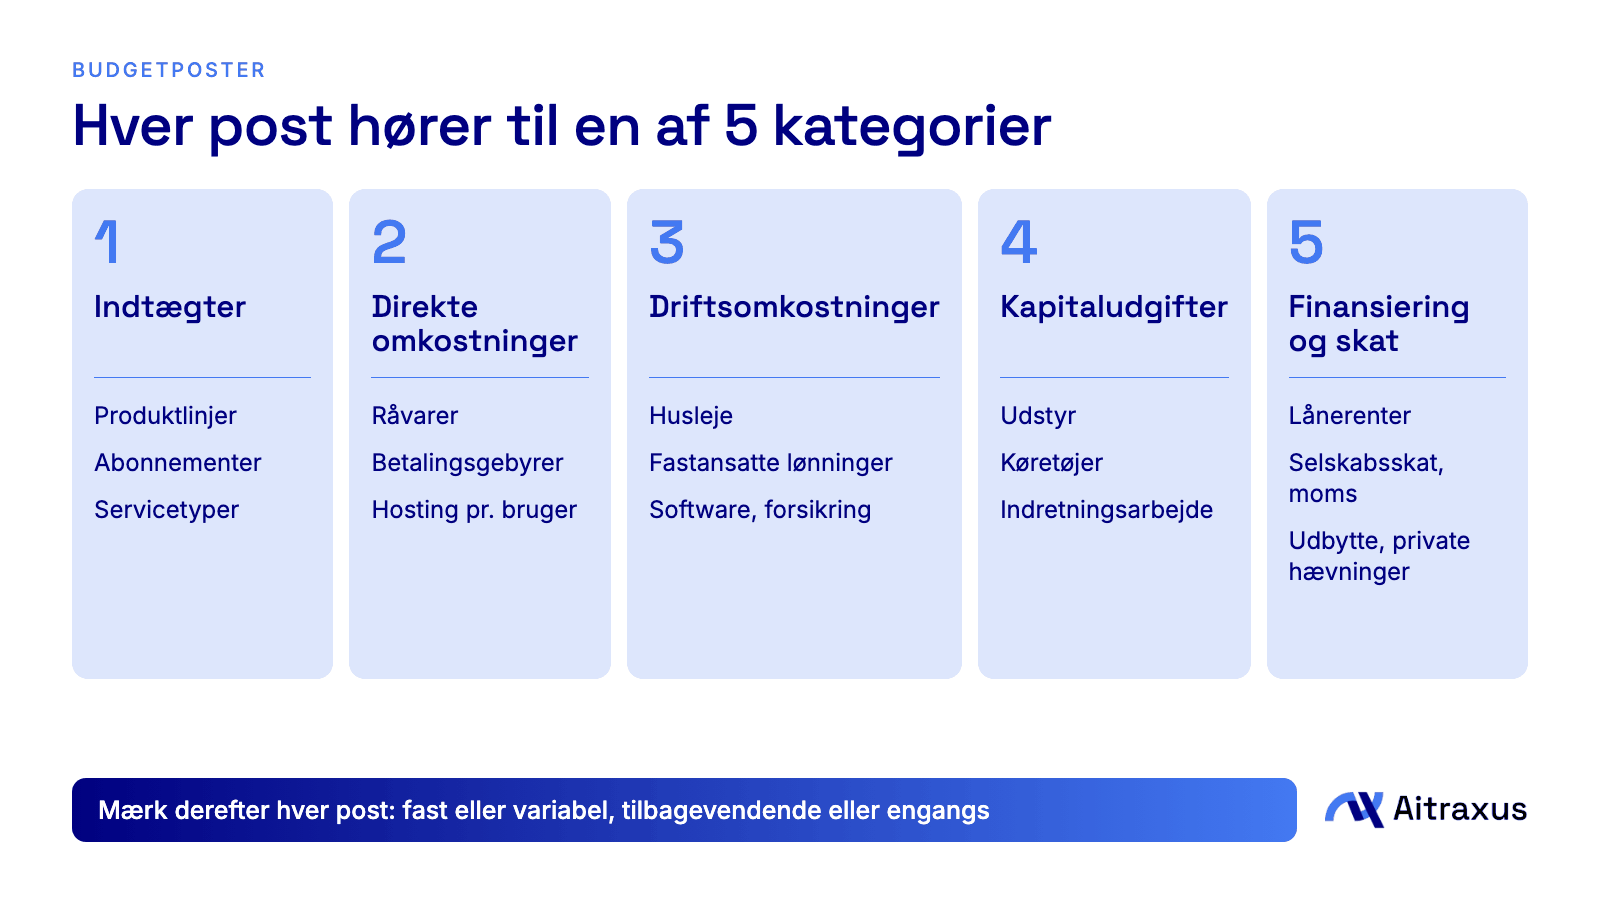
Hvert beløb, der strømmer ind i eller ud af en virksomhed, hører til i præcis én af fem kategorier.
1. Indtægter
Penge, der tjenes ved at sælge produkter eller tjenester. Del dem op efter strøm, for eksempel produktlinje, abonnementstrin eller servicetype, og markér hver strøm som tilbagevendende eller engangs. Et enkeltstående konsulentjob og et månedligt abonnement tæller begge som indtægter, men kun det ene er forudsigeligt.
2. Direkte omkostninger
Omkostninger, der stiger med hver solgt enhed, også kaldet vareforbrug: råvarer, gebyrer for betalingsbehandling, hosting pr. bruger, underleverandørtid på et bestemt job. En enkel test er at spørge, om omkostningen ville forsvinde, hvis du ikke solgte noget denne måned. Hvis den ville, er den en direkte omkostning.
3. Driftsomkostninger
Udgifter til at drive virksomheden uanset salgsvolumen: husleje, fastansattes lønninger, software, forsikring, regnskab. Gruppér dem efter funktion, for eksempel salg og marketing, produkt og administration, så du kan se, hvad hver del af virksomheden koster.
4. Kapitaludgifter
Køb af aktiver, du bruger i mere end én periode: udstyr, køretøjer, større indretningsarbejder. Den internationale regnskabsstandard IAS 16 dækker den slags poster og medregner direkte henførbare omkostninger i deres kostpris. I resultatopgørelsen fordeles kostprisen normalt over brugstiden som afskrivning.
5. Finansiering og skat
Lånerenter og afdrag, selskabsskat, moms, udbytte og private hævninger. Hold afdrag på hovedstolen adskilt fra renter. Når du afdrager på hovedstolen, flytter det likviditet, men er ikke en omkostning, så kun renten hører hjemme i resultatopgørelsen.
Et eksempel på et budget med poster
Her er et komplet årsbudget for en fiktiv softwarevirksomhed. Tallene er illustrative.
| Budgetpost | Kategori | Årsbudget (EUR) | Adfærd |
|---|---|---|---|
| Abonnementer | Indtægter | 240.000 | Variabel, tilbagevendende |
| Implementeringsydelser | Indtægter | 60.000 | Variabel, engangs |
| Hosting pr. bruger | Direkte omkostninger | 18.000 | Variabel, tilbagevendende |
| Gebyrer for betalingsbehandling | Direkte omkostninger | 6.000 | Variabel, tilbagevendende |
| Leveranceunderleverandører | Direkte omkostninger | 30.000 | Variabel, engangs |
| Fastansattes lønninger | Driftsomkostninger | 120.000 | Fast, tilbagevendende |
| Kontorhusleje | Driftsomkostninger | 24.000 | Fast, tilbagevendende |
| Softwareabonnementer | Driftsomkostninger | 9.000 | Fast, tilbagevendende |
| Betalt annoncering | Driftsomkostninger | 15.000 | Variabel, tilbagevendende |
| Forsikring og regnskab | Driftsomkostninger | 6.000 | Fast, tilbagevendende |
| Afskrivning på bærbare | Kapitaludgifter | 4.000 | Fast, tilbagevendende |
| Lånerente | Finansiering og skat | 3.000 | Fast, tilbagevendende |
Omsætning på 300.000 EUR minus 54.000 EUR i direkte omkostninger, 174.000 EUR i driftsomkostninger og 4.000 EUR i afskrivning giver et driftsresultat på 68.000 EUR. Efter 3.000 EUR i renter er resultatet før skat 65.000 EUR.
De bærbare viser, hvorfor ét køb kan kræve to visninger. En flåde på 12.000 EUR, der bruges i tre år, koster 12.000 EUR i likviditet det år, du køber den, men kun 4.000 EUR om året i resultatopgørelsen. Behandler du den som én måneds udgift, ser den måned forfærdelig ud, mens de næste 35 ser bedre ud, end de er. Din revisor kan bekræfte behandlingen efter de lokale regler.
Budget med poster vs. program- og præstationsbudgetter
"Budget med poster" er også navnet på et budgetformat. Det organiserer udgifterne efter, hvad der købes. Andre formater organiserer de samme penge efter formål eller efter resultater.
| Format | Organiseret efter | Spørgsmål, det besvarer | Største svaghed |
|---|---|---|---|
| Poster | Input, for eksempel lønninger eller husleje | Hvad bruger vi penge på? | Viser ikke hvorfor |
| Program | Aktiviteter eller programmer | Hvad koster hvert program? | Kræver, at omkostninger fordeles |
| Præstation | Resultater og aktivitetsniveauer | Hvad opnåede pengene? | Kræver pålidelige målinger |
Government Finance Officers Association beskriver poster som kategorier af input, der giver nem ansvarlighed, men ikke i sig selv understøtter strategiske beslutninger. Formaterne kan også kombineres godt. Du kan beholde posterne til udgiftskontrol og koble hver enkelt til det program eller initiativ, den finansierer.
Fordele og ulemper ved et budget med poster
Fordele:
- Det er enkelt at bygge, læse og forklare.
- Udgiftskontrollen er tydelig, fordi hvert beløb har et navngivet sted.
- Det er nemt at sammenligne med sidste år og få øje på usædvanlige bevægelser.
Ulemper:
- Det viser, hvad der blev købt, ikke hvad det opnåede.
- Det inviterer til at lægge en procentdel oven på sidste års tal i stedet for at spørge, om en omkostning stadig er nødvendig.
- Detaljerne kan skjule det store billede, især med mange små poster.
- Faste lofter pr. post kan afholde fra fornuftige flytninger mellem poster.
Sådan laver du et budget med poster i 6 trin
- Indsaml sidste års faktiske tal fra dit regnskab, så du starter med dokumentation.
- Knyt hver konto til en af de fem kategorier, og sørg for, at posterne passer til din kontoplan, så faktiske tal kan flyde rent ind.
- Del vage poster op. "Marketing" bliver til betalte annoncer, indhold, events og værktøjer.
- Mærk hver post som fast eller variabel og som tilbagevendende eller engangs.
- Fastsæt beløb ud fra drivere frem for gæt: for eksempel brugere ganget med hostingomkostning pr. bruger.
- Udpeg en ejer for hver post, og aftal, hvor ofte I sammenligner budget med faktiske tal.
Sådan læser du budget vs. faktisk
En afvigelse er forskellen mellem budgettet og det faktiske beløb. Hovedtallet kan vildlede, fordi det blander ændringer i volumen med ændringer i pris.
Et fleksibelt budget adskiller de to ved at justere planen til den volumen, du faktisk opnåede. Her er et illustrativt eksempel.
| Betalingsgebyrer | Beløb (EUR) |
|---|---|
| Oprindeligt budget, på 100.000 EUR omsætning (2 %) | 2.000 |
| Faktisk, på 120.000 EUR omsætning | 2.300 |
| Statisk afvigelse | 300 over budget |
| Justeret budget, 2 % af 120.000 EUR | 2.400 |
| Justeret afvigelse | 100 under budget |
Posten ser overskredet ud, men omkostningerne pr. omsat euro faldt faktisk. Også en gunstig afvigelse fortjener et spørgsmål. Penge under budget kan betyde en reel besparelse eller et projekt, der stille og roligt er skredet.
Fastsæt en væsentlighedsregel, så gennemgangene forbliver fokuserede, for eksempel at forklare enhver post, der flytter sig mere end en fastsat procentdel eller et fastsat beløb. Vælg en grænse, der passer til din størrelse.
Budgetposter i NGO- og tilskudsbudgetter
Tilskudsfinansierede organisationer rapporterer ofte efter poster, og bidragsydere kan fastsætte regler for flytning af penge mellem poster. IMF's ordliste kalder den slags overførsel virement. Før du flytter midler, så tjek grænserne i din tilskudsaftale, og registrér, hvem der godkendte hver ændring. En anden visning, der grupperer de samme poster efter program, hjælper dig med at vise bidragsyderne, hvad hver aktivitet kostede.
Almindelige fejl
- Poster uden ejer.
- En "diverse"-post, der bliver ved med at vokse.
- Ejerens løn skjult i driftsomkostninger eller udeladt, hvilket får virksomheden til at se mere rentabel ud, end den er.
- Lånafdrag blandet sammen med omkostninger.
- Store køb registreret som én måneds omkostning uden afskrivning.
- Kun at forklare overskridelser og ignorere underskridelser.
- Poster, der ikke passer til kontoplanen, så faktiske tal skal sorteres manuelt.
Sådan styrer du budgetposter i Aitraxus
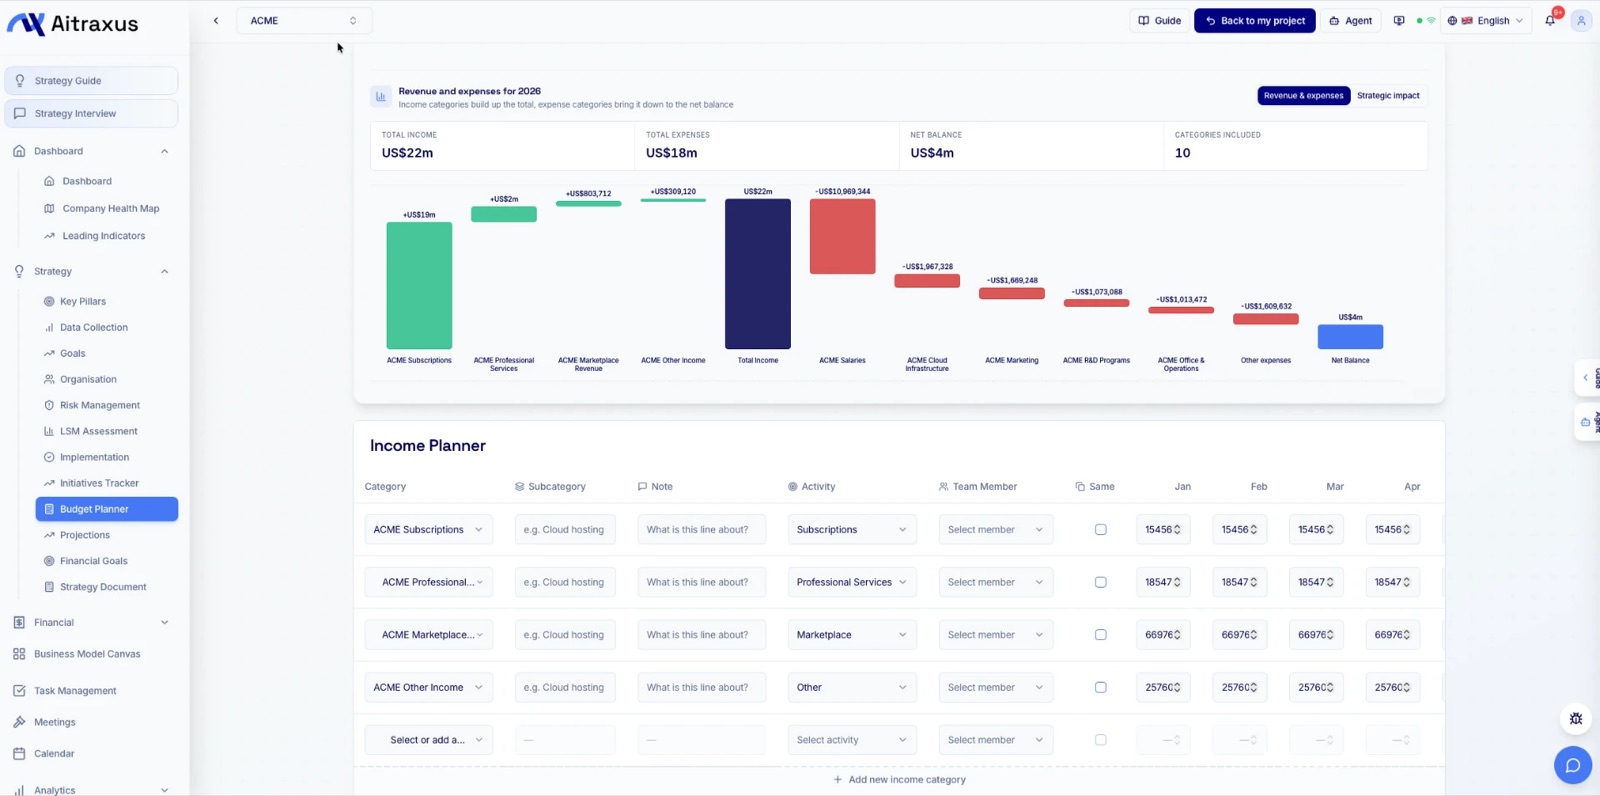
Regneark viser, hvad du planlægger at bruge. De viser sjældent hvorfor. I Aitraxus Budgetplanlægger tilføjer du indtægts- og udgiftsposter pr. kategori og måned, kobler hver post til det mål, initiativ eller den indikator, den finansierer, og udpeger en budgetejer. Tilknyttede beløb og ejere vises derefter i Gantt-diagrammet og i Initiativsporing, så strategi og penge forbliver forbundet.
Vil du gå videre, så læs sådan kobler du økonomisk planlægning til strategiske mål og konservative vs. optimistiske budgetter.
Kilder
- IMF budget glossary: appropriation and virement
- IAS 16 Property, Plant and Equipment, IFRS Foundation
- GFOA guide to designing a local government budget
- Flexible budget variance, open managerial accounting text
Ofte stillede spørgsmål
Hvad er en budgetpost?
Det er én række i et budget for en bestemt type indtægt eller omkostning, for eksempel husleje eller abonnementsindtægter, med dens planlagte beløb. Budgetposterne summerer til det samlede budget.
Hvad er et eksempel på et budget med poster?
En liste med rækker som lønninger, husleje, software, annoncering og lånerente, hver med et budgetteret beløb og som regel et faktisk beløb ved siden af. Eksempeltabellen ovenfor viser et komplet budget.
Hvad er forskellen på et budget med poster og et programbudget?
Et budget med poster grupperer pengene efter, hvad der købes, for eksempel lønninger eller husleje. Et programbudget grupperer de samme penge efter den aktivitet, de betaler for, hvilket gør omkostningen ved hver aktivitet synlig.
Er afskrivning en budgetpost?
Det kan den være. Mange resultatbudgetter indeholder en afskrivningspost, der fordeler et aktivs omkostning over dets brugstid, mens selve købet står i likviditets- eller kapitalbudgettet.
Kan man flytte penge mellem budgetposter?
Som regel ja, inden for de regler, din organisation eller bidragsyder har fastsat. Tjek først godkendelsesgrænser og eventuelle tilskudsbetingelser, og før en registrering af hver ændring.
Prøv Aitraxus gratis og åbn ACME-demoprojektet for at se budgetposter koblet til en rigtig strategi.