Hva er en budsjettpost? Definisjon, eksempler og eksempelbudsjett
En budsjettpost er én linje med inntekt eller kostnad i et budsjett. Se de 5 kategoriene, et fullt eksempelbudsjett og hvordan du leser avvik.
En budsjettpost er en enkelt linje i et budsjett som registrerer én bestemt inntektskilde eller kostnadstype, med planlagt beløp. Husleie er en budsjettpost. Det samme er et månedlig programvareabonnement, en lånerente eller inntekten fra ett produkt. Til sammen utgjør postene budsjettet.
Ordlisten om budsjettering fra Det internasjonale pengefondet (IMF) behandler budsjettposten som enheten der penger godkjennes: en bevilgning er det godkjente budsjettet for en post. Det er derfor budsjettposter er viktige. De er nivået der noen kan spørres om hva pengene var til og hva som skjedde med dem.
Denne guiden går gjennom de fem kategoriene hver post hører til i, et fullt eksempelbudsjett, hvordan et budsjett med poster står seg mot andre formater, og hvordan du leser avvikene når de faktiske tallene kommer inn.
Hva en budsjettpost inneholder
En nyttig post har mer enn et navn og et tall. Hver rad bør svare på fem spørsmål.
| Felt | Spørsmålet det svarer på | Eksempel |
|---|---|---|
| Navn | Hva er dette helt konkret? | Betalt søkeannonsering |
| Kategori | Hvilken av de fem gruppene? | Driftskostnader |
| Eier | Hvem svarer for den? | Markedssjef |
| Budsjett og faktisk | Hva planla vi, og hva skjedde? | EUR 1 250 budsjett, EUR 1 400 faktisk |
| Oppførsel | Fast eller variabel? Tilbakevendende eller engangs? | Variabel, tilbakevendende |
En post uten eier er et tall ingen vil forsvare. En post som heter "diverse" er et tall ingen kan forklare. Begge bør ryddes opp i før du legger til mer detaljer.
De 5 kategoriene av budsjettposter
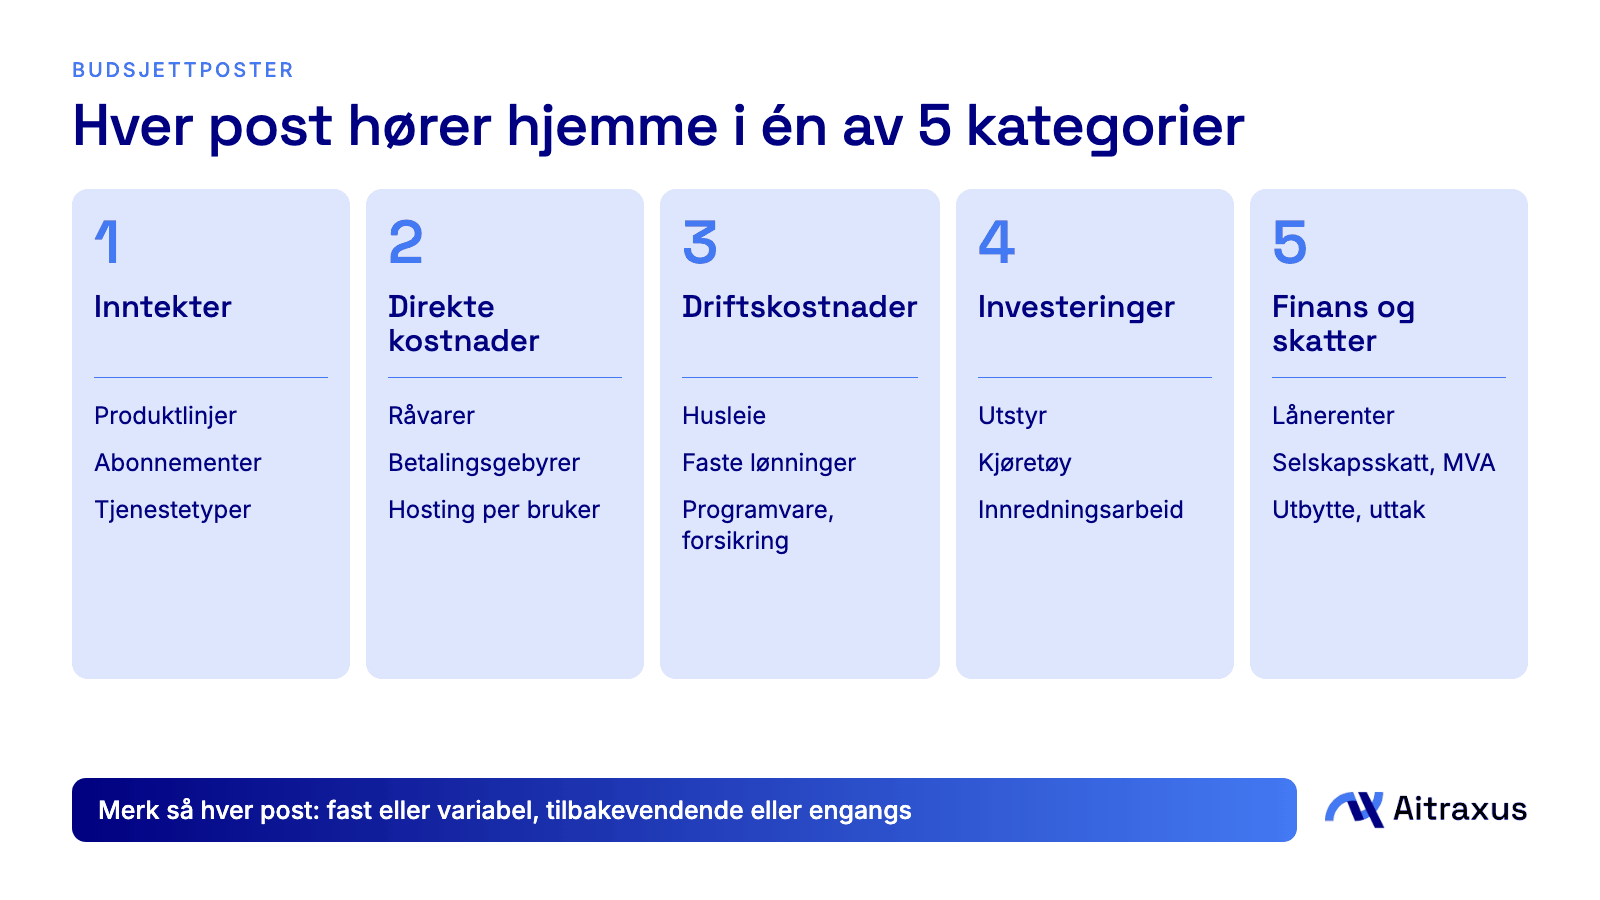
Hvert beløp som flyter inn i eller ut av en virksomhet hører hjemme i nøyaktig én av fem kategorier.
1. Inntekter
Penger tjent på å selge produkter eller tjenester. Del dem opp etter inntektsstrøm, for eksempel produktlinje, abonnementsnivå eller tjenestetype, og marker hver strøm som tilbakevendende eller engangs. Et konsulentoppdrag som skjer én gang og et månedlig abonnement er begge inntekter, men bare det ene er forutsigbart.
2. Direkte kostnader
Kostnader som øker med hver solgte enhet, også kalt vareforbruk: råvarer, gebyrer for betalingsbehandling, hosting per bruker, innleid tid på et bestemt oppdrag. En enkel test er å spørre om kostnaden ville forsvunnet hvis du ikke solgte noe denne måneden. Hvis den ville det, er den en direkte kostnad.
3. Driftskostnader
Kostnaden ved å drive virksomheten uansett salgsvolum: husleie, faste lønninger, programvare, forsikring, regnskap. Grupper dem etter funksjon, for eksempel salg og markedsføring, produkt og administrasjon, slik at du ser hva hver del av virksomheten koster.
4. Investeringer
Kjøp av eiendeler du bruker i mer enn én periode: utstyr, kjøretøy, større innredningsarbeid. Den internasjonale regnskapsstandarden IAS 16 dekker slike poster og tar med direkte henførbare kostnader i anskaffelseskostnaden. I resultatregnskapet fordeles kostnaden vanligvis utover levetiden som avskrivning.
5. Finans og skatter
Lånerenter og avdrag, selskapsskatt, MVA, utbytte og eieruttak. Hold avdrag atskilt fra renter. Å betale ned hovedstol flytter kontanter, men er ikke en kostnad, så bare renten hører hjemme i resultatregnskapet.
Et eksempelbudsjett med poster
Her er et komplett årsbudsjett for et fiktivt programvareselskap. Tallene er illustrasjoner.
| Post | Kategori | Årsbudsjett (EUR) | Oppførsel |
|---|---|---|---|
| Abonnementer | Inntekter | 240 000 | Variabel, tilbakevendende |
| Implementeringstjenester | Inntekter | 60 000 | Variabel, engangs |
| Hosting per bruker | Direkte kostnader | 18 000 | Variabel, tilbakevendende |
| Gebyrer for betalingsbehandling | Direkte kostnader | 6 000 | Variabel, tilbakevendende |
| Innleide leveranseressurser | Direkte kostnader | 30 000 | Variabel, engangs |
| Faste lønninger | Driftskostnader | 120 000 | Fast, tilbakevendende |
| Kontorleie | Driftskostnader | 24 000 | Fast, tilbakevendende |
| Programvareabonnementer | Driftskostnader | 9 000 | Fast, tilbakevendende |
| Betalt annonsering | Driftskostnader | 15 000 | Variabel, tilbakevendende |
| Forsikring og regnskap | Driftskostnader | 6 000 | Fast, tilbakevendende |
| Avskrivning på bærbare datamaskiner | Investeringer | 4 000 | Fast, tilbakevendende |
| Lånerente | Finans og skatter | 3 000 | Fast, tilbakevendende |
Inntekter på EUR 300 000 minus EUR 54 000 i direkte kostnader, EUR 174 000 i driftskostnader og EUR 4 000 i avskrivning gir et driftsresultat på EUR 68 000. Etter EUR 3 000 i renter blir resultatet før skatt EUR 65 000.
De bærbare datamaskinene viser hvorfor ett kjøp kan trenge to perspektiver. En maskinpark på EUR 12 000 som brukes i tre år koster EUR 12 000 i kontanter i året du kjøper den, men bare EUR 4 000 i året i resultatregnskapet. Hvis du fører den som en enkelt måneds kostnad, ser den måneden forferdelig ut mens de neste 35 ser bedre ut enn de er. Regnskapsføreren din kan bekrefte behandlingen etter lokale regler.
Budsjett med poster mot program- og resultatbudsjett
"Budsjett med poster" er også navnet på et budsjettformat. Det organiserer utgiftene etter hva som kjøpes. Andre formater organiserer de samme pengene etter formål eller resultater.
| Format | Organisert etter | Spørsmålet det svarer på | Hovedsvakhet |
|---|---|---|---|
| Poster | Innsatsfaktorer, som lønn eller husleie | Hva bruker vi penger på? | Viser ikke hvorfor |
| Program | Aktiviteter eller programmer | Hva koster hvert program? | Krever at kostnader fordeles |
| Resultat | Resultater og aktivitetsnivåer | Hva oppnådde pengene? | Krever pålitelige mål |
Government Finance Officers Association beskriver poster som kategorier av innsatsfaktorer som gir enkel ansvarliggjøring, men som ikke alene støtter strategiske beslutninger. Formatene kan også kombineres godt. Du kan beholde poster for utgiftskontroll og knytte hver av dem til programmet eller initiativet den finansierer.
Fordeler og ulemper med et budsjett med poster
Fordeler:
- Det er enkelt å bygge, lese og forklare.
- Utgiftskontrollen er tydelig, fordi hvert beløp har et navngitt sted.
- Det er lett å sammenligne med fjoråret og oppdage uvanlige bevegelser.
Ulemper:
- Det viser hva som ble kjøpt, ikke hva det oppnådde.
- Det frister til å legge en prosent oppå fjorårets tall i stedet for å spørre om en kostnad fortsatt trengs.
- Detaljer kan skjule helhetsbildet, særlig med mange små poster.
- Faste grenser per post kan hindre fornuftige flyttinger mellom poster.
Slik lager du et budsjett med poster i 6 steg
- Samle fjorårets faktiske tall fra regnskapet, slik at du starter med dokumentasjon.
- Knytt hver konto til én av de fem kategoriene, og sørg for at postene samsvarer med kontoplanen slik at faktiske tall kan flyte rett inn.
- Del opp vage poster. "Markedsføring" blir betalte annonser, innhold, arrangementer og verktøy.
- Merk hver post som fast eller variabel og som tilbakevendende eller engangs.
- Sett beløp ut fra drivere i stedet for gjetting: for eksempel antall brukere multiplisert med hostingkostnad per bruker.
- Utpek en eier for hver post og avtal hvor ofte dere sammenligner budsjett med faktiske tall.
Slik leser du budsjett mot faktisk
Et avvik er forskjellen mellom budsjettet og det faktiske beløpet. Hovedtallet kan villede, fordi det blander endringer i volum med endringer i pris.
Et fleksibelt budsjett skiller de to ved å justere planen for volumet du faktisk oppnådde. Her er et illustrerende eksempel.
| Betalingsgebyrer | Beløp (EUR) |
|---|---|
| Opprinnelig budsjett, på EUR 100 000 i inntekt (2 %) | 2 000 |
| Faktisk, på EUR 120 000 i inntekt | 2 300 |
| Statisk avvik | 300 over budsjett |
| Fleksibelt budsjett, 2 % av EUR 120 000 | 2 400 |
| Fleksibelt avvik | 100 under budsjett |
Posten ser overskredet ut, men kostnaden per euro i inntekt gikk faktisk ned. Et gunstig avvik fortjener også et spørsmål. Penger under budsjett kan bety en reell besparelse, eller et prosjekt som stille har sklidd ut.
Sett en vesentlighetsregel slik at gjennomgangene holder fokus, for eksempel at du forklarer enhver post som avviker med mer enn en fastsatt prosent eller et fastsatt beløp. Velg en terskel som passer din størrelse.
Budsjettposter i frivillige organisasjoner og tilskuddsbudsjetter
Organisasjoner som er finansiert av tilskudd rapporterer ofte per post, og giverne kan sette regler for flytting av penger mellom poster. IMF-ordlisten kaller denne typen overføring virement. Før du flytter midler, sjekk grensene i tilskuddsavtalen og registrer hvem som godkjente hver endring. En ekstra visning som grupperer de samme postene etter program hjelper deg å vise giverne hva hver aktivitet kostet.
Vanlige feil
- Poster uten eier.
- En "diverse"-post som stadig vokser.
- Eierlønn skjult i driftskostnader, eller utelatt, noe som får virksomheten til å se mer lønnsom ut enn den er.
- Låneavdrag blandet med kostnader.
- Store kjøp ført som én måneds kostnad, uten avskrivning.
- Å bare forklare overskridelser og ignorere underforbruk.
- Poster som ikke samsvarer med kontoplanen, slik at faktiske tall må sorteres manuelt.
Slik håndterer du budsjettposter i Aitraxus
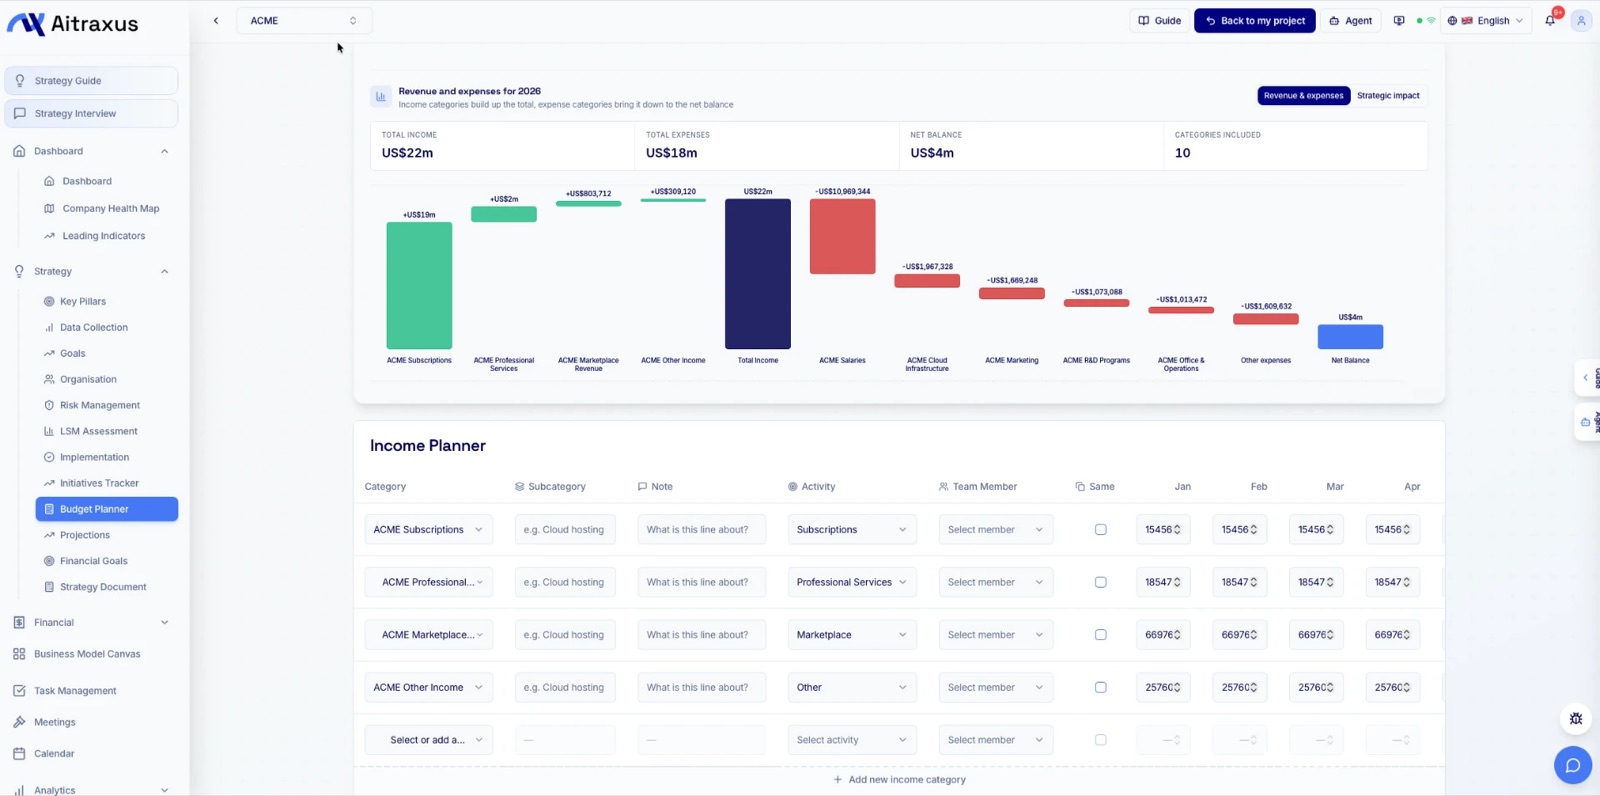
Regneark viser hva du planlegger å bruke. De viser sjelden hvorfor. I Aitraxus Budsjettplanlegger legger du inn inntekts- og kostnadsposter per kategori og måned, kobler hver post til målet, initiativet eller indikatoren den finansierer, og navngir en budsjetteier. Koblede beløp og eiere vises deretter i Gantt-diagrammet og i Initiativsporing, slik at strategi og penger forblir koblet sammen.
For å gå videre, les hvordan du kobler finansiell planlegging til strategiske mål og konservative mot optimistiske budsjetter.
Kilder
- IMF-ordliste om budsjett: appropriation og virement
- IAS 16 Property, Plant and Equipment, IFRS Foundation
- GFOA guide to designing a local government budget
- Flexible budget variance, open managerial accounting text
Ofte stilte spørsmål
Hva er en budsjettpost?
Det er én rad i et budsjett for en bestemt type inntekt eller kostnad, for eksempel husleie eller abonnementsinntekt, med planlagt beløp. Budsjettposter summerer seg til totalbudsjettet.
Hva er et eksempel på et budsjett med poster?
En liste med rader som lønn, husleie, programvare, annonsering og lånerente, hver med et budsjettert beløp og vanligvis et faktisk beløp ved siden av. Eksempeltabellen ovenfor viser et komplett budsjett.
Hva er forskjellen mellom et budsjett med poster og et programbudsjett?
Et budsjett med poster grupperer penger etter hva som kjøpes, for eksempel lønn eller husleie. Et programbudsjett grupperer de samme pengene etter aktiviteten de betaler for, noe som gjør kostnaden ved hver aktivitet synlig.
Er avskrivning en budsjettpost?
Det kan den være. Mange resultatbudsjetter har en avskrivningspost som fordeler kostnaden for en eiendel over levetiden, mens selve kjøpet vises i likviditets- eller investeringsbudsjettet.
Kan man flytte penger mellom budsjettposter?
Vanligvis ja, innenfor regler satt av organisasjonen eller giveren. Sjekk godkjenningsgrenser og eventuelle tilskuddsvilkår først, og før logg over hver endring.
Prøv Aitraxus gratis og åpne demoprosjektet ACME for å se budsjettposter koblet til en ekte strategi.