Šta je budžetska stavka? Definicija, primjeri i ogledni budžet
Budžetska stavka je jedan red prihoda ili troška u budžetu. Pogledajte 5 kategorija, cjelovit primjer budžeta i kako čitati odstupanja.
Budžetska stavka je jedan red u budžetu koji bilježi konkretan izvor prihoda ili vrstu troška, s planiranim iznosom. Zakup je budžetska stavka. Isto važi za mjesečnu pretplatu na softver, plaćanje kamate na kredit ili prihod od jednog proizvoda. Zbir svih stavki čini budžet.
Pojmovnik budžeta Međunarodnog monetarnog fonda stavku tretira kao jedinicu na kojoj se novac odobrava: aproprijacija je odobreni budžet za određenu stavku. Zato su budžetske stavke važne. To je nivo na kojem se nekoga može pitati za šta je novac bio namijenjen i šta se s njim desilo.
Ovaj vodič obuhvata pet kategorija kojima svaka stavka pripada, cjelovit primjer budžeta, poređenje budžeta po stavkama s drugim formatima i način čitanja odstupanja kada stignu stvarni podaci.
Šta sadrži budžetska stavka
Korisna stavka ima više od naziva i broja. Svaki red treba odgovoriti na pet pitanja.
| Polje | Na koje pitanje odgovara | Primjer |
|---|---|---|
| Naziv | Šta je ovo tačno? | Plaćeno oglašavanje na pretraživačima |
| Kategorija | Kojoj od pet grupa pripada? | Operativni troškovi |
| Vlasnik | Ko odgovara za nju? | Rukovodilac marketinga |
| Budžet i stvarni iznos | Šta smo planirali i šta se desilo? | Plan 1.250 EUR, stvarno 1.400 EUR |
| Ponašanje | Fiksna ili varijabilna? Ponavljajuća ili jednokratna? | Varijabilna, ponavljajuća |
Stavka bez vlasnika je broj koji niko neće braniti. Stavka nazvana "razno" je broj koji niko ne može objasniti. Oboje vrijedi popraviti prije nego što dodate još detalja.
5 kategorija budžetskih stavki
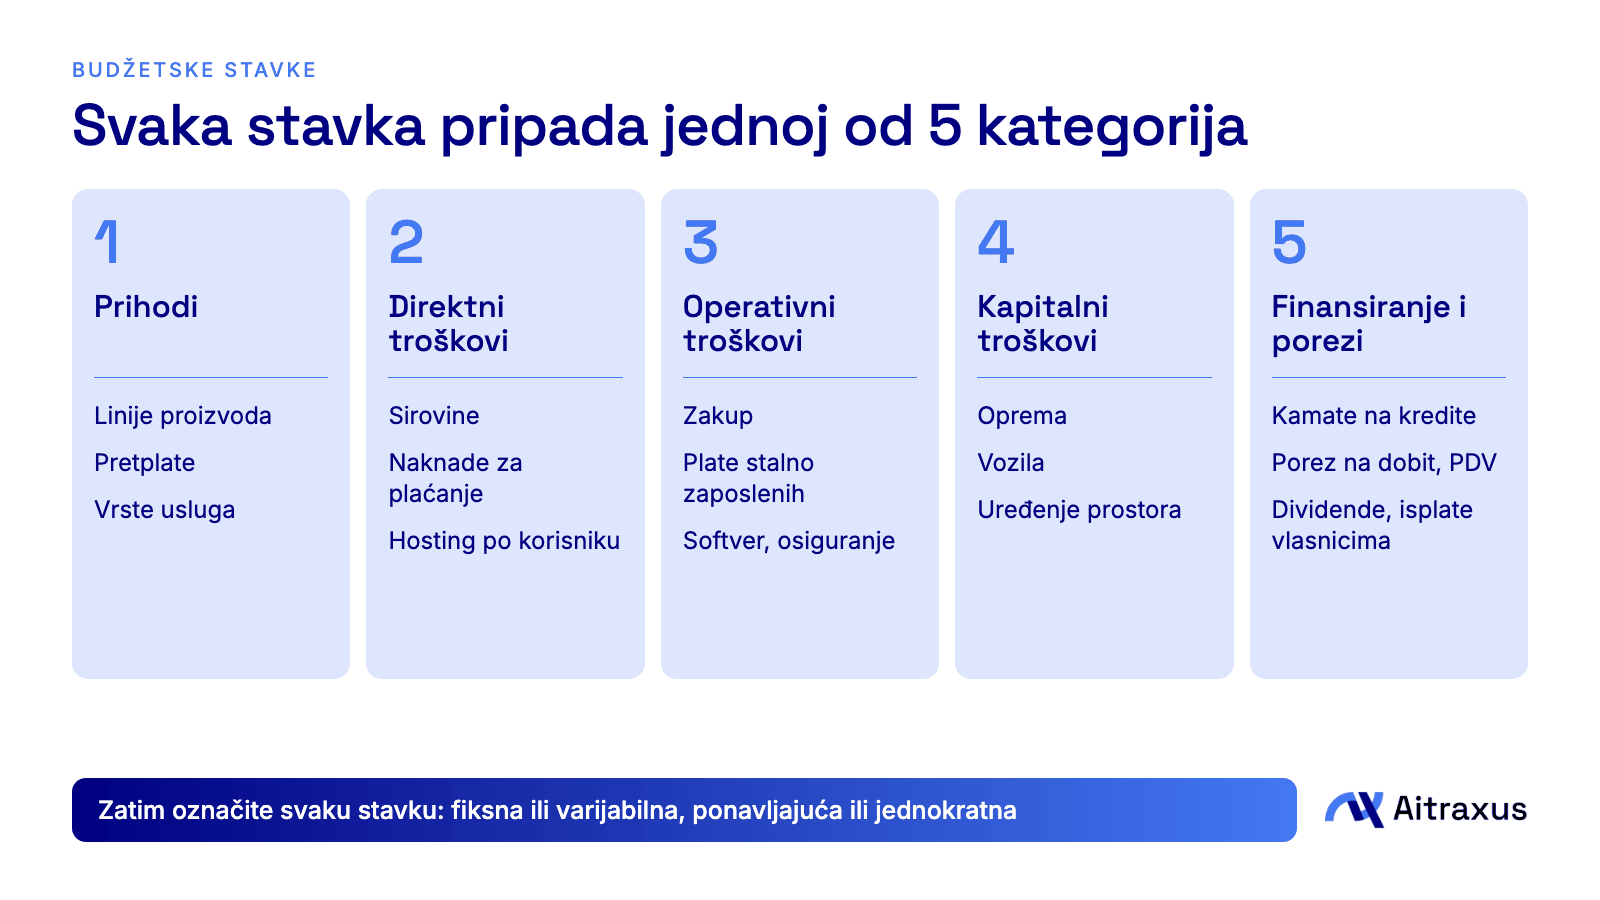
Svaki iznos koji ulazi u poslovanje ili izlazi iz njega pripada tačno jednoj od pet kategorija.
1. Prihodi
Novac zarađen prodajom proizvoda ili usluga. Podijelite ga po izvorima, kao što su linija proizvoda, nivo pretplate ili vrsta usluge, i svaki izvor označite kao ponavljajući ili jednokratan. Jednokratan konsultantski posao i mjesečna pretplata računaju se kao prihod, ali je samo jedno od toga predvidivo.
2. Direktni troškovi
Troškovi koji rastu sa svakom prodanom jedinicom, poznati i kao trošak prodane robe: sirovine, naknade za obradu plaćanja, hosting po korisniku, vrijeme vanjskih saradnika na konkretnom poslu. Jednostavan test je pitanje da li bi trošak nestao kada ovog mjeseca ne biste ništa prodali. Ako bi nestao, to je direktni trošak.
3. Operativni troškovi
Trošak vođenja poslovanja bez obzira na obim prodaje: zakup, plate stalno zaposlenih, softver, osiguranje, računovodstvo. Grupišite ih po funkcijama, kao što su prodaja i marketing, proizvod i administracija, kako biste vidjeli koliko košta svaki dio poslovanja.
4. Kapitalni troškovi
Kupovina sredstava koja ćete koristiti duže od jednog perioda: oprema, vozila, veći radovi na uređenju prostora. Međunarodni računovodstveni standard MRS 16 (IAS 16) obuhvata ovakve stavke i u njihovu nabavnu vrijednost uključuje direktno pripisive troškove. U bilansu uspjeha njihov trošak se obično raspoređuje na korisni vijek trajanja kao amortizacija.
5. Finansiranje i porezi
Kamate i otplate kredita, porez na dobit, PDV, dividende i isplate vlasnicima. Otplatu glavnice držite odvojeno od kamate. Otplata glavnice pomjera gotovinu, ali nije rashod, pa u bilans uspjeha ide samo kamata.
Primjer budžeta po stavkama
Ovo je cjelovit godišnji budžet izmišljene softverske kompanije. Brojevi su ilustrativni.
| Stavka | Kategorija | Godišnji budžet (EUR) | Ponašanje |
|---|---|---|---|
| Pretplate | Prihodi | 240.000 | Varijabilna, ponavljajuća |
| Usluge implementacije | Prihodi | 60.000 | Varijabilna, jednokratna |
| Hosting po korisniku | Direktni troškovi | 18.000 | Varijabilna, ponavljajuća |
| Naknade za obradu plaćanja | Direktni troškovi | 6.000 | Varijabilna, ponavljajuća |
| Vanjski saradnici na realizaciji | Direktni troškovi | 30.000 | Varijabilna, jednokratna |
| Plate stalno zaposlenih | Operativni troškovi | 120.000 | Fiksna, ponavljajuća |
| Zakup kancelarije | Operativni troškovi | 24.000 | Fiksna, ponavljajuća |
| Softverske pretplate | Operativni troškovi | 9.000 | Fiksna, ponavljajuća |
| Plaćeno oglašavanje | Operativni troškovi | 15.000 | Varijabilna, ponavljajuća |
| Osiguranje i računovodstvo | Operativni troškovi | 6.000 | Fiksna, ponavljajuća |
| Amortizacija laptopa | Kapitalni troškovi | 4.000 | Fiksna, ponavljajuća |
| Kamata na kredit | Finansiranje i porezi | 3.000 | Fiksna, ponavljajuća |
Prihod od 300.000 EUR, umanjen za 54.000 EUR direktnih troškova, 174.000 EUR operativnih troškova i 4.000 EUR amortizacije, daje operativnu dobit od 68.000 EUR. Nakon 3.000 EUR kamate, dobit prije oporezivanja iznosi 65.000 EUR.
Laptopi pokazuju zašto jedna kupovina može zahtijevati dva pogleda. Laptopi vrijedni 12.000 EUR koji se koriste tri godine koštaju 12.000 EUR gotovine u godini kupovine, ali samo 4.000 EUR godišnje u bilansu uspjeha. Ako ih tretirate kao trošak jednog mjeseca, taj mjesec izgleda užasno, a narednih 35 bolje nego što zaista jesu. Vaš računovođa može potvrditi tretman prema lokalnim propisima.
Budžet po stavkama naspram programskog budžeta i budžeta po učinku
"Budžet po stavkama" je i naziv formata budžeta. On organizuje potrošnju prema onome što se kupuje. Drugi formati isti novac organizuju prema svrsi ili rezultatima.
| Format | Organizovan prema | Na koje pitanje odgovara | Glavna slabost |
|---|---|---|---|
| Po stavkama | Inputima, kao što su plate ili zakup | Na šta trošimo? | Ne pokazuje zašto |
| Programski | Aktivnostima ili programima | Koliko košta svaki program? | Troškove treba raspodijeliti |
| Po učinku | Rezultatima i nivoima aktivnosti | Šta je novac postigao? | Potrebna su pouzdana mjerila |
Government Finance Officers Association opisuje stavke kao kategorije inputa koje olakšavaju polaganje računa, ali same po sebi ne podržavaju strateške odluke. Ovi formati se i dobro kombinuju. Možete zadržati stavke radi kontrole potrošnje i svaku povezati s programom ili inicijativom koju finansira.
Prednosti i nedostaci budžeta po stavkama
Prednosti:
- Jednostavno ga je izraditi, čitati i objasniti.
- Kontrola potrošnje je jasna, jer svaki iznos ima imenovano mjesto.
- Lako je porediti s prošlom godinom i uočiti neobične promjene.
Nedostaci:
- Pokazuje šta je kupljeno, a ne šta je time postignuto.
- Navodi na dodavanje procenta na prošlogodišnje brojke umjesto na pitanje da li je trošak još uvijek potreban.
- Detalji mogu sakriti širu sliku, posebno kada ima mnogo sitnih stavki.
- Fiksna ograničenja po stavkama mogu obeshrabriti razumna pomjeranja među stavkama.
Kako izraditi budžet po stavkama u 6 koraka
- Prikupite prošlogodišnje stvarne iznose iz računovodstvene evidencije, kako biste krenuli od dokaza.
- Svaki konto rasporedite u jednu od pet kategorija i pobrinite se da se stavke poklapaju s vašim kontnim planom, kako bi stvarni iznosi mogli uredno pristizati.
- Razdvojite nejasne stavke. "Marketing" postaje plaćeni oglasi, sadržaj, događaji i alati.
- Svaku stavku označite kao fiksnu ili varijabilnu i kao ponavljajuću ili jednokratnu.
- Iznose određujte na osnovu pokretača, a ne nagađanja: na primjer, broj korisnika pomnožen s troškom hostinga po korisniku.
- Imenujte vlasnika svake stavke i dogovorite koliko često ćete porediti budžet sa stvarnim iznosima.
Kako čitati budžet naspram stvarnih iznosa
Odstupanje je razlika između budžeta i stvarnog iznosa. Zbirni broj može zavarati, jer miješa promjene u obimu s promjenama u cijeni.
Fleksibilni budžet razdvaja to dvoje tako što plan prilagođava obimu koji ste zaista ostvarili. Evo ilustrativnog primjera.
| Naknade za plaćanje | Iznos (EUR) |
|---|---|
| Prvobitni budžet, na prihod od 100.000 EUR (2%) | 2.000 |
| Stvarno, na prihod od 120.000 EUR | 2.300 |
| Statičko odstupanje | 300 iznad budžeta |
| Prilagođeni budžet, 2% od 120.000 EUR | 2.400 |
| Prilagođeno odstupanje | 100 ispod budžeta |
Stavka izgleda prekoračena, a troškovi po euru prihoda su zapravo pali. I povoljno odstupanje zaslužuje pitanje. Novac ispod budžeta može značiti stvarnu uštedu ili projekat koji neprimjetno kasni.
Postavite pravilo materijalnosti kako bi pregledi ostali fokusirani, na primjer da se objašnjava svaka stavka koja se pomjeri za više od određenog procenta ili iznosa. Izaberite prag koji odgovara vašoj veličini.
Stavke u budžetima nevladinih organizacija i grantova
Organizacije finansirane grantovima često izvještavaju po stavkama, a donatori mogu propisati pravila za prebacivanje novca među stavkama. Pojmovnik MMF-a ovu vrstu prijenosa naziva virement. Prije nego što prebacite sredstva, provjerite ograničenja u ugovoru o grantu i zabilježite ko je odobrio svaku promjenu. Drugi pogled, koji iste stavke grupiše po programima, pomaže vam da donatorima pokažete koliko je koštala svaka aktivnost.
Česte greške
- Stavke bez vlasnika.
- Stavka "razno" koja stalno raste.
- Vlasnička primanja skrivena u operativnim troškovima ili izostavljena, zbog čega poslovanje izgleda profitabilnije nego što jeste.
- Otplate kredita pomiješane s rashodima.
- Velike kupovine evidentirane kao trošak jednog mjeseca, bez amortizacije.
- Objašnjavanje samo prekoračenja, uz zanemarivanje podbačaja.
- Stavke koje se ne poklapaju s kontnim planom, pa stvarne iznose treba ručno razvrstavati.
Kako upravljati budžetskim stavkama u Aitraxusu
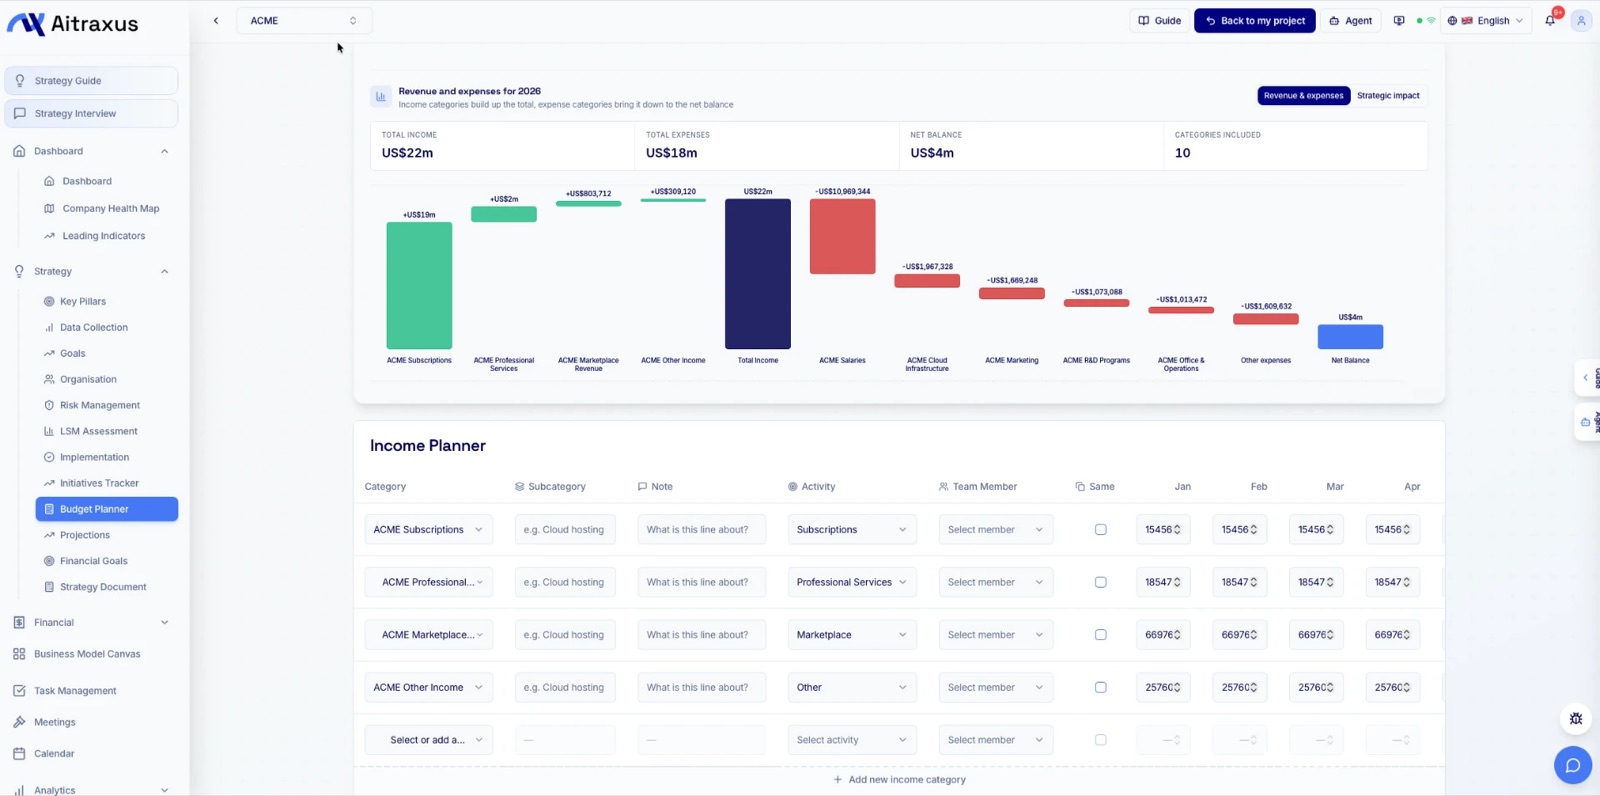
Tabele pokazuju šta planirate potrošiti. Rijetko pokazuju zašto. U Aitraxus Planeru budžeta dodajete stavke prihoda i troškova po kategoriji i mjesecu, povezujete svaku stavku s ciljem, inicijativom ili indikatorom koji finansira i imenujete vlasnika budžeta. Povezani iznosi i vlasnici zatim se prikazuju u Gantt dijagramu i Pratiocu inicijativa, pa strategija i novac ostaju povezani.
Za više detalja pročitajte kako povezati finansijsko planiranje sa strateškim ciljevima i konzervativni naspram optimističnog budžeta.
Izvori
- Pojmovnik budžeta MMF-a: aproprijacija i virement
- IAS 16 Property, Plant and Equipment, IFRS Foundation
- GFOA, A Guide to Designing a Local Government Budget
- Flexible Budget Variance, otvoreni udžbenik upravljačkog računovodstva
Često postavljana pitanja
Šta je stavka u budžetu?
To je jedan red u budžetu za određenu vrstu prihoda ili troška, kao što su zakup ili prihod od pretplata, s planiranim iznosom. Stavke zajedno čine ukupan budžet.
Šta je primjer budžeta po stavkama?
Lista redova kao što su plate, zakup, softver, oglašavanje i kamata na kredit, svaki s budžetiranim iznosom i obično sa stvarnim iznosom pored njega. Primjer tabele iznad prikazuje jedan cjelovit budžet.
Koja je razlika između budžeta po stavkama i programskog budžeta?
Budžet po stavkama grupiše novac prema onome što se kupuje, kao što su plate ili zakup. Programski budžet isti novac grupiše prema aktivnosti koju plaća, pa je trošak svake aktivnosti vidljiv.
Da li je amortizacija budžetska stavka?
Može biti. Mnogi budžeti dobiti i gubitka uključuju stavku amortizacije koja trošak sredstva raspoređuje na njegov korisni vijek trajanja, dok se sama kupovina prikazuje u novčanom ili kapitalnom budžetu.
Može li se novac prebacivati između budžetskih stavki?
Obično da, u okviru pravila koja postavlja vaša organizacija ili donator. Prvo provjerite ograničenja za odobravanje i eventualne uslove granta, a svaku promjenu evidentirajte.
Isprobajte Aitraxus besplatno i otvorite ACME demo projekat da vidite budžetske stavke povezane sa stvarnom strategijom.