Kipengele cha Bajeti ni Nini? Maana, Mifano na Bajeti ya Mfano
Kipengele cha bajeti ni safu moja ya mapato au gharama katika bajeti. Tazama makundi 5, bajeti kamili ya mfano na jinsi ya kusoma tofauti.
Kipengele cha bajeti ni safu moja katika bajeti inayorekodi chanzo kimoja mahususi cha mapato au aina moja ya gharama, pamoja na kiasi chake kilichopangwa. Kodi ya ofisi ni kipengele cha bajeti. Vivyo hivyo usajili wa kila mwezi wa programu, malipo ya riba ya mkopo au mapato kutoka bidhaa moja. Vikijumlishwa, vipengele hivyo huunda bajeti.
Faharasa ya Shirika la Fedha la Kimataifa (IMF) kuhusu uandaaji bajeti inachukulia kipengele cha bajeti kama kiwango ambacho fedha huidhinishwa: appropriation ni bajeti iliyoidhinishwa kwa kipengele fulani. Ndiyo maana vipengele vya bajeti ni muhimu. Ni kiwango ambacho mtu anaweza kuulizwa fedha zilitumika kwa nini na kilichotokea kwazo.
Mwongozo huu unaeleza makundi matano ambayo kila kipengele huangukia, bajeti kamili ya mfano, jinsi bajeti ya vipengele inavyolinganishwa na miundo mingine, na jinsi ya kusoma tofauti mara takwimu halisi zinapofika.
Kipengele cha bajeti kina nini
Kipengele chenye manufaa kina zaidi ya jina na namba. Kila safu inapaswa kujibu maswali matano.
| Sehemu | Swali inalojibu | Mfano |
|---|---|---|
| Jina | Hiki hasa ni nini? | Matangazo ya utafutaji wa kulipia |
| Kundi | Ni kapu lipi kati ya matano? | Gharama za uendeshaji |
| Mmiliki | Nani anawajibika? | Mkuu wa Masoko |
| Bajeti na halisi | Tulipanga nini na nini kilitokea? | Mpango EUR 1,250, halisi EUR 1,400 |
| Tabia | Isiyobadilika au inayobadilika? Ya kujirudia au ya mara moja? | Inayobadilika, ya kujirudia |
Kipengele kisicho na mmiliki ni namba ambayo hakuna atakayeitetea. Kipengele kinachoitwa "tofauti" ni namba ambayo hakuna anayeweza kuieleza. Vyote viwili vinastahili kurekebishwa kabla ya kuongeza maelezo zaidi.
Makundi 5 ya vipengele vya bajeti
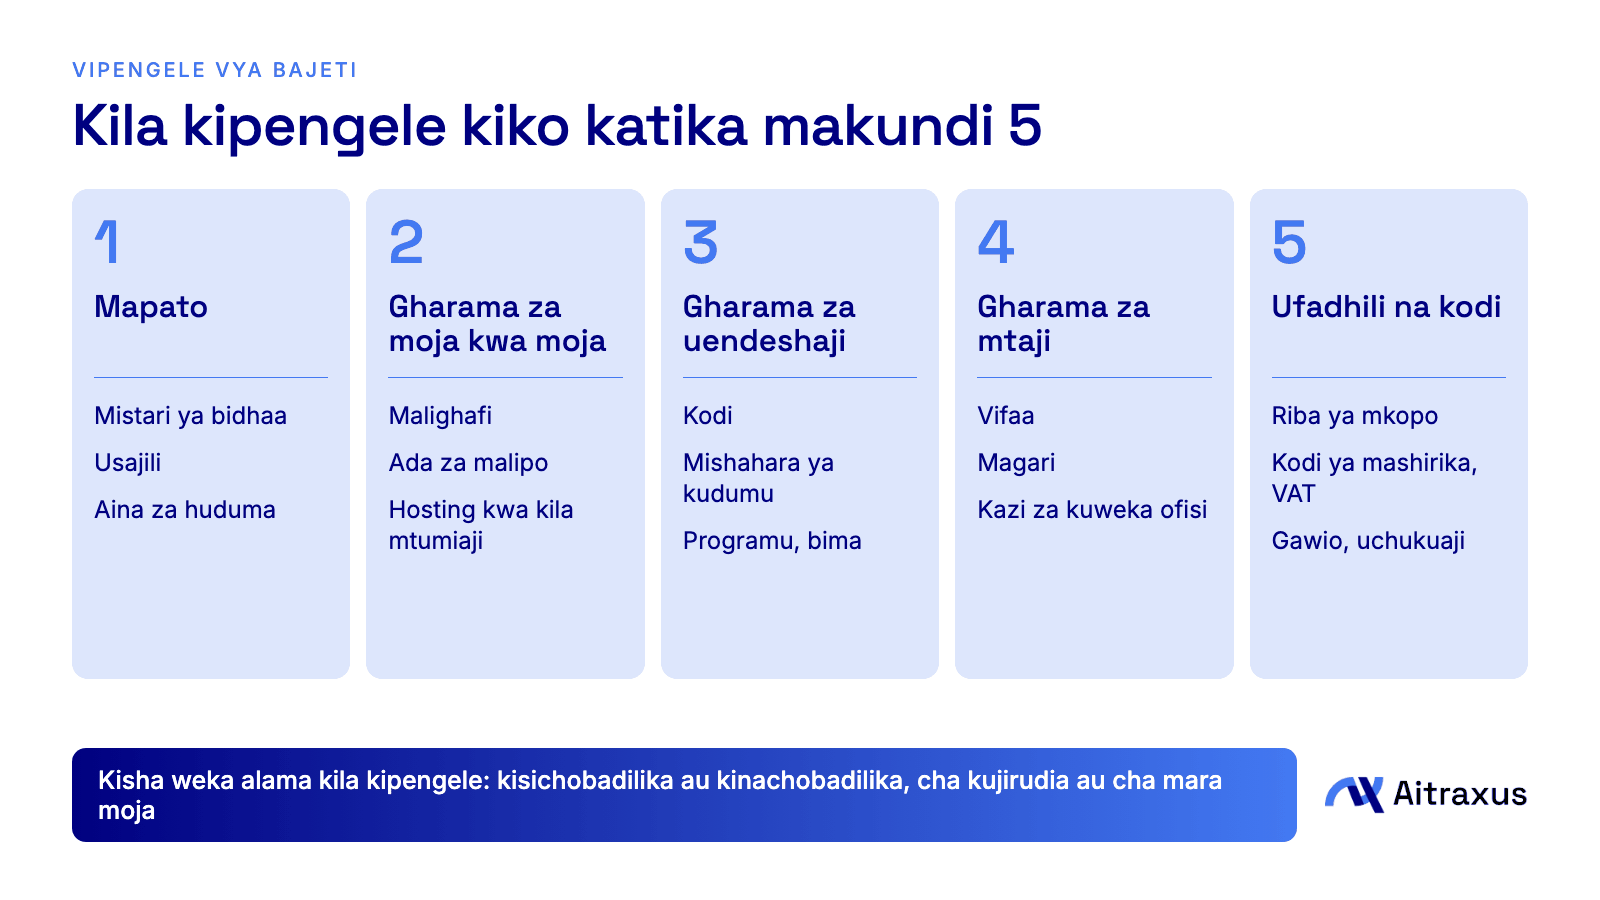
Kila kiasi kinachoingia au kutoka katika biashara huangukia katika kundi moja kati ya matano.
1. Mapato
Fedha zinazopatikana kwa kuuza bidhaa au huduma. Zigawe kwa chanzo, kama mstari wa bidhaa, kiwango cha usajili au aina ya huduma, na weka alama kila chanzo kama cha kujirudia au cha mara moja. Kazi ya ushauri ya mara moja na usajili wa kila mwezi vyote ni mapato, lakini kimoja tu kinaweza kutabirika.
2. Gharama za moja kwa moja
Gharama zinazoongezeka kwa kila kipimo kinachouzwa, zinazoitwa pia gharama ya bidhaa zilizouzwa: malighafi, ada za usindikaji wa malipo, huduma ya hosting kwa kila mtumiaji, muda wa mkandarasi kwenye kazi mahususi. Kipimo rahisi ni kujiuliza kama gharama ingetoweka kama usingeuza chochote mwezi huu. Ikitoweka, ni gharama ya moja kwa moja.
3. Gharama za uendeshaji
Gharama za kuendesha biashara bila kujali kiasi cha mauzo: kodi, mishahara ya kudumu, programu, bima, uhasibu. Zipange kwa kazi, kama mauzo na masoko, bidhaa, na utawala, ili uone kila sehemu ya biashara inagharimu kiasi gani.
4. Gharama za mtaji
Ununuzi wa mali utakazotumia kwa zaidi ya kipindi kimoja: vifaa, magari, kazi kubwa za kuweka ofisi. Kiwango cha kimataifa cha uhasibu IAS 16 kinashughulikia vitu kama hivi na kinajumuisha gharama zinazohusiana moja kwa moja katika gharama yake. Katika mtazamo wa faida na hasara, gharama yake kwa kawaida hugawanywa katika maisha yake ya matumizi kama uchakavu.
5. Ufadhili na kodi
Riba na marejesho ya mkopo, kodi ya mashirika, VAT, gawio na uchukuaji wa mmiliki. Tenganisha marejesho ya mtaji na riba. Kurejesha mtaji huhamisha fedha taslimu lakini si gharama, kwa hiyo riba pekee ndiyo inayoingia katika faida na hasara.
Bajeti ya mfano ya vipengele
Hii hapa bajeti kamili ya mwaka ya kampuni ya programu ya kubuni. Namba ni za kielelezo.
| Kipengele | Kundi | Bajeti ya mwaka (EUR) | Tabia |
|---|---|---|---|
| Usajili | Mapato | 240,000 | Inayobadilika, ya kujirudia |
| Huduma za utekelezaji | Mapato | 60,000 | Inayobadilika, ya mara moja |
| Hosting kwa kila mtumiaji | Gharama za moja kwa moja | 18,000 | Inayobadilika, ya kujirudia |
| Ada za usindikaji wa malipo | Gharama za moja kwa moja | 6,000 | Inayobadilika, ya kujirudia |
| Wakandarasi wa utoaji | Gharama za moja kwa moja | 30,000 | Inayobadilika, ya mara moja |
| Mishahara ya kudumu | Gharama za uendeshaji | 120,000 | Isiyobadilika, ya kujirudia |
| Kodi ya ofisi | Gharama za uendeshaji | 24,000 | Isiyobadilika, ya kujirudia |
| Usajili wa programu | Gharama za uendeshaji | 9,000 | Isiyobadilika, ya kujirudia |
| Matangazo ya kulipia | Gharama za uendeshaji | 15,000 | Inayobadilika, ya kujirudia |
| Bima na uhasibu | Gharama za uendeshaji | 6,000 | Isiyobadilika, ya kujirudia |
| Uchakavu wa kompyuta mpakato | Gharama za mtaji | 4,000 | Isiyobadilika, ya kujirudia |
| Riba ya mkopo | Ufadhili na kodi | 3,000 | Isiyobadilika, ya kujirudia |
Mapato ya EUR 300,000 ukitoa EUR 54,000 za gharama za moja kwa moja, EUR 174,000 za gharama za uendeshaji na EUR 4,000 za uchakavu hutoa faida ya uendeshaji ya EUR 68,000. Baada ya EUR 3,000 za riba, faida kabla ya kodi ni EUR 65,000.
Kompyuta mpakato zinaonyesha kwa nini ununuzi mmoja unaweza kuhitaji mitazamo miwili. Kundi la vifaa la EUR 12,000 linalotumika kwa miaka mitatu hugharimu EUR 12,000 taslimu katika mwaka unaponunua, lakini EUR 4,000 tu kwa mwaka katika faida na hasara. Ukilichukulia kama gharama ya mwezi mmoja, mwezi huo unaonekana mbaya sana huku miezi 35 inayofuata ikionekana bora kuliko ilivyo. Mhasibu wako anaweza kuthibitisha mbinu sahihi chini ya sheria za eneo lako.
Bajeti ya vipengele dhidi ya bajeti za programu na utendaji
"Bajeti ya vipengele" pia ni jina la muundo wa bajeti. Hupanga matumizi kwa kile kinachonunuliwa. Miundo mingine hupanga fedha zilezile kwa kusudi au kwa matokeo.
| Muundo | Umepangwa kwa | Swali unalojibu | Udhaifu mkuu |
|---|---|---|---|
| Vipengele | Pembejeo, kama mishahara au kodi | Tunatumia fedha kwa nini? | Hauonyeshi kwa nini |
| Programu | Shughuli au programu | Kila programu inagharimu kiasi gani? | Unahitaji gharama zigawanywe |
| Utendaji | Matokeo na viwango vya shughuli | Fedha zilifanikisha nini? | Unahitaji vipimo vya kuaminika |
Chama cha Maafisa wa Fedha wa Serikali (GFOA) kinaeleza vipengele kama makundi ya pembejeo yanayotoa uwajibikaji rahisi lakini hayaungi mkono maamuzi ya kimkakati yenyewe. Miundo hii pia huchanganyika vizuri. Unaweza kubaki na vipengele kwa udhibiti wa matumizi na kuunganisha kila kimoja na programu au mpango unaokifadhili.
Faida na hasara za bajeti ya vipengele
Faida:
- Ni rahisi kuijenga, kuisoma na kuieleza.
- Udhibiti wa matumizi uko wazi, kwa sababu kila kiasi kina mahali pake palipotajwa.
- Ni rahisi kulinganisha na mwaka uliopita na kubaini mabadiliko yasiyo ya kawaida.
Hasara:
- Inaonyesha kilichonunuliwa, si kilichofanikishwa.
- Inavutia kuongeza asilimia kwenye namba za mwaka uliopita badala ya kuuliza kama gharama bado inahitajika.
- Undani unaweza kuficha picha kubwa, hasa kukiwa na vipengele vingi vidogo.
- Mipaka isiyobadilika ya vipengele inaweza kukatisha tamaa uhamishaji wa busara kati ya vipengele.
Jinsi ya kuunda bajeti ya vipengele kwa hatua 6
- Kusanya takwimu halisi za mwaka uliopita kutoka kwenye rekodi zako za uhasibu, ili uanze kwa ushahidi.
- Elekeza kila akaunti kwenye mojawapo ya makundi matano, na hakikisha vipengele vinaendana na chati yako ya akaunti ili takwimu halisi ziingie vizuri.
- Gawa vipengele visivyo wazi. "Masoko" inakuwa matangazo ya kulipia, maudhui, matukio na zana.
- Weka alama kila kipengele kama kisichobadilika au kinachobadilika na kama cha kujirudia au cha mara moja.
- Weka kiasi kutokana na vichocheo badala ya makadirio: kwa mfano, watumiaji wakizidishwa na gharama ya hosting kwa kila mtumiaji.
- Mtaje mmiliki wa kila kipengele na kubaliana ni mara ngapi mtalinganisha bajeti na halisi.
Jinsi ya kusoma bajeti dhidi ya halisi
Tofauti ni mgawanyo kati ya bajeti na kiasi halisi. Namba ya kichwa cha habari inaweza kupotosha, kwa sababu inachanganya mabadiliko ya kiasi na mabadiliko ya bei.
Bajeti inayobadilika hutenganisha hayo mawili kwa kurekebisha mpango kulingana na kiasi ulichokifikia kweli. Huu hapa mfano wa kielelezo.
| Ada za malipo | Kiasi (EUR) |
|---|---|
| Bajeti ya awali, kwa mapato ya EUR 100,000 (2%) | 2,000 |
| Halisi, kwa mapato ya EUR 120,000 | 2,300 |
| Tofauti tuli | 300 juu ya bajeti |
| Bajeti iliyorekebishwa, 2% ya EUR 120,000 | 2,400 |
| Tofauti iliyorekebishwa | 100 chini ya bajeti |
Kipengele kinaonekana kimetumia kupita kiasi, lakini gharama kwa kila euro ya mapato kwa kweli ilipungua. Tofauti nzuri pia inastahili swali. Fedha zilizo chini ya bajeti zinaweza kumaanisha akiba halisi, au mradi uliochelewa kimyakimya.
Weka kanuni ya umuhimu ili mapitio yabaki yenye mwelekeo, kama kueleza kipengele chochote kinachosogea kwa zaidi ya asilimia au kiasi kilichowekwa. Chagua kiwango kinachofaa ukubwa wako.
Vipengele vya bajeti katika NGO na ruzuku
Mashirika yanayofadhiliwa kwa ruzuku mara nyingi huripoti kwa kipengele, na wafadhili wanaweza kuweka kanuni za kuhamisha fedha kati ya vipengele. Faharasa ya IMF huita uhamisho wa aina hii virement. Kabla ya kuhamisha fedha, angalia mipaka katika makubaliano yako ya ruzuku, na rekodi nani aliidhinisha kila badiliko. Mtazamo wa pili unaokusanya vipengele vilevile kwa programu hukusaidia kuwaonyesha wafadhili kila shughuli iligharimu kiasi gani.
Makosa ya kawaida
- Vipengele visivyo na mmiliki.
- Kipengele cha "tofauti" kinachoendelea kukua.
- Malipo ya mmiliki yaliyofichwa katika gharama za uendeshaji, au kuachwa, jambo linalofanya biashara ionekane yenye faida zaidi kuliko ilivyo.
- Marejesho ya mkopo yaliyochanganywa na gharama.
- Ununuzi mkubwa uliorekodiwa kama gharama ya mwezi mmoja, bila uchakavu.
- Kueleza matumizi ya ziada pekee na kupuuza matumizi pungufu.
- Vipengele visivyoendana na chati ya akaunti, hivyo takwimu halisi zinahitaji kupangwa kwa mkono.
Jinsi ya kusimamia vipengele vya bajeti katika Aitraxus
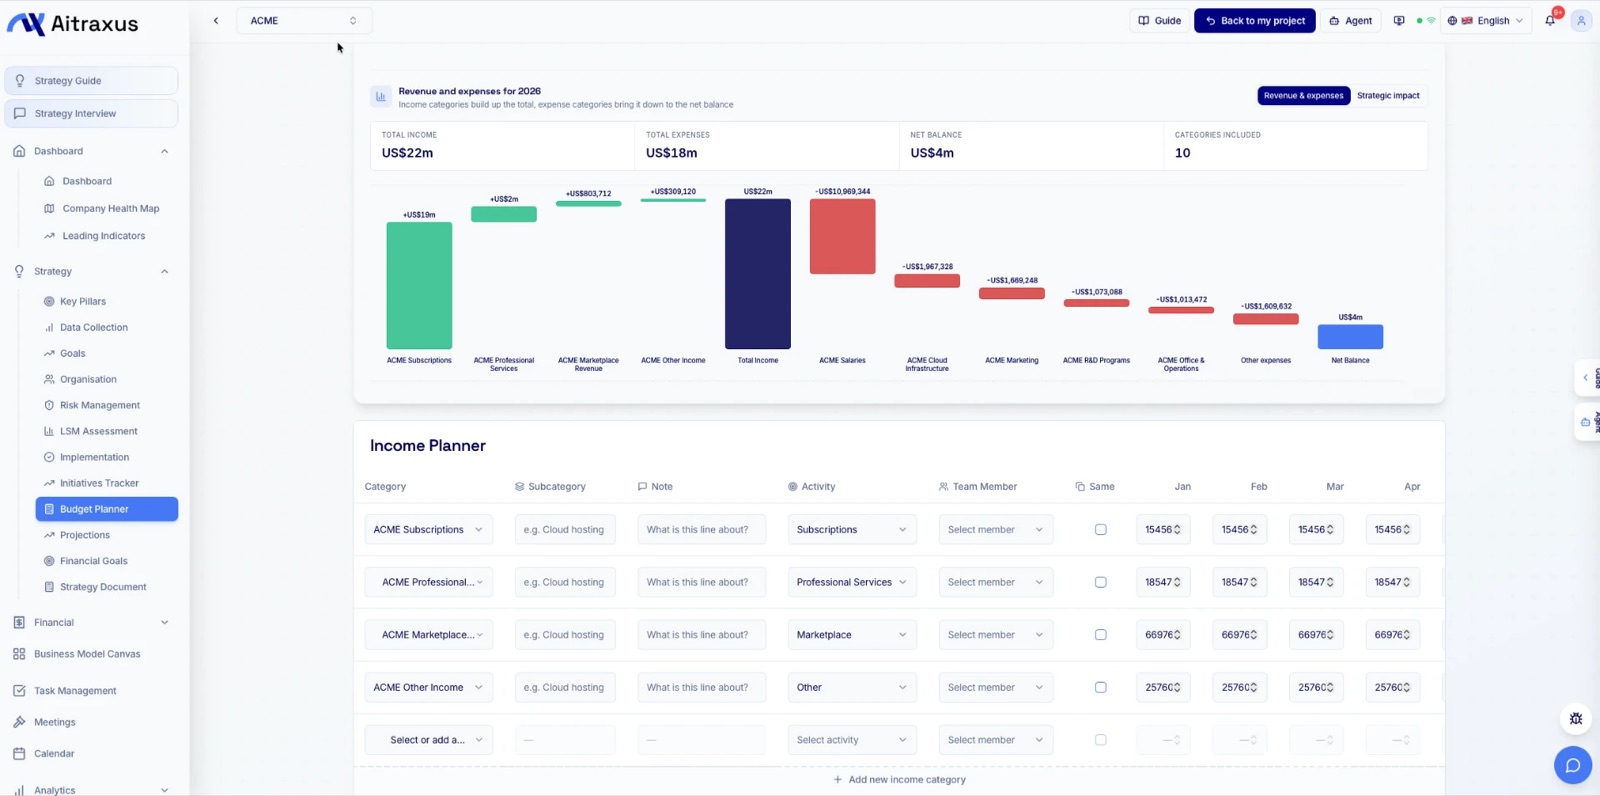
Majedwali yanaonyesha unachopanga kutumia. Mara chache yanaonyesha kwa nini. Katika Mpangaji wa Bajeti wa Aitraxus unaongeza safu za mapato na gharama kwa kila kundi na mwezi, unaunganisha kila safu na lengo, mpango au kiashiria kinachokifadhili, na unamtaja mmiliki wa bajeti. Kiasi na wamiliki walioungwa kisha huonekana katika chati ya Gantt na Kifuatiliaji cha Mipango, kwa hiyo mkakati na fedha vinabaki vimeunganishwa.
Ili kwenda mbali zaidi, soma jinsi ya kuunganisha upangaji wa kifedha na malengo ya kimkakati na bajeti za tahadhari dhidi ya za matumaini.
Vyanzo
- IMF budget glossary: appropriation and virement
- IAS 16 Property, Plant and Equipment, IFRS Foundation
- GFOA guide to designing a local government budget
- Flexible budget variance, open managerial accounting text
Maswali yanayoulizwa mara kwa mara
Kipengele cha bajeti ni nini?
Ni safu moja katika bajeti ya aina mahususi ya mapato au gharama, kama kodi au mapato ya usajili, pamoja na kiasi chake kilichopangwa. Vipengele hujumlishwa kuwa bajeti nzima.
Ni nini mfano wa bajeti ya vipengele?
Orodha ya safu kama mishahara, kodi, programu, matangazo na riba ya mkopo, kila moja ikiwa na kiasi kilichopangwa na kwa kawaida kiasi halisi pembeni yake. Jedwali la mfano hapo juu linaonyesha kamili.
Kuna tofauti gani kati ya bajeti ya vipengele na bajeti ya programu?
Bajeti ya vipengele hupanga fedha kwa kile kinachonunuliwa, kama mishahara au kodi. Bajeti ya programu hupanga fedha zilezile kwa shughuli inayozilipia, jambo linalofanya gharama ya kila shughuli ionekane.
Je, uchakavu ni kipengele cha bajeti?
Unaweza kuwa. Bajeti nyingi za faida na hasara zinajumuisha kipengele cha uchakavu kinachogawanya gharama ya mali katika maisha yake ya matumizi, huku ununuzi wenyewe ukionekana katika bajeti ya fedha taslimu au ya mtaji.
Je, unaweza kuhamisha fedha kati ya vipengele vya bajeti?
Kwa kawaida ndiyo, ndani ya kanuni zilizowekwa na shirika lako au mfadhili. Angalia mipaka ya idhini na masharti yoyote ya ruzuku kwanza, na uweke rekodi ya kila badiliko.
Jaribu Aitraxus bila malipo na ufungue mradi wa onyesho wa ACME kuona vipengele vya bajeti vilivyounganishwa na mkakati halisi.