Mi az a költségvetési tétel? Meghatározás, példák és mintaköltségvetés
A költségvetési tétel a költségvetés egyetlen bevételi vagy költségsora. Ismerd meg az 5 kategóriát, egy teljes mintaköltségvetést, és azt, hogyan olvasd az eltéréseket.
A költségvetési tétel a költségvetés egyetlen sora, amely egy konkrét bevételi forrást vagy költségtípust rögzít a tervezett összeggel. A bérleti díj költségvetési tétel. Az is, ha havi szoftverelőfizetésről, hitelkamat-fizetésről vagy egyetlen termék bevételéről van szó. Összeadva a sorok adják ki a költségvetést.
A Nemzetközi Valutaalap költségvetési szószedete a tételt tekinti azon egységnek, amelynél a pénzt jóváhagyják: az appropriáció egy tétel jóváhagyott költségvetése. Ezért fontosak a tételek. Ezen a szinten kérdezhető meg valakitől, mire ment el a pénz, és mi történt vele.
Ez az útmutató bemutatja az öt kategóriát, amelybe minden tétel tartozik, egy teljes mintaköltségvetést, a tételes költségvetés más formátumokkal való összevetését, és azt, hogyan olvasd az eltéréseket, amikor megérkeznek a tényleges számok.
Mit tartalmaz egy költségvetési tétel
Egy hasznos sor többet tartalmaz egy névnél és egy számnál. Minden sornak öt kérdésre kell válaszolnia.
| Mező | Melyik kérdésre válaszol | Példa |
|---|---|---|
| Név | Pontosan mi ez? | Fizetett keresőhirdetés |
| Kategória | Az öt csoport melyike? | Működési kiadások |
| Felelős | Ki felel érte? | Marketingvezető |
| Terv és tény | Mit terveztünk, és mi történt? | EUR 1 250 terv, EUR 1 400 tény |
| Jelleg | Fix vagy változó? Ismétlődő vagy egyszeri? | Változó, ismétlődő |
A felelős nélküli sor olyan szám, amelyet senki nem fog megvédeni. Az „egyéb” nevű sor olyan szám, amelyet senki nem tud megmagyarázni. Mindkettőt érdemes rendbe tenni, mielőtt még több részletet adsz hozzá.
A költségvetési tételek 5 kategóriája
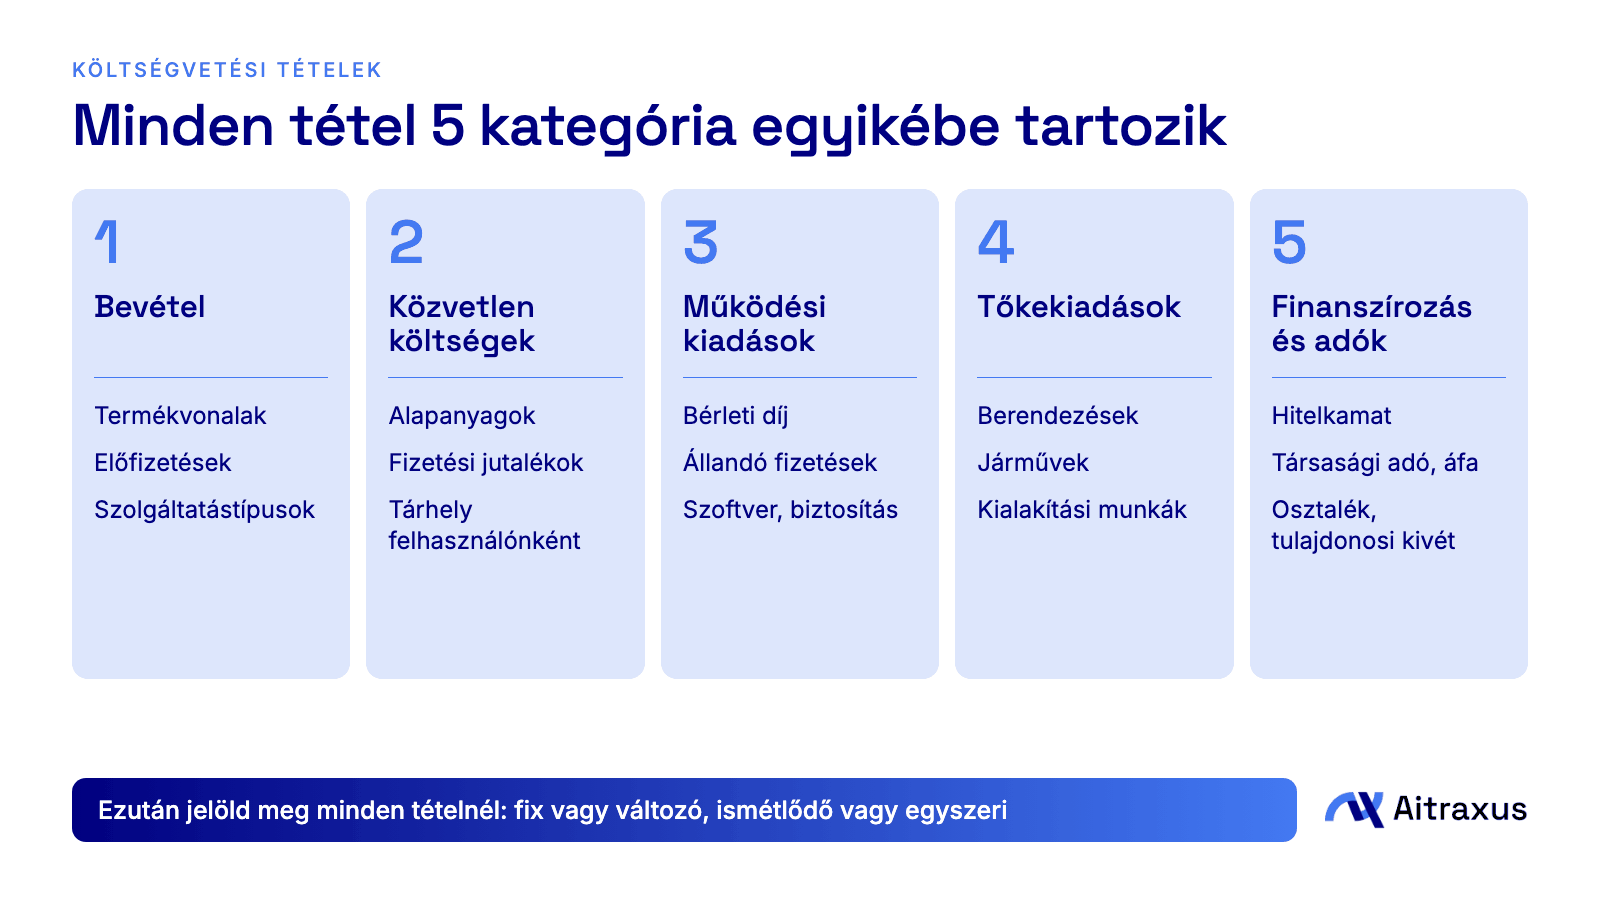
A vállalkozásba beáramló és onnan kiáramló minden összeg pontosan az öt kategória egyikébe tartozik.
1. Bevétel
A termékek vagy szolgáltatások eladásából származó pénz. Bontsd forrás szerint, például termékvonal, előfizetési csomag vagy szolgáltatástípus szerint, és jelöld meg, hogy ismétlődő vagy egyszeri. Egy egyszeri tanácsadói munka és egy havi előfizetés egyaránt bevétel, de csak az egyik jósolható.
2. Közvetlen költségek
Az eladott egységekkel együtt növekvő költségek, más néven az eladott áruk költsége: alapanyagok, fizetésfeldolgozási díjak, tárhely felhasználónként, egy konkrét munkára szóló alvállalkozói idő. Egyszerű próba: kérdezd meg, megszűnne-e a költség, ha ebben a hónapban semmit nem adnál el. Ha igen, akkor közvetlen költség.
3. Működési kiadások
A vállalkozás működtetésének költsége az értékesítés mennyiségétől függetlenül: bérleti díj, állandó fizetések, szoftver, biztosítás, könyvelés. Csoportosítsd őket funkciók szerint, például értékesítés és marketing, termék, valamint adminisztráció, hogy lásd, mennyibe kerülnek a vállalkozás egyes részei.
4. Tőkekiadások
Olyan eszközök beszerzése, amelyeket egynél több időszakban használsz: berendezések, járművek, jelentős kialakítási munkák. A nemzetközi IAS 16 számviteli standard az ilyen tételekkel foglalkozik, és a közvetlenül hozzárendelhető költségeket is beleszámítja az értékükbe. Az eredménykimutatásban a költségüket általában értékcsökkenési leírásként osztják el a hasznos élettartamra.
5. Finanszírozás és adók
Hitelkamat és törlesztés, társasági adó, áfa, osztalék és tulajdonosi kivét. A tőketörlesztést tartsd külön a kamattól. A tőke visszafizetése pénzt mozgat, de nem költség, ezért csak a kamat kerül az eredménykimutatásba.
Mintaköltségvetés tételekkel
Íme egy teljes éves költségvetés egy kitalált szoftvercég számára. A számok szemléltető jellegűek.
| Tétel | Kategória | Éves költségvetés (EUR) | Jelleg |
|---|---|---|---|
| Előfizetések | Bevétel | 240 000 | Változó, ismétlődő |
| Bevezetési szolgáltatások | Bevétel | 60 000 | Változó, egyszeri |
| Tárhely felhasználónként | Közvetlen költségek | 18 000 | Változó, ismétlődő |
| Fizetésfeldolgozási díjak | Közvetlen költségek | 6 000 | Változó, ismétlődő |
| Szállítási alvállalkozók | Közvetlen költségek | 30 000 | Változó, egyszeri |
| Állandó fizetések | Működési kiadások | 120 000 | Fix, ismétlődő |
| Irodabérlet | Működési kiadások | 24 000 | Fix, ismétlődő |
| Szoftverelőfizetések | Működési kiadások | 9 000 | Fix, ismétlődő |
| Fizetett hirdetések | Működési kiadások | 15 000 | Változó, ismétlődő |
| Biztosítás és könyvelés | Működési kiadások | 6 000 | Fix, ismétlődő |
| Laptopok értékcsökkenése | Tőkekiadások | 4 000 | Fix, ismétlődő |
| Hitelkamat | Finanszírozás és adók | 3 000 | Fix, ismétlődő |
A EUR 300 000 bevételből levonva a EUR 54 000 közvetlen költséget, a EUR 174 000 működési kiadást és a EUR 4 000 értékcsökkenést, a működési eredmény EUR 68 000. A EUR 3 000 kamat után az adózás előtti eredmény EUR 65 000.
A laptopok megmutatják, miért kell egy beszerzést néha két nézetben látni. Egy EUR 12 000 értékű, három évig használt flotta a vásárlás évében EUR 12 000 készpénzt visz el, de az eredménykimutatásban csak évi EUR 4 000-be kerül. Ha egyetlen hónap költségeként kezeled, az a hónap borzalmasnak tűnik, a következő 35 pedig a valóságosnál jobbnak. A könyvelőd megerősítheti az elszámolás módját a helyi szabályok szerint.
Tételes, programalapú és teljesítményalapú költségvetés
A „tételes költségvetés” egy költségvetési formátumot is jelöl. A kiadásokat aszerint rendezi, hogy mit vásárolnak. Más formátumok ugyanazt a pénzt cél vagy eredmény szerint rendezik.
| Formátum | Rendezési elv | Melyik kérdésre válaszol | Fő gyengeség |
|---|---|---|---|
| Tételes | Ráfordítások, például fizetések vagy bérleti díj | Mire költünk? | Nem mutatja, miért |
| Program | Tevékenységek vagy programok | Mennyibe kerülnek az egyes programok? | A költségeket szét kell osztani |
| Teljesítmény | Eredmények és tevékenységi szintek | Mit ért el a pénz? | Megbízható mérőszámokat igényel |
A Government Finance Officers Association úgy írja le a tételeket, mint a ráfordítások kategóriáit, amelyek könnyű elszámoltathatóságot adnak, de önmagukban nem támogatják a stratégiai döntéseket. Ezek a formátumok jól kombinálhatók is. A kiadások ellenőrzésére megtarthatod a tételeket, és mindegyiket összekötheted azzal a programmal vagy kezdeményezéssel, amelyet finanszíroz.
A tételes költségvetés előnyei és hátrányai
Előnyök:
- Egyszerű felépíteni, olvasni és elmagyarázni.
- A kiadások ellenőrzése világos, mert minden összegnek megvan a neve szerinti helye.
- Könnyű összevetni az előző évvel, és észrevenni a szokatlan elmozdulásokat.
Hátrányok:
- Azt mutatja, mit vásároltak, nem azt, hogy mit értek el vele.
- Arra csábít, hogy az előző évi számokhoz hozzáadj egy százalékot, ahelyett hogy megkérdeznéd, szükség van-e még a költségre.
- A részletek elrejthetik a teljes képet, különösen sok apró sor esetén.
- A merev sorhatárok eltántoríthatnak az észszerű átcsoportosításoktól.
Hogyan készíts tételes költségvetést 6 lépésben
- Gyűjtsd össze az előző év tényadatait a könyvelési nyilvántartásból, hogy bizonyítékból indulj ki.
- Rendelj minden számlát az öt kategória egyikéhez, és ügyelj rá, hogy a tételek illeszkedjenek a számlatükörhöz, így a tényadatok tisztán áramolhatnak be.
- Bontsd fel a homályos tételeket. A „marketing” fizetett hirdetésekre, tartalomra, rendezvényekre és eszközökre oszlik.
- Jelöld meg minden tételnél, hogy fix vagy változó, ismétlődő vagy egyszeri.
- Az összegeket mozgatórugókból állapítsd meg, ne találgatásból: például felhasználók száma szorozva az egy felhasználóra jutó tárhelyköltséggel.
- Nevezz meg felelőst minden tételhez, és állapodjatok meg abban, milyen gyakran veted össze a tervet a ténnyel.
Hogyan olvasd a terv és tény összevetését
Az eltérés a költségvetés és a tényleges összeg különbsége. A főszám félrevezethet, mert a mennyiségi és az árváltozást egybemossa.
A rugalmas költségvetés úgy választja szét a kettőt, hogy a tervet a ténylegesen elért mennyiséghez igazítja. Íme egy szemléltető példa.
| Fizetési díjak | Összeg (EUR) |
|---|---|
| Eredeti költségvetés, EUR 100 000 bevételre (2%) | 2 000 |
| Tény, EUR 120 000 bevételre | 2 300 |
| Statikus eltérés | 300-zal a költségvetés felett |
| Rugalmas költségvetés, EUR 120 000 2%-a | 2 400 |
| Rugalmas eltérés | 100-zal a költségvetés alatt |
A sor túlköltésnek látszik, pedig az egy euró bevételre jutó költség valójában csökkent. A kedvező eltérés is megérdemel egy kérdést. A költségvetés alatti összeg jelenthet valódi megtakarítást, de egy csendben elcsúszott projektet is.
Állíts fel lényegességi szabályt, hogy az áttekintések fókuszban maradjanak, például magyarázd meg azokat a tételeket, amelyek egy meghatározott százaléknál vagy összegnél jobban elmozdulnak. Olyan küszöböt válassz, amely megfelel a méretednek.
Költségvetési tételek civil szervezetek és pályázati költségvetések esetén
A pályázatból finanszírozott szervezetek gyakran tételek szerint jelentenek, és a támogatók szabályokat szabhatnak a tételek közötti pénzmozgásra. Az IMF szószedete az ilyen átcsoportosítást virement-nek nevezi. A pénz mozgatása előtt ellenőrizd a támogatási szerződésed korlátait, és jegyezd fel, ki hagyta jóvá az egyes változtatásokat. Egy második nézet, amely ugyanezeket a tételeket program szerint csoportosítja, segít megmutatni a támogatóknak, mennyibe kerültek az egyes tevékenységek.
Gyakori hibák
- Felelős nélküli tételek.
- Egy folyamatosan növekvő „egyéb” sor.
- A tulajdonos javadalmazása a működési kiadásokban elrejtve vagy kihagyva, ami a valóságosnál jövedelmezőbbnek mutatja a vállalkozást.
- A hiteltörlesztések összekeverése a kiadásokkal.
- Nagy beszerzések egy hónap költségeként rögzítve, értékcsökkenés nélkül.
- Csak a túllépések magyarázata, a megtakarítások figyelmen kívül hagyása.
- A számlatükörhöz nem illeszkedő tételek, így a tényadatokat kézzel kell rendezni.
Hogyan kezeld a költségvetési tételeket az Aitraxusban
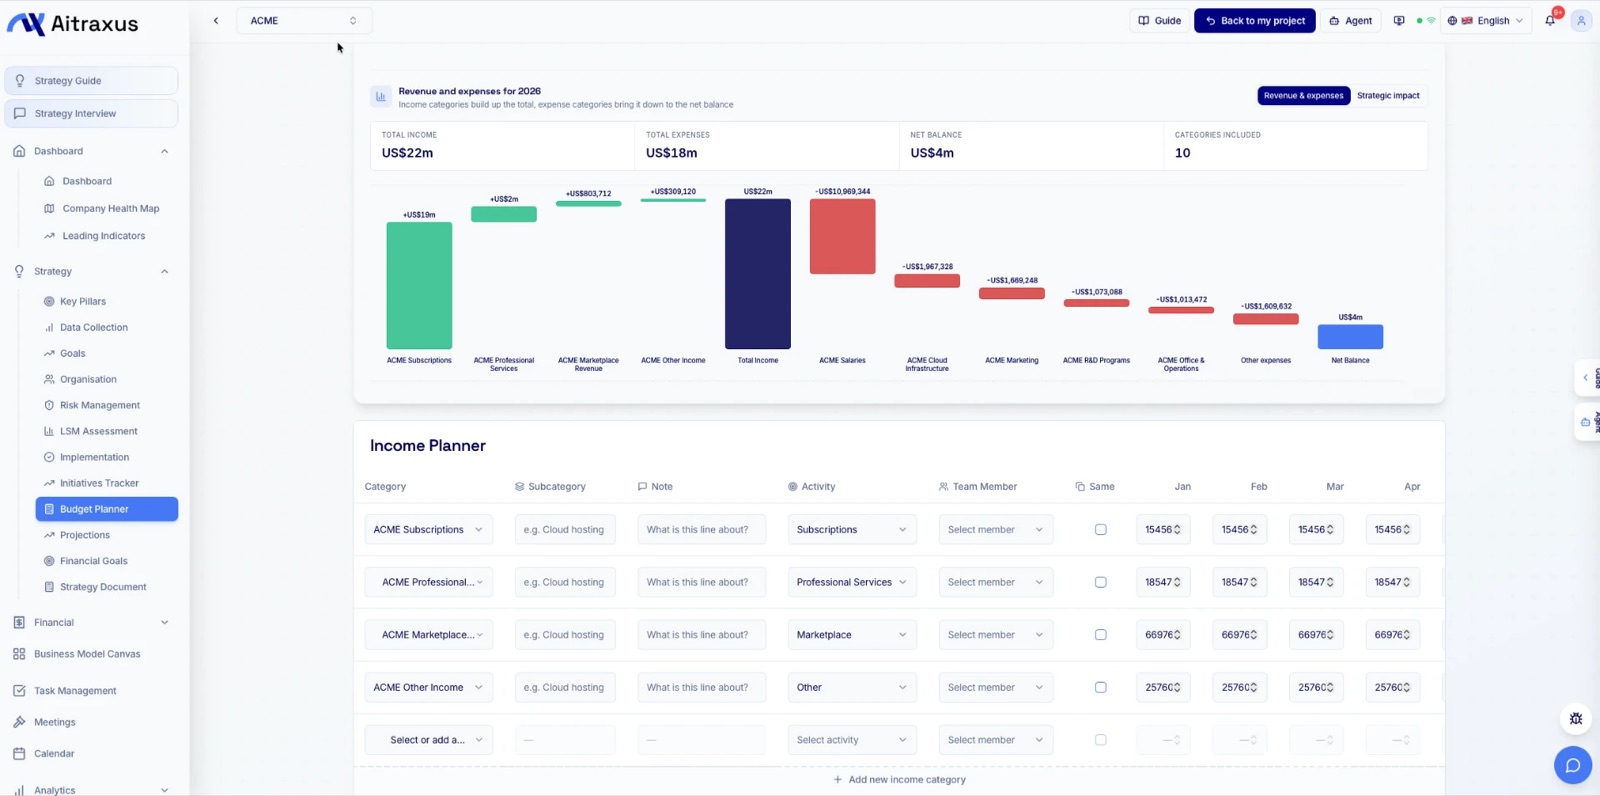
A táblázatok megmutatják, mire tervezel költeni. Azt ritkán, hogy miért. Az Aitraxus Költségvetés Tervezőjében kategóriánként és havonta adhatsz hozzá bevételi és kiadási tételeket, mindegyiket összekötheted azzal a céllal, kezdeményezéssel vagy mutatóval, amelyet finanszíroz, és megnevezhetsz egy költségvetési felelőst. A kapcsolt összegek és felelősök ezután megjelennek a Gantt-diagramon és a Kezdeményezések Nyomon Követésében, így a stratégia és a pénz összekapcsolva marad.
A továbblépéshez olvasd el, hogyan kösd össze a pénzügyi tervezést a stratégiai célokkal, valamint a konzervatív és optimista költségvetésről szóló cikkünket.
Források
- IMF budget glossary: appropriation és virement
- IAS 16 Property, Plant and Equipment, IFRS Foundation
- GFOA guide to designing a local government budget
- Flexible budget variance, open managerial accounting text
Gyakran ismételt kérdések
Mi az a költségvetési tétel?
A költségvetés egyetlen sora egy konkrét bevétel- vagy költségtípusra, például bérleti díjra vagy előfizetési bevételre, a tervezett összeggel. A tételek összeadva adják ki a teljes költségvetést.
Mi a tételes költségvetés egy példája?
Olyan sorok listája, mint a fizetések, a bérleti díj, a szoftver, a hirdetés és a hitelkamat, mindegyik költségvetési összeggel, mellette általában a tényleges összeggel. A fenti mintatáblázat egy teljeset mutat.
Mi a különbség a tételes és a programalapú költségvetés között?
A tételes költségvetés a pénzt aszerint csoportosítja, hogy mit vásárolnak, például fizetést vagy bérleti díjat. A programalapú költségvetés ugyanezt a pénzt aszerint csoportosítja, hogy melyik tevékenységet fizeti, így láthatóvá válik az egyes tevékenységek költsége.
Költségvetési tétel-e az értékcsökkenés?
Lehet az. Sok eredménykimutatás-költségvetésben szerepel értékcsökkenési sor, amely az eszköz költségét elosztja a hasznos élettartamra, míg maga a beszerzés a pénzforgalmi vagy tőkeköltségvetésben jelenik meg.
Lehet pénzt átcsoportosítani a költségvetési tételek között?
Általában igen, a szervezeted vagy a támogatód által megszabott szabályokon belül. Először ellenőrizd a jóváhagyási határokat és a támogatási feltételeket, és jegyezd fel az egyes változtatásokat.
Próbáld ki az Aitraxust ingyen, és nyisd meg az ACME bemutató projektet, hogy lásd, hogyan kapcsolódnak a költségvetési tételek egy valódi stratégiához.