Qu'est-ce qu'une ligne budgétaire ? Définition, exemples et budget type
Une ligne budgétaire est une ligne de revenu ou de coût dans un budget. Découvrez les 5 catégories, un budget type complet et la lecture des écarts.
Une ligne budgétaire est une ligne unique d'un budget qui enregistre une source de revenu ou un type de coût précis, avec son montant prévu. Un loyer est une ligne budgétaire. Un abonnement logiciel mensuel, un paiement d'intérêts d'emprunt ou le chiffre d'affaires d'un produit aussi. Additionnées, les lignes forment le budget.
Le glossaire budgétaire du Fonds monétaire international considère la ligne budgétaire comme l'unité à laquelle l'argent est approuvé : un crédit budgétaire (appropriation) est le budget approuvé pour une ligne. C'est pourquoi les lignes budgétaires comptent. C'est à ce niveau que l'on peut demander à quelqu'un à quoi l'argent a servi et ce qu'il est devenu.
Ce guide présente les cinq catégories auxquelles appartient chaque ligne, un exemple de budget complet, la comparaison entre un budget par lignes et d'autres formats, et la manière de lire les écarts une fois les chiffres réels connus.
Que contient une ligne budgétaire
Une ligne utile contient plus qu'un nom et un chiffre. Chaque ligne doit répondre à cinq questions.
| Champ | Question à laquelle il répond | Exemple |
|---|---|---|
| Nom | De quoi s'agit-il exactement ? | Publicité payante sur les moteurs de recherche |
| Catégorie | Dans lequel des cinq groupes ? | Charges d'exploitation |
| Responsable | Qui en répond ? | Responsable marketing |
| Budget et réel | Qu'avons-nous prévu et que s'est-il passé ? | 1 250 EUR prévus, 1 400 EUR réels |
| Comportement | Fixe ou variable ? Récurrent ou ponctuel ? | Variable, récurrent |
Une ligne sans responsable est un chiffre que personne ne défendra. Une ligne intitulée « divers » est un chiffre que personne ne sait expliquer. Il vaut la peine de corriger les deux avant d'ajouter du détail.
Les 5 catégories de lignes budgétaires
Chaque montant qui entre dans l'entreprise ou en sort appartient à exactement une de ces cinq catégories.
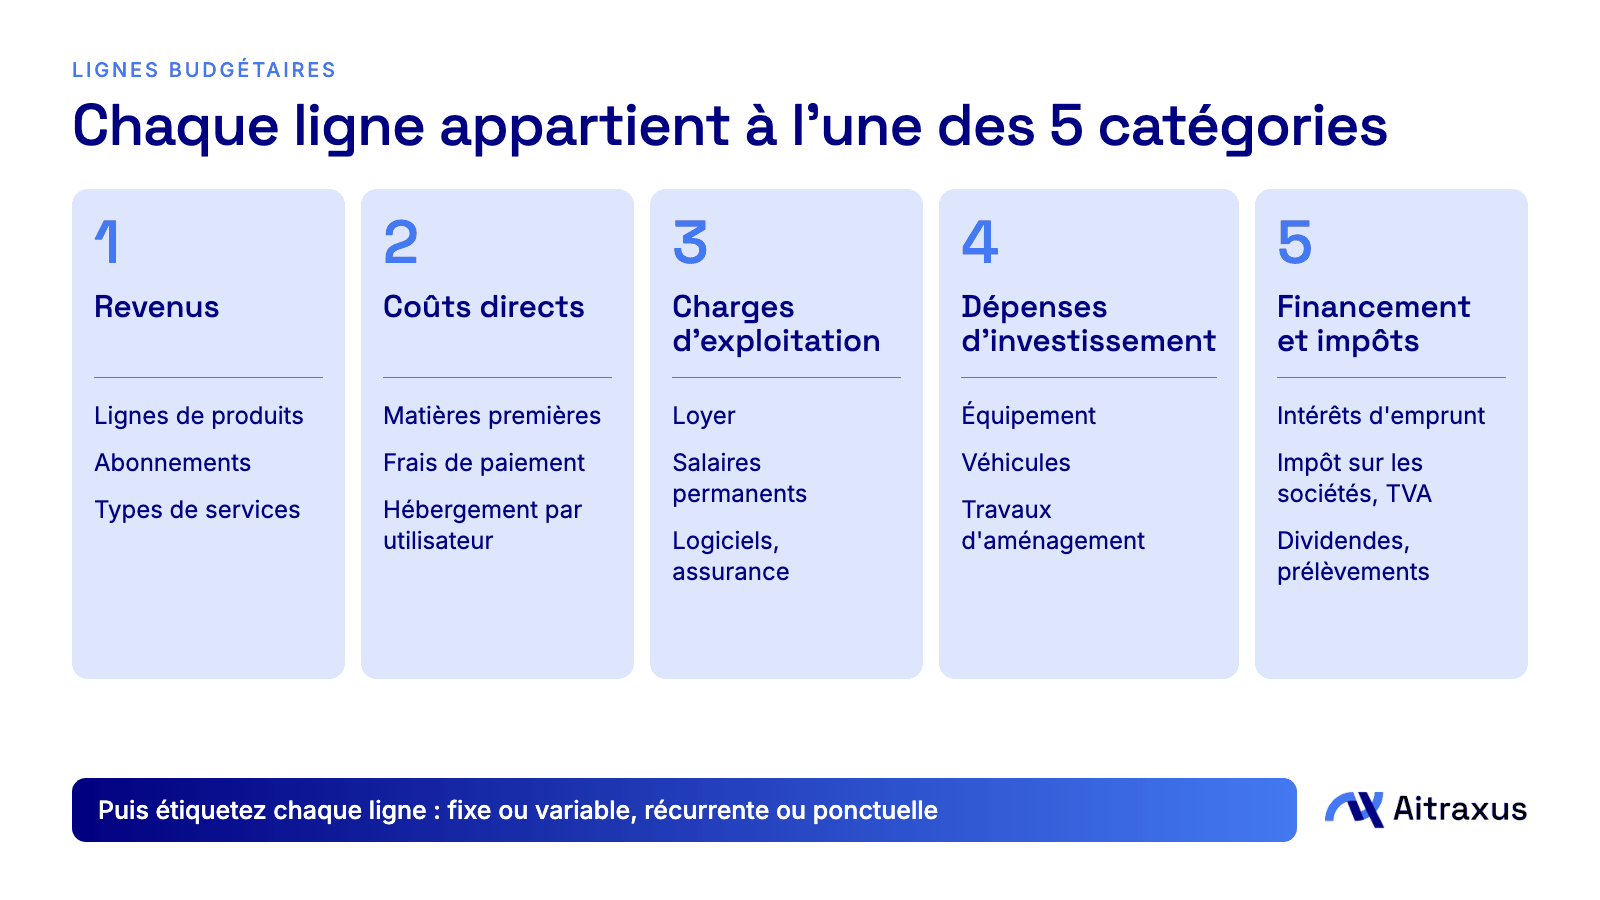
1. Revenus
L'argent gagné en vendant des produits ou des services. Répartissez-le par source, par exemple ligne de produits, formule d'abonnement ou type de service, et indiquez pour chaque source si elle est récurrente ou ponctuelle. Une mission de conseil ponctuelle et un abonnement mensuel comptent tous deux comme revenus, mais un seul est prévisible.
2. Coûts directs
Les coûts qui augmentent avec chaque unité vendue, aussi appelés coût des marchandises vendues : matières premières, frais de traitement des paiements, hébergement par utilisateur, temps de prestataire sur une mission précise. Un test simple consiste à se demander si le coût disparaîtrait si vous ne vendiez rien ce mois-ci. Si oui, c'est un coût direct.
3. Charges d'exploitation
Le coût de fonctionnement de l'entreprise quel que soit le volume des ventes : loyer, salaires permanents, logiciels, assurance, comptabilité. Regroupez-les par fonction, comme ventes et marketing, produit et administration, afin de voir ce que coûte chaque partie de l'entreprise.
4. Dépenses d'investissement
Les achats d'actifs que vous utiliserez sur plus d'une période : équipement, véhicules, gros travaux d'aménagement. La norme comptable internationale IAS 16 traite de ces éléments et inclut dans leur coût les coûts directement attribuables. Dans le compte de résultat, leur coût est normalement réparti sur leur durée d'utilité sous forme d'amortissement.
5. Financement et impôts
Intérêts et remboursements d'emprunts, impôt sur les sociétés, TVA, dividendes et prélèvements du propriétaire. Séparez les remboursements de capital des intérêts. Rembourser le capital déplace de la trésorerie mais n'est pas une charge : seuls les intérêts relèvent du compte de résultat.
Un exemple de budget par lignes
Voici un budget annuel complet pour une société de logiciels fictive. Les chiffres sont illustratifs.
| Ligne budgétaire | Catégorie | Budget annuel (EUR) | Comportement |
|---|---|---|---|
| Abonnements | Revenus | 240 000 | Variable, récurrent |
| Services de mise en œuvre | Revenus | 60 000 | Variable, ponctuel |
| Hébergement par utilisateur | Coûts directs | 18 000 | Variable, récurrent |
| Frais de traitement des paiements | Coûts directs | 6 000 | Variable, récurrent |
| Prestataires de livraison | Coûts directs | 30 000 | Variable, ponctuel |
| Salaires permanents | Charges d'exploitation | 120 000 | Fixe, récurrent |
| Loyer des bureaux | Charges d'exploitation | 24 000 | Fixe, récurrent |
| Abonnements logiciels | Charges d'exploitation | 9 000 | Fixe, récurrent |
| Publicité payante | Charges d'exploitation | 15 000 | Variable, récurrent |
| Assurance et comptabilité | Charges d'exploitation | 6 000 | Fixe, récurrent |
| Amortissement des ordinateurs portables | Dépenses d'investissement | 4 000 | Fixe, récurrent |
| Intérêts d'emprunt | Financement et impôts | 3 000 | Fixe, récurrent |
Un chiffre d'affaires de 300 000 EUR, moins 54 000 EUR de coûts directs, 174 000 EUR de charges d'exploitation et 4 000 EUR d'amortissement, donne un résultat d'exploitation de 68 000 EUR. Après 3 000 EUR d'intérêts, le résultat avant impôt est de 65 000 EUR.
Les ordinateurs portables montrent pourquoi un même achat peut demander deux lectures. Un parc de 12 000 EUR utilisé pendant trois ans coûte 12 000 EUR de trésorerie l'année de l'achat, mais seulement 4 000 EUR par an dans le compte de résultat. Si vous le traitez comme la dépense d'un seul mois, ce mois paraît désastreux tandis que les 35 suivants paraissent meilleurs qu'ils ne sont. Votre expert-comptable peut confirmer le traitement selon les règles locales.
Budget par lignes, budget par programmes et budget de performance
« Budget par lignes » désigne aussi un format de budget. Il organise les dépenses selon ce qui est acheté. D'autres formats organisent le même argent par finalité ou par résultats.
| Format | Organisé par | Question à laquelle il répond | Principale faiblesse |
|---|---|---|---|
| Par lignes | Moyens, comme salaires ou loyer | Pour quoi dépensons-nous ? | Ne montre pas pourquoi |
| Par programmes | Activités ou programmes | Combien coûte chaque programme ? | Exige d'imputer les coûts |
| De performance | Résultats et niveaux d'activité | Qu'a permis d'obtenir l'argent ? | Exige des mesures fiables |
La Government Finance Officers Association décrit les lignes budgétaires comme des catégories de moyens qui facilitent la responsabilisation mais ne soutiennent pas à elles seules les décisions stratégiques. Ces formats se combinent aussi bien. Vous pouvez conserver les lignes budgétaires pour le contrôle des dépenses et relier chacune au programme ou à l'initiative qu'elle finance.
Avantages et inconvénients d'un budget par lignes
Avantages :
- Il est simple à construire, à lire et à expliquer.
- Le contrôle des dépenses est clair, car chaque montant a une place nommée.
- Il est facile de comparer avec l'an dernier et de repérer les mouvements inhabituels.
Inconvénients :
- Il montre ce qui a été acheté, pas ce que cela a permis d'obtenir.
- Il incite à ajouter un pourcentage aux chiffres de l'an dernier plutôt qu'à se demander si un coût est encore nécessaire.
- Le détail peut masquer la vue d'ensemble, surtout avec de nombreuses petites lignes.
- Des plafonds fixes par ligne peuvent décourager des transferts judicieux entre lignes.
Comment créer un budget par lignes en 6 étapes
- Rassemblez les réalisations de l'an dernier à partir de votre comptabilité, afin de partir de faits.
- Rattachez chaque compte à l'une des cinq catégories et veillez à ce que les lignes correspondent à votre plan comptable pour que les chiffres réels s'y intègrent proprement.
- Découpez les lignes vagues. « Marketing » devient publicité payante, contenu, événements et outils.
- Indiquez pour chaque ligne si elle est fixe ou variable, récurrente ou ponctuelle.
- Fixez les montants à partir de leviers plutôt que de suppositions : par exemple, le nombre d'utilisateurs multiplié par le coût d'hébergement par utilisateur.
- Désignez un responsable pour chaque ligne et convenez de la fréquence de comparaison entre budget et réel.
Comment lire l'écart entre budget et réel
Un écart est la différence entre le budget et le montant réel. Le chiffre global peut induire en erreur, car il mélange les variations de volume et les variations de prix.
Un budget flexible sépare les deux en ajustant le plan au volume réellement atteint. Voici un exemple illustratif.
| Frais de paiement | Montant (EUR) |
|---|---|
| Budget initial, sur 100 000 EUR de chiffre d'affaires (2 %) | 2 000 |
| Réel, sur 120 000 EUR de chiffre d'affaires | 2 300 |
| Écart statique | 300 de dépassement |
| Budget flexible, 2 % de 120 000 EUR | 2 400 |
| Écart flexible | 100 sous le budget |
La ligne semble en dépassement, pourtant le coût par euro de chiffre d'affaires a en réalité baissé. Un écart favorable mérite aussi une question. Un montant inférieur au budget peut signaler une vraie économie, ou un projet qui a discrètement pris du retard.
Fixez une règle de matérialité pour que les revues restent ciblées, par exemple expliquer toute ligne qui varie de plus d'un pourcentage ou d'un montant donné. Choisissez un seuil adapté à votre taille.
Les lignes budgétaires dans les budgets d'ONG et de subventions
Les organisations financées par des subventions rendent souvent compte par ligne budgétaire, et les bailleurs peuvent fixer des règles pour déplacer de l'argent entre lignes. Le glossaire du FMI appelle ce type de transfert virement. Avant de déplacer des fonds, vérifiez les limites prévues dans votre convention de subvention et consignez qui a approuvé chaque modification. Une seconde vue qui regroupe les mêmes lignes par programme vous aide à montrer aux bailleurs ce qu'a coûté chaque activité.
Erreurs courantes
- Des lignes sans responsable.
- Une ligne « divers » qui ne cesse de grossir.
- La rémunération du dirigeant dissimulée dans les charges d'exploitation, ou omise, ce qui fait paraître l'entreprise plus rentable qu'elle ne l'est.
- Des remboursements d'emprunt mélangés aux charges.
- De gros achats comptabilisés comme la charge d'un seul mois, sans amortissement.
- N'expliquer que les dépassements et ignorer les sous-consommations.
- Des lignes qui ne correspondent pas au plan comptable, si bien que les chiffres réels doivent être triés à la main.
Comment gérer les lignes budgétaires dans Aitraxus
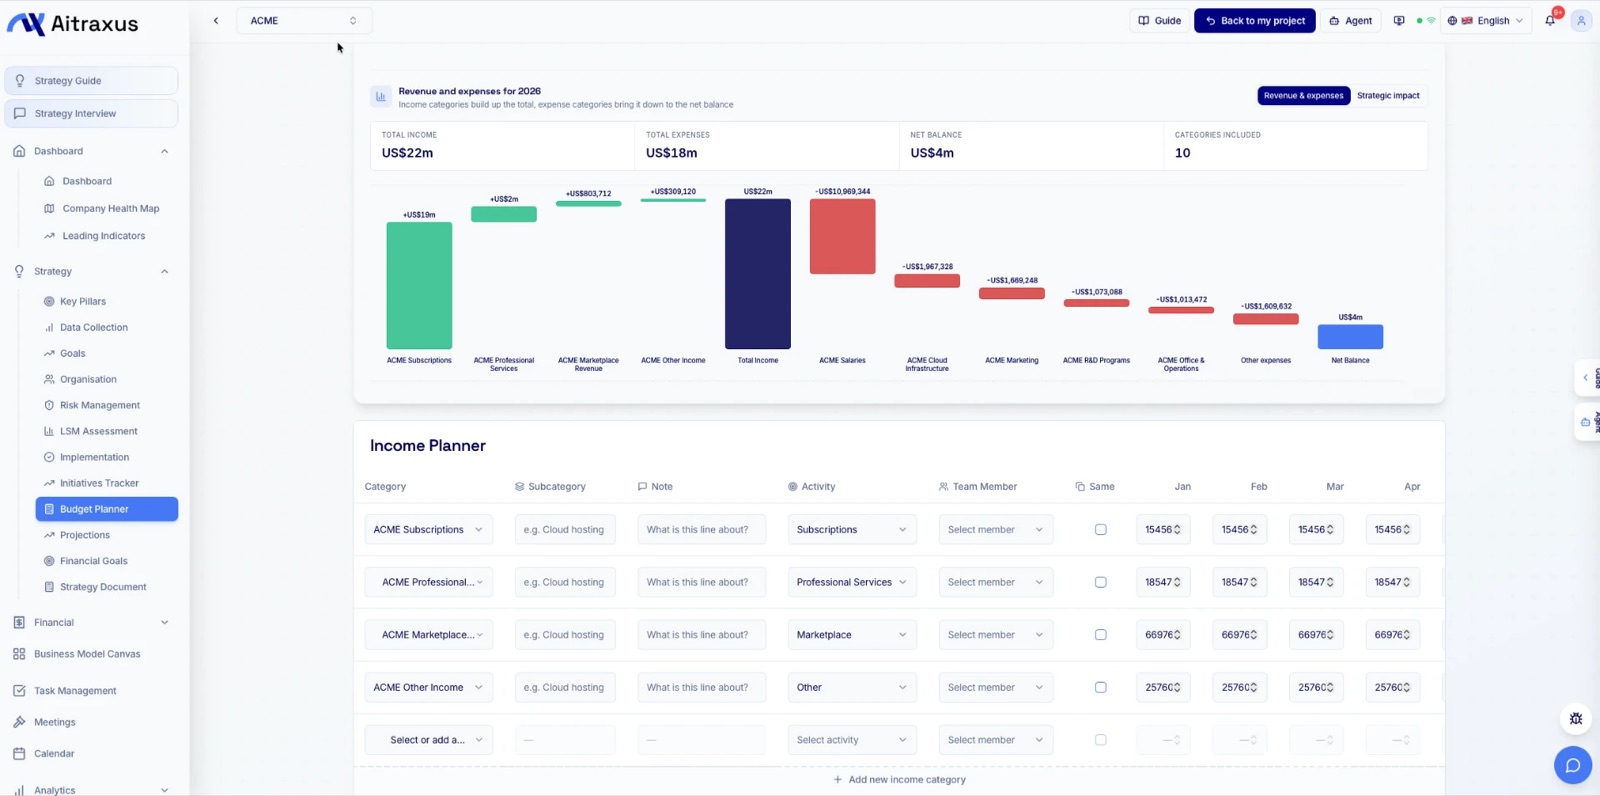
Les tableurs montrent ce que vous prévoyez de dépenser. Ils montrent rarement pourquoi. Dans le Planificateur budgétaire d'Aitraxus, vous ajoutez des lignes de revenus et de dépenses par catégorie et par mois, vous reliez chaque ligne à l'objectif, à l'initiative ou à l'indicateur qu'elle finance, et vous désignez un responsable budgétaire. Les montants et les responsables liés apparaissent ensuite dans le diagramme de Gantt et dans le Suivi des initiatives, de sorte que stratégie et argent restent connectés.
Pour aller plus loin, lisez comment relier la planification financière aux objectifs stratégiques et budgets prudents ou optimistes.
Sources
- IMF budget glossary : appropriation et virement
- IAS 16 Property, Plant and Equipment, IFRS Foundation
- GFOA guide to designing a local government budget
- Flexible budget variance, open managerial accounting text
Questions fréquentes
Qu'est-ce qu'une ligne budgétaire ?
C'est une ligne d'un budget consacrée à un type précis de revenu ou de coût, comme un loyer ou des recettes d'abonnement, avec son montant prévu. Les lignes budgétaires s'additionnent pour former le budget total.
Quel est un exemple de budget par lignes ?
Une liste de lignes telles que salaires, loyer, logiciels, publicité et intérêts d'emprunt, chacune avec un montant budgété et généralement un montant réel à côté. Le tableau d'exemple ci-dessus en présente un complet.
Quelle différence entre un budget par lignes et un budget par programmes ?
Un budget par lignes regroupe l'argent selon ce qui est acheté, comme les salaires ou le loyer. Un budget par programmes regroupe le même argent selon l'activité qu'il finance, ce qui rend visible le coût de chaque activité.
L'amortissement est-il une ligne budgétaire ?
Il peut l'être. De nombreux budgets de compte de résultat comprennent une ligne d'amortissement qui répartit le coût d'un actif sur sa durée d'utilité, tandis que l'achat lui-même apparaît dans le budget de trésorerie ou d'investissement.
Peut-on déplacer de l'argent entre lignes budgétaires ?
En général oui, dans les règles fixées par votre organisation ou votre bailleur. Vérifiez d'abord les seuils d'approbation et les conditions de la subvention, et conservez une trace de chaque modification.
Essayez Aitraxus gratuitement et ouvrez le projet de démonstration ACME pour voir des lignes budgétaires reliées à une vraie stratégie.