¿Qué es una partida presupuestaria? Definición, ejemplos y presupuesto de muestra
Una partida presupuestaria es una fila de ingresos o costes en un presupuesto. Conoce las 5 categorías, un presupuesto de muestra completo y cómo leer las desviaciones.
Una partida presupuestaria es una fila de un presupuesto que registra una fuente concreta de ingresos o un tipo de coste, con su importe previsto. El alquiler es una partida. También lo es una suscripción mensual de software, el pago de intereses de un préstamo o los ingresos de un producto. Sumadas, las partidas forman el presupuesto.
El glosario presupuestario del Fondo Monetario Internacional trata la partida como la unidad en la que se aprueba el dinero: una asignación es el presupuesto aprobado para una partida. Por eso importan las partidas. Son el nivel en el que se puede preguntar para qué se usó el dinero y qué pasó con él.
Esta guía explica las cinco categorías a las que pertenece toda partida, un presupuesto de ejemplo completo, cómo se compara un presupuesto por partidas con otros formatos y cómo leer las desviaciones cuando llegan las cifras reales.
Qué contiene una partida presupuestaria
Una partida útil tiene más que un nombre y una cifra. Cada fila debería responder a cinco preguntas.
| Campo | Pregunta a la que responde | Ejemplo |
|---|---|---|
| Nombre | ¿Qué es exactamente? | Publicidad en buscadores de pago |
| Categoría | ¿A cuál de las cinco categorías pertenece? | Gastos operativos |
| Responsable | ¿Quién responde por ella? | Responsable de Marketing |
| Presupuesto y real | ¿Qué planificamos y qué ocurrió? | EUR 1.250 previstos, EUR 1.400 reales |
| Comportamiento | ¿Fija o variable? ¿Recurrente o puntual? | Variable, recurrente |
Una partida sin responsable es una cifra que nadie defenderá. Una partida llamada "varios" es una cifra que nadie sabe explicar. Conviene corregir ambas antes de añadir más detalle.
Las 5 categorías de partidas presupuestarias
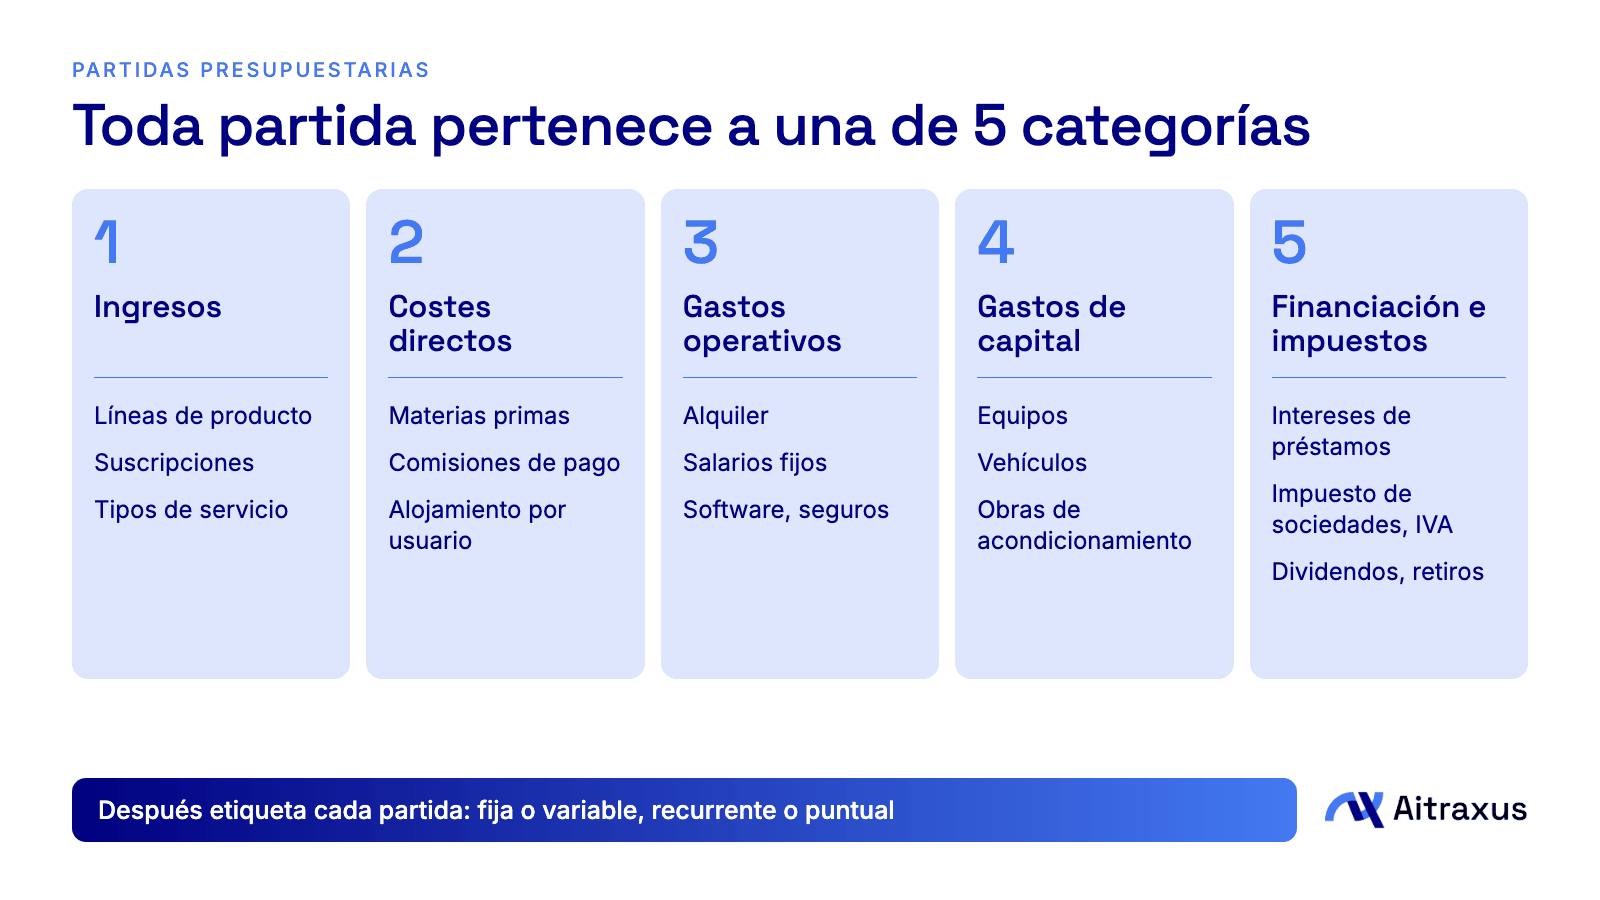
Todo importe que entra o sale de un negocio pertenece a una, y solo una, de cinco categorías.
1. Ingresos
Dinero obtenido por la venta de productos o servicios. Divídelo por flujo, por ejemplo línea de producto, nivel de suscripción o tipo de servicio, y marca cada flujo como recurrente o puntual. Un trabajo de consultoría puntual y una suscripción mensual cuentan como ingresos, pero solo uno de ellos es predecible.
2. Costes directos
Costes que aumentan con cada unidad vendida, también llamados coste de ventas: materias primas, comisiones de procesamiento de pagos, alojamiento por usuario, tiempo de contratistas en un trabajo concreto. Una prueba sencilla es preguntarse si el coste desaparecería si este mes no vendieras nada. Si desaparecería, es un coste directo.
3. Gastos operativos
El coste de hacer funcionar el negocio sea cual sea el volumen de ventas: alquiler, salarios fijos, software, seguros, contabilidad. Agrúpalos por función, por ejemplo ventas y marketing, producto y administración, para ver cuánto cuesta cada parte del negocio.
4. Gastos de capital
Compras de activos que usarás durante más de un periodo: equipos, vehículos, grandes obras de acondicionamiento. La norma internacional de contabilidad IAS 16 cubre este tipo de elementos e incluye en su coste los costes directamente atribuibles. En la cuenta de pérdidas y ganancias, su coste normalmente se reparte a lo largo de su vida útil como depreciación.
5. Financiación e impuestos
Intereses y amortizaciones de préstamos, impuesto de sociedades, IVA, dividendos y retiros de los propietarios. Mantén separadas las amortizaciones del principal y los intereses. Devolver el principal mueve efectivo, pero no es un gasto, por lo que solo los intereses pertenecen a la cuenta de pérdidas y ganancias.
Un presupuesto de ejemplo por partidas
Este es un presupuesto anual completo para una empresa de software ficticia. Las cifras son ilustrativas.
| Partida | Categoría | Presupuesto anual (EUR) | Comportamiento |
|---|---|---|---|
| Suscripciones | Ingresos | 240.000 | Variable, recurrente |
| Servicios de implementación | Ingresos | 60.000 | Variable, puntual |
| Alojamiento por usuario | Costes directos | 18.000 | Variable, recurrente |
| Comisiones de procesamiento de pagos | Costes directos | 6.000 | Variable, recurrente |
| Contratistas de entrega | Costes directos | 30.000 | Variable, puntual |
| Salarios fijos | Gastos operativos | 120.000 | Fijo, recurrente |
| Alquiler de oficina | Gastos operativos | 24.000 | Fijo, recurrente |
| Suscripciones de software | Gastos operativos | 9.000 | Fijo, recurrente |
| Publicidad de pago | Gastos operativos | 15.000 | Variable, recurrente |
| Seguros y contabilidad | Gastos operativos | 6.000 | Fijo, recurrente |
| Depreciación de portátiles | Gastos de capital | 4.000 | Fijo, recurrente |
| Intereses del préstamo | Financiación e impuestos | 3.000 | Fijo, recurrente |
Unos ingresos de EUR 300.000 menos EUR 54.000 de costes directos, EUR 174.000 de gastos operativos y EUR 4.000 de depreciación dan un beneficio operativo de EUR 68.000. Tras EUR 3.000 de intereses, el beneficio antes de impuestos es de EUR 65.000.
Los portátiles muestran por qué una misma compra puede necesitar dos enfoques. Una flota de EUR 12.000 usada durante tres años cuesta EUR 12.000 de efectivo el año en que se compra, pero solo EUR 4.000 al año en la cuenta de pérdidas y ganancias. Si la tratas como el gasto de un solo mes, ese mes parece terrible mientras que los 35 siguientes parecen mejores de lo que son. Tu contador puede confirmar el tratamiento según las normas locales.
Presupuesto por partidas frente a presupuestos por programas y por desempeño
"Presupuesto por partidas" también es el nombre de un formato de presupuesto. Organiza el gasto según lo que se compra. Otros formatos organizan el mismo dinero por finalidad o por resultados.
| Formato | Organizado por | Pregunta a la que responde | Principal debilidad |
|---|---|---|---|
| Por partidas | Insumos, como salarios o alquiler | ¿En qué estamos gastando? | No muestra el porqué |
| Por programas | Actividades o programas | ¿Cuánto cuesta cada programa? | Requiere asignar los costes |
| Por desempeño | Resultados y niveles de actividad | ¿Qué logró el dinero? | Requiere medidas fiables |
La Government Finance Officers Association describe las partidas como categorías de insumos que dan una rendición de cuentas sencilla, pero que por sí solas no respaldan decisiones estratégicas. Estos formatos también se combinan bien. Puedes mantener las partidas para controlar el gasto y vincular cada una con el programa o la iniciativa que financia.
Ventajas y desventajas de un presupuesto por partidas
Ventajas:
- Es sencillo de elaborar, leer y explicar.
- El control del gasto es claro, porque cada importe tiene un lugar con nombre.
- Es fácil comparar con el año anterior y detectar movimientos inusuales.
Desventajas:
- Muestra lo que se compró, no lo que se logró.
- Invita a sumar un porcentaje a las cifras del año pasado en lugar de preguntarse si un coste sigue siendo necesario.
- El detalle puede ocultar la visión de conjunto, sobre todo con muchas partidas pequeñas.
- Los límites fijos por partida pueden desalentar movimientos sensatos entre partidas.
Cómo crear un presupuesto por partidas en 6 pasos
- Reúne los datos reales del año pasado de tus registros contables, para partir de evidencia.
- Asigna cada cuenta a una de las cinco categorías y comprueba que las partidas coincidan con tu plan de cuentas, de modo que los datos reales entren sin problemas.
- Divide las partidas vagas. "Marketing" se convierte en anuncios de pago, contenido, eventos y herramientas.
- Etiqueta cada partida como fija o variable y como recurrente o puntual.
- Fija los importes a partir de factores determinantes y no de suposiciones: por ejemplo, usuarios multiplicados por el coste de alojamiento por usuario.
- Nombra un responsable para cada partida y acuerda con qué frecuencia compararás el presupuesto con lo real.
Cómo leer el presupuesto frente a lo real
Una desviación es la diferencia entre el presupuesto y el importe real. La cifra principal puede engañar, porque mezcla los cambios de volumen con los cambios de precio.
Un presupuesto flexible separa ambos al ajustar el plan al volumen que realmente se alcanzó. Este es un ejemplo ilustrativo.
| Comisiones de pago | Importe (EUR) |
|---|---|
| Presupuesto original, sobre ingresos de EUR 100.000 (2 %) | 2.000 |
| Real, sobre ingresos de EUR 120.000 | 2.300 |
| Desviación estática | 300 por encima del presupuesto |
| Presupuesto flexible, 2 % de EUR 120.000 | 2.400 |
| Desviación flexible | 100 por debajo del presupuesto |
La partida parece haberse excedido, pero el coste por euro de ingresos en realidad bajó. Una desviación favorable también merece una pregunta. El dinero por debajo del presupuesto puede significar un ahorro real, o un proyecto que se ha retrasado sin hacer ruido.
Fija una regla de materialidad para que las revisiones se mantengan enfocadas, por ejemplo explicar cualquier partida que se mueva más de un porcentaje o un importe determinados. Elige un umbral que se ajuste a tu tamaño.
Partidas en presupuestos de ONG y de subvenciones
Las organizaciones financiadas con subvenciones suelen informar por partidas, y los financiadores pueden fijar reglas para mover dinero entre ellas. El glosario del FMI llama virement a este tipo de transferencia. Antes de mover fondos, comprueba los límites del convenio de la subvención y registra quién aprobó cada cambio. Una segunda vista que agrupe las mismas partidas por programa te ayuda a mostrar a los financiadores cuánto costó cada actividad.
Errores comunes
- Partidas sin responsable.
- Una partida de "varios" que no deja de crecer.
- El sueldo del propietario oculto en los gastos operativos, o excluido, lo que hace que el negocio parezca más rentable de lo que es.
- Amortizaciones de préstamos mezcladas con los gastos.
- Grandes compras registradas como el coste de un solo mes, sin depreciación.
- Explicar solo los excesos de gasto e ignorar los ahorros.
- Partidas que no se corresponden con el plan de cuentas, de modo que los datos reales requieren una clasificación manual.
Cómo gestionar las partidas presupuestarias en Aitraxus
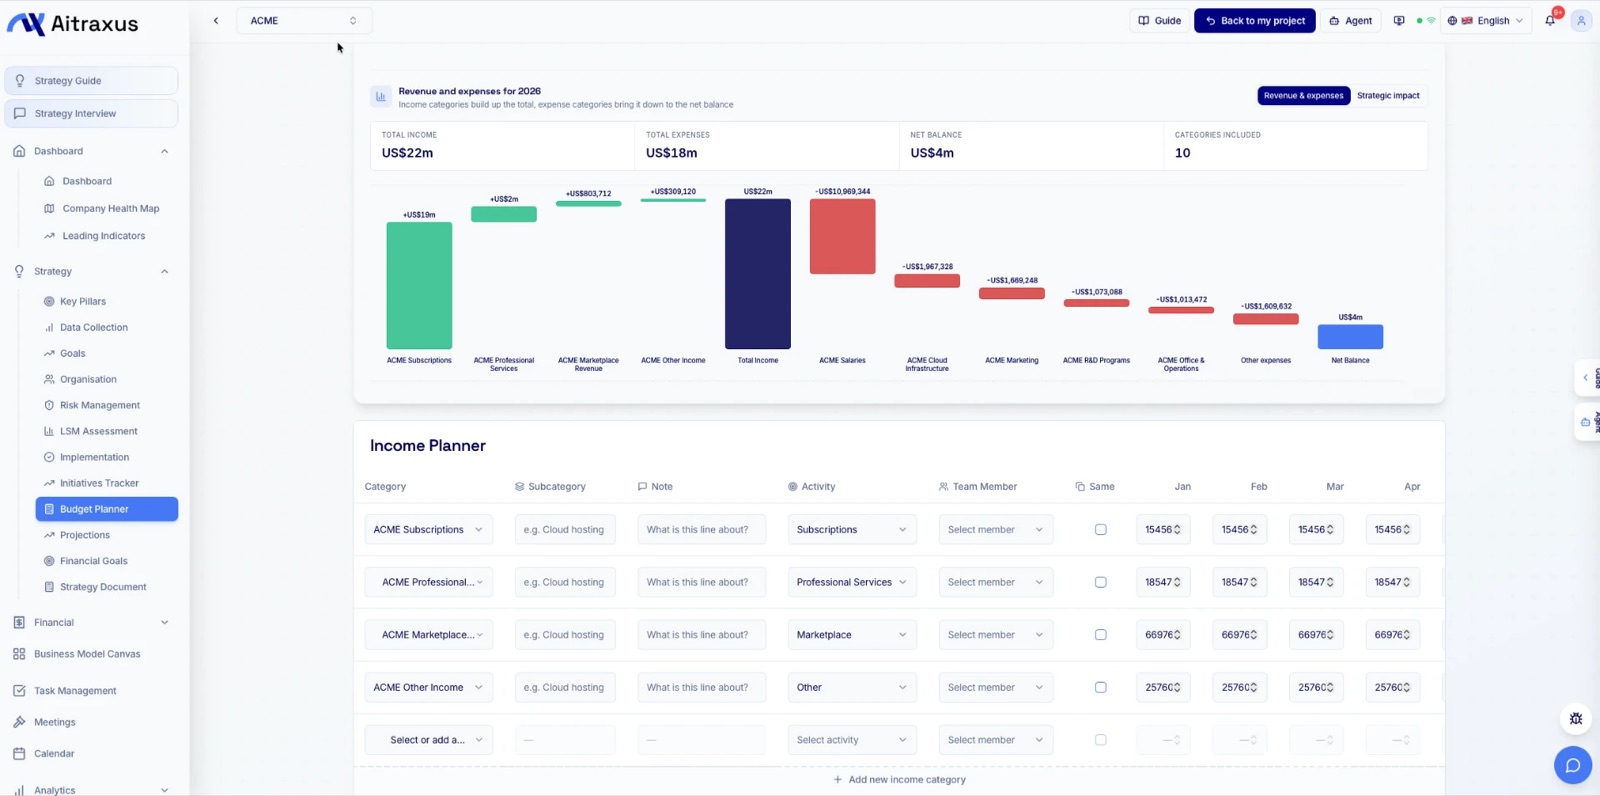
Las hojas de cálculo muestran lo que planeas gastar. Rara vez muestran por qué. En el Planificador de Presupuesto de Aitraxus añades partidas de ingresos y gastos por categoría y mes, vinculas cada una con el objetivo, la iniciativa o el indicador que financia, y nombras a un responsable del presupuesto. Los importes y responsables vinculados aparecen entonces en el diagrama de Gantt y en el Seguimiento de Iniciativas, de modo que la estrategia y el dinero siguen conectados.
Para profundizar, lee cómo vincular la planificación financiera con los objetivos estratégicos y presupuestos conservadores frente a optimistas.
Fuentes
- IMF budget glossary: appropriation y virement
- IAS 16 Property, Plant and Equipment, IFRS Foundation
- GFOA guide to designing a local government budget
- Flexible budget variance, open managerial accounting text
Preguntas frecuentes
¿Qué es una partida presupuestaria?
Es una fila de un presupuesto para un tipo específico de ingreso o coste, como el alquiler o los ingresos por suscripciones, con su importe previsto. Las partidas suman el presupuesto total.
¿Qué es un ejemplo de presupuesto por partidas?
Una lista de filas como salarios, alquiler, software, publicidad e intereses de préstamos, cada una con un importe presupuestado y normalmente un importe real al lado. La tabla de ejemplo anterior muestra uno completo.
¿Cuál es la diferencia entre un presupuesto por partidas y un presupuesto por programas?
Un presupuesto por partidas agrupa el dinero según lo que se compra, como salarios o alquiler. Un presupuesto por programas agrupa el mismo dinero según la actividad que paga, lo que hace visible el coste de cada actividad.
¿Es la depreciación una partida presupuestaria?
Puede serlo. Muchos presupuestos de pérdidas y ganancias incluyen una partida de depreciación que reparte el coste de un activo a lo largo de su vida útil, mientras que la compra en sí aparece en el presupuesto de caja o de capital.
¿Se puede mover dinero entre partidas presupuestarias?
Normalmente sí, dentro de las reglas fijadas por tu organización o financiador. Comprueba antes los límites de aprobación y las condiciones de la subvención, y guarda un registro de cada cambio.
Prueba Aitraxus gratis y abre el proyecto de demostración ACME para ver partidas presupuestarias vinculadas a una estrategia real.