Czym jest pozycja budżetowa? Definicja, przykłady i wzór budżetu
Pozycja budżetowa to jeden wiersz przychodu lub kosztu w budżecie. Poznaj 5 kategorii, pełny wzór budżetu i sposób czytania odchyleń.
Pozycja budżetowa to pojedynczy wiersz w budżecie, który zapisuje jedno konkretne źródło przychodu lub rodzaj kosztu wraz z planowaną kwotą. Czynsz to pozycja budżetowa. Tak samo miesięczna subskrypcja oprogramowania, rata odsetek od kredytu czy przychód z jednego produktu. Po zsumowaniu pozycje tworzą budżet.
Słownik budżetowy Międzynarodowego Funduszu Walutowego traktuje pozycję budżetową jako jednostkę, na poziomie której zatwierdza się środki: alokacja (appropriation) to zatwierdzony budżet pozycji. Dlatego pozycje mają znaczenie. To poziom, na którym można zapytać, na co poszły pieniądze i co się z nimi stało.
Ten poradnik omawia pięć kategorii, do których należy każda pozycja, pełny wzór budżetu, porównanie budżetu pozycyjnego z innymi formatami oraz sposób czytania odchyleń, gdy pojawią się dane rzeczywiste.
Co zawiera pozycja budżetowa
Przydatna pozycja to więcej niż nazwa i liczba. Każdy wiersz powinien odpowiadać na pięć pytań.
| Pole | Na jakie pytanie odpowiada | Przykład |
|---|---|---|
| Nazwa | Czym dokładnie to jest? | Reklama w wyszukiwarce |
| Kategoria | Do którego z pięciu koszyków należy? | Koszty operacyjne |
| Właściciel | Kto za to odpowiada? | Kierownik marketingu |
| Budżet i wykonanie | Co zaplanowaliśmy i co się stało? | Plan 1250 EUR, wykonanie 1400 EUR |
| Charakter | Stała czy zmienna? Powtarzalna czy jednorazowa? | Zmienna, powtarzalna |
Pozycja bez właściciela to liczba, której nikt nie obroni. Pozycja o nazwie "różne" to liczba, której nikt nie potrafi wyjaśnić. Warto naprawić obie, zanim dodasz więcej szczegółów.
5 kategorii pozycji budżetowych
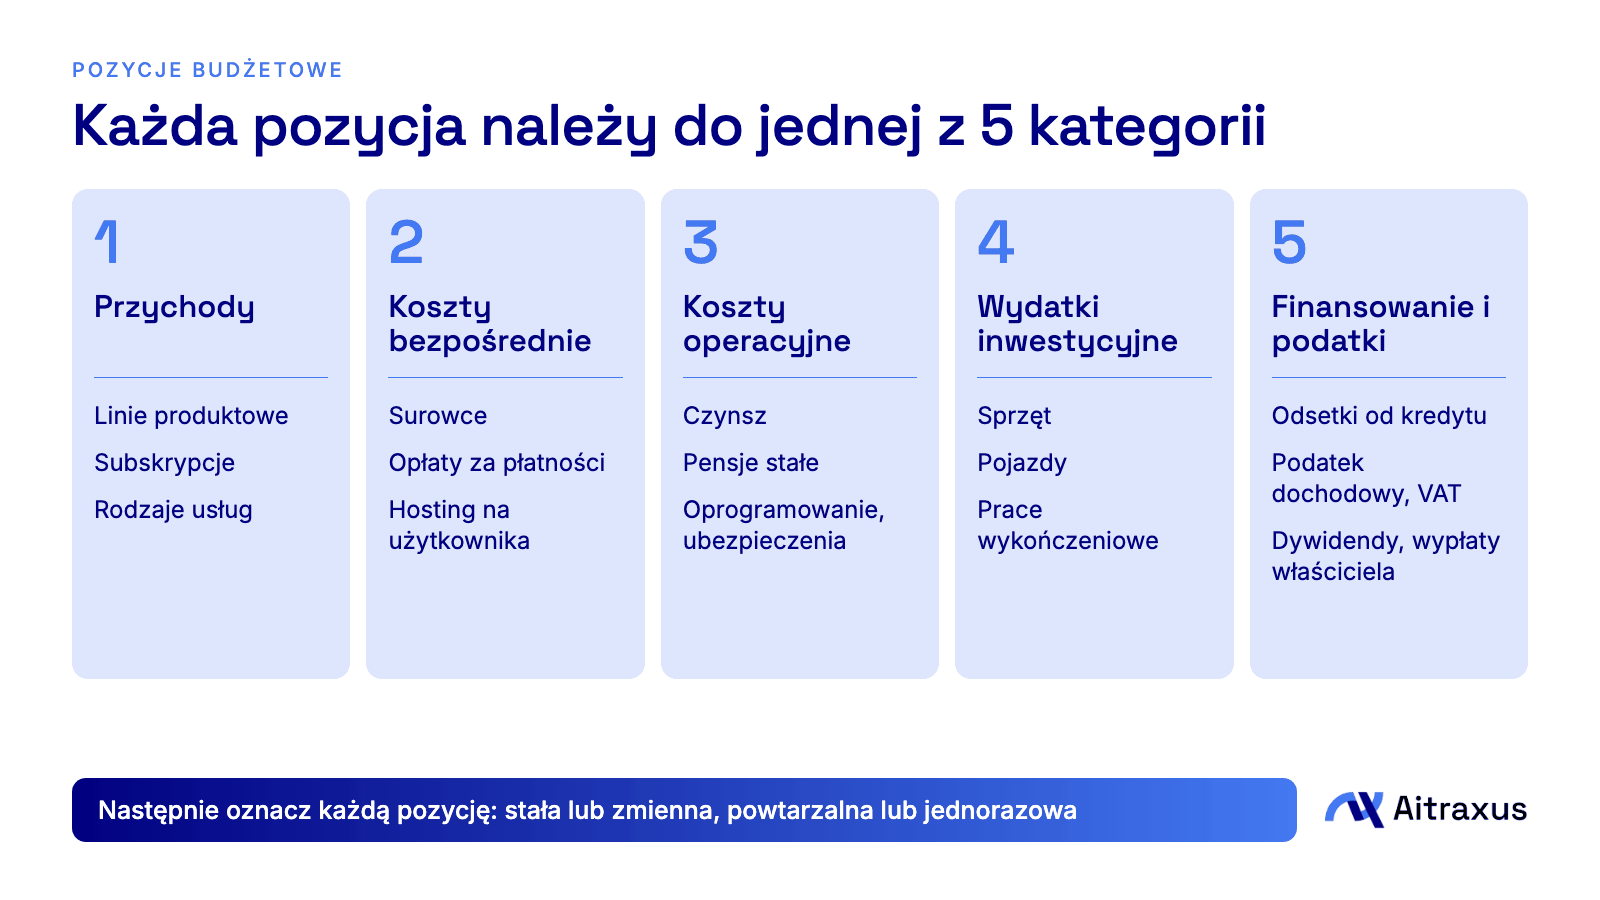
Każda kwota wpływająca do firmy lub z niej wypływająca należy dokładnie do jednej z pięciu kategorii.
1. Przychody
Pieniądze zarobione na sprzedaży produktów lub usług. Podziel je według źródeł, na przykład linii produktowej, poziomu subskrypcji lub rodzaju usługi, i oznacz każde źródło jako powtarzalne lub jednorazowe. Jednorazowe zlecenie doradcze i miesięczna subskrypcja są przychodem, ale tylko jedno z nich jest przewidywalne.
2. Koszty bezpośrednie
Koszty, które rosną z każdą sprzedaną jednostką, zwane też kosztem własnym sprzedaży: surowce, opłaty za obsługę płatności, hosting na użytkownika, czas wykonawców przy konkretnym zleceniu. Prosty test polega na pytaniu, czy koszt zniknąłby, gdybyś w tym miesiącu nic nie sprzedał. Jeśli tak, jest to koszt bezpośredni.
3. Koszty operacyjne
Koszt prowadzenia firmy niezależnie od wielkości sprzedaży: czynsz, pensje stałe, oprogramowanie, ubezpieczenia, księgowość. Pogrupuj je według funkcji, na przykład sprzedaż i marketing, produkt oraz administracja, aby zobaczyć, ile kosztuje każda część firmy.
4. Wydatki inwestycyjne
Zakupy aktywów, z których będziesz korzystać dłużej niż jeden okres: sprzęt, pojazdy, duże prace wykończeniowe. Międzynarodowy standard rachunkowości IAS 16 obejmuje takie pozycje i wlicza do ich ceny nabycia koszty bezpośrednio związane z zakupem. W rachunku zysków i strat ich koszt jest zwykle rozłożony na okres użytkowania jako amortyzacja.
5. Finansowanie i podatki
Odsetki i spłaty kredytu, podatek dochodowy, VAT, dywidendy i wypłaty właściciela. Spłaty kapitału trzymaj osobno od odsetek. Spłata kapitału przesuwa gotówkę, ale nie jest kosztem, więc do rachunku zysków i strat trafiają tylko odsetki.
Przykładowy budżet pozycyjny
Oto kompletny budżet roczny fikcyjnej firmy programistycznej. Liczby mają charakter ilustracyjny.
| Pozycja budżetowa | Kategoria | Budżet roczny (EUR) | Charakter |
|---|---|---|---|
| Subskrypcje | Przychody | 240 000 | Zmienna, powtarzalna |
| Usługi wdrożeniowe | Przychody | 60 000 | Zmienna, jednorazowa |
| Hosting na użytkownika | Koszty bezpośrednie | 18 000 | Zmienna, powtarzalna |
| Opłaty za obsługę płatności | Koszty bezpośrednie | 6000 | Zmienna, powtarzalna |
| Wykonawcy wdrożeń | Koszty bezpośrednie | 30 000 | Zmienna, jednorazowa |
| Pensje stałe | Koszty operacyjne | 120 000 | Stała, powtarzalna |
| Czynsz za biuro | Koszty operacyjne | 24 000 | Stała, powtarzalna |
| Subskrypcje oprogramowania | Koszty operacyjne | 9000 | Stała, powtarzalna |
| Reklama płatna | Koszty operacyjne | 15 000 | Zmienna, powtarzalna |
| Ubezpieczenia i księgowość | Koszty operacyjne | 6000 | Stała, powtarzalna |
| Amortyzacja laptopów | Wydatki inwestycyjne | 4000 | Stała, powtarzalna |
| Odsetki od kredytu | Finansowanie i podatki | 3000 | Stała, powtarzalna |
Przychód 300 000 EUR minus 54 000 EUR kosztów bezpośrednich, 174 000 EUR kosztów operacyjnych i 4000 EUR amortyzacji daje zysk operacyjny 68 000 EUR. Po odliczeniu 3000 EUR odsetek zysk przed opodatkowaniem wynosi 65 000 EUR.
Laptopy pokazują, dlaczego jeden zakup może wymagać dwóch spojrzeń. Flota za 12 000 EUR używana przez trzy lata kosztuje 12 000 EUR gotówki w roku zakupu, ale tylko 4000 EUR rocznie w rachunku zysków i strat. Jeśli potraktujesz to jako wydatek jednego miesiąca, ten miesiąc będzie wyglądał fatalnie, a kolejne 35 lepiej, niż są naprawdę. Twój księgowy może potwierdzić sposób ujęcia zgodnie z lokalnymi przepisami.
Budżet pozycyjny a budżet programowy i zadaniowy
"Budżet pozycyjny" to także nazwa formatu budżetu. Porządkuje wydatki według tego, co się kupuje. Inne formaty porządkują te same pieniądze według celu lub wyników.
| Format | Uporządkowany według | Na jakie pytanie odpowiada | Główna słabość |
|---|---|---|---|
| Pozycyjny | Nakładów, takich jak pensje czy czynsz | Na co wydajemy? | Nie pokazuje, po co |
| Programowy | Działań lub programów | Ile kosztuje każdy program? | Wymaga alokacji kosztów |
| Zadaniowy | Wyników i poziomów aktywności | Co dały te pieniądze? | Wymaga wiarygodnych mierników |
Government Finance Officers Association opisuje pozycje jako kategorie nakładów, które dają łatwą rozliczalność, ale samodzielnie nie wspierają decyzji strategicznych. Te formaty dobrze też się łączą. Możesz zachować pozycje do kontroli wydatków i powiązać każdą z nich z programem lub inicjatywą, którą finansuje.
Zalety i wady budżetu pozycyjnego
Zalety:
- Jest prosty do zbudowania, odczytania i wyjaśnienia.
- Kontrola wydatków jest jasna, bo każda kwota ma nazwane miejsce.
- Łatwo porównać z zeszłym rokiem i zauważyć nietypowe zmiany.
Wady:
- Pokazuje, co kupiono, a nie co to dało.
- Zachęca do dodania procentu do zeszłorocznych liczb zamiast pytania, czy dany koszt jest nadal potrzebny.
- Szczegóły mogą zasłonić ogólny obraz, zwłaszcza przy wielu małych pozycjach.
- Sztywne limity pozycji mogą zniechęcać do rozsądnych przesunięć między pozycjami.
Jak stworzyć budżet pozycyjny w 6 krokach
- Zbierz zeszłoroczne dane rzeczywiste z ewidencji księgowej, aby zacząć od dowodów.
- Przypisz każde konto do jednej z pięciu kategorii i upewnij się, że pozycje odpowiadają planowi kont, aby dane rzeczywiste mogły płynnie wpływać.
- Rozbij niejasne pozycje. "Marketing" zamienia się w reklamę płatną, treści, wydarzenia i narzędzia.
- Oznacz każdą pozycję jako stałą lub zmienną oraz powtarzalną lub jednorazową.
- Ustal kwoty na podstawie czynników, a nie domysłów: na przykład liczba użytkowników pomnożona przez koszt hostingu na użytkownika.
- Wyznacz właściciela każdej pozycji i uzgodnij, jak często będziesz porównywać budżet z wykonaniem.
Jak czytać budżet w porównaniu z wykonaniem
Odchylenie to różnica między budżetem a kwotą rzeczywistą. Liczba nagłówkowa może wprowadzać w błąd, ponieważ miesza zmiany wolumenu ze zmianami cen.
Budżet elastyczny rozdziela jedno od drugiego, dostosowując plan do rzeczywiście osiągniętego wolumenu. Oto przykład poglądowy.
| Opłaty za płatności | Kwota (EUR) |
|---|---|
| Pierwotny budżet, przy przychodzie 100 000 EUR (2%) | 2000 |
| Wykonanie, przy przychodzie 120 000 EUR | 2300 |
| Odchylenie statyczne | 300 powyżej budżetu |
| Budżet elastyczny, 2% z 120 000 EUR | 2400 |
| Odchylenie elastyczne | 100 poniżej budżetu |
Pozycja wygląda na przekroczoną, a jednak koszt na euro przychodu faktycznie spadł. Korzystne odchylenie także zasługuje na pytanie. Pieniądze poniżej budżetu mogą oznaczać prawdziwą oszczędność albo projekt, który po cichu się opóźnił.
Ustal regułę istotności, aby przeglądy pozostały skoncentrowane, na przykład wyjaśniaj każdą pozycję, która zmienia się o więcej niż ustalony procent lub kwotę. Wybierz próg odpowiedni do swojej wielkości.
Pozycje budżetowe w budżetach NGO i grantów
Organizacje finansowane z grantów często raportują według pozycji, a darczyńcy mogą ustalać zasady przesuwania środków między pozycjami. Słownik MFW nazywa taki transfer virement. Zanim przesuniesz środki, sprawdź limity w umowie grantowej i zapisz, kto zatwierdził każdą zmianę. Drugi widok grupujący te same pozycje według programów pomaga pokazać darczyńcom, ile kosztowało każde działanie.
Najczęstsze błędy
- Pozycje bez właściciela.
- Pozycja "różne", która ciągle rośnie.
- Wynagrodzenie właściciela ukryte w kosztach operacyjnych lub pominięte, przez co firma wygląda na bardziej dochodową, niż jest.
- Spłaty kredytu pomieszane z wydatkami.
- Duże zakupy ujęte jako koszt jednego miesiąca, bez amortyzacji.
- Wyjaśnianie tylko przekroczeń i ignorowanie niedowykonań.
- Pozycje, które nie odpowiadają planowi kont, przez co dane rzeczywiste trzeba sortować ręcznie.
Jak zarządzać pozycjami budżetowymi w Aitraxus
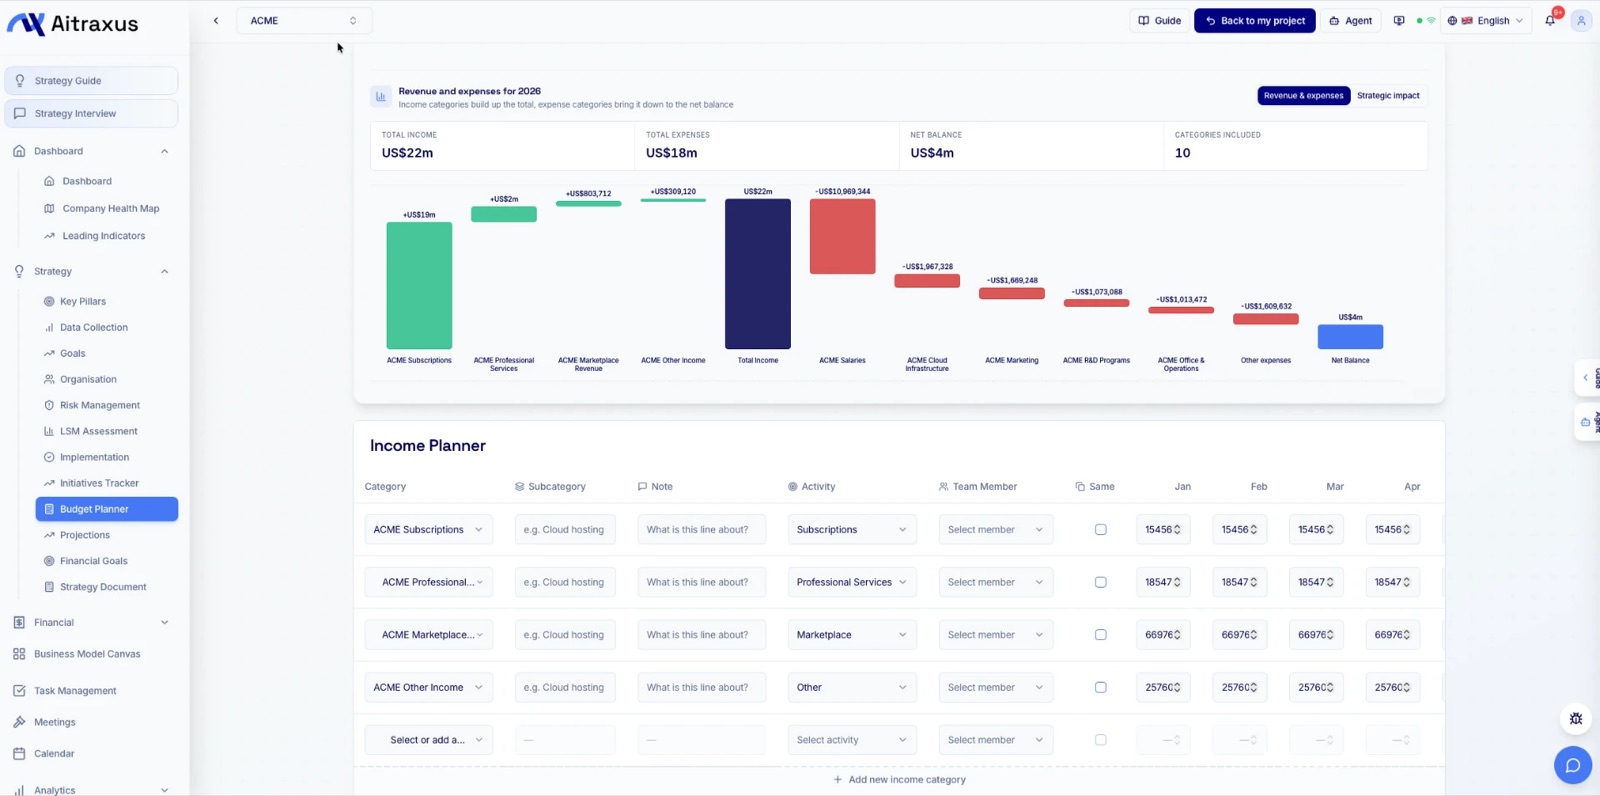
Arkusze kalkulacyjne pokazują, ile planujesz wydać. Rzadko pokazują, po co. W module Planowanie Budżetu w Aitraxus dodajesz pozycje przychodów i wydatków według kategorii i miesiąca, łączysz każdą z celem, inicjatywą lub wskaźnikiem, który finansuje, i wyznaczasz właściciela budżetu. Powiązane kwoty i właściciele pojawiają się potem na wykresie Gantta i w Trackerze Inicjatyw, dzięki czemu strategia i pieniądze pozostają połączone.
Aby pójść dalej, przeczytaj jak powiązać planowanie finansowe z celami strategicznymi oraz budżety konserwatywne a optymistyczne.
Źródła
- IMF budget glossary: appropriation and virement
- IAS 16 Property, Plant and Equipment, IFRS Foundation
- GFOA guide to designing a local government budget
- Flexible budget variance, open managerial accounting text
Najczęściej zadawane pytania
Czym jest pozycja w budżecie?
To jeden wiersz budżetu dotyczący konkretnego rodzaju przychodu lub kosztu, na przykład czynszu albo przychodu z subskrypcji, wraz z planowaną kwotą. Pozycje sumują się do całego budżetu.
Jaki jest przykład budżetu pozycyjnego?
Lista wierszy takich jak pensje, czynsz, oprogramowanie, reklama i odsetki od kredytu, każdy z kwotą budżetową i zwykle z kwotą rzeczywistą obok. Powyższa tabela przykładowa pokazuje kompletny budżet.
Czym różni się budżet pozycyjny od budżetu programowego?
Budżet pozycyjny grupuje pieniądze według tego, co się kupuje, na przykład pensje czy czynsz. Budżet programowy grupuje te same pieniądze według działania, które finansują, dzięki czemu widać koszt każdego działania.
Czy amortyzacja jest pozycją budżetową?
Może być. Wiele budżetów rachunku zysków i strat zawiera pozycję amortyzacji, która rozkłada koszt aktywa na okres jego użytkowania, a sam zakup pojawia się w budżecie gotówkowym lub inwestycyjnym.
Czy można przesuwać pieniądze między pozycjami budżetu?
Zwykle tak, w ramach zasad ustalonych przez Twoją organizację lub darczyńcę. Najpierw sprawdź limity zatwierdzeń i warunki grantu, a każdą zmianę zapisz.
Wypróbuj Aitraxus za darmo i otwórz projekt demonstracyjny ACME, aby zobaczyć pozycje budżetowe powiązane z prawdziwą strategią.