Co je rozpočtová položka? Definice, příklady a ukázkový rozpočet
Rozpočtová položka je jeden řádek příjmů nebo nákladů v rozpočtu. Podívejte se na 5 kategorií, kompletní ukázkový rozpočet a na to, jak číst odchylky.
Rozpočtová položka je jeden řádek rozpočtu, který zaznamenává konkrétní zdroj příjmu nebo druh nákladu s plánovanou částkou. Nájem je rozpočtová položka. Stejně tak měsíční předplatné softwaru, splátka úroku z úvěru nebo tržby z jednoho produktu. Dohromady tvoří jednotlivé řádky celý rozpočet.
Rozpočtový slovník Mezinárodního měnového fondu chápe položku jako jednotku, na které se schvalují peníze: rozpočtové krytí (appropriation) je schválený rozpočet pro danou položku. Proto na položkách záleží. Je to úroveň, na které se lze zeptat, k čemu peníze sloužily a co se s nimi stalo.
Tento průvodce probírá pět kategorií, do kterých každá položka patří, kompletní ukázkový rozpočet, srovnání položkového rozpočtu s jinými formáty a čtení odchylek, jakmile přijdou skutečná čísla.
Co obsahuje rozpočtová položka
Užitečný řádek má víc než název a číslo. Každý řádek by měl odpovědět na pět otázek.
| Pole | Na jakou otázku odpovídá | Příklad |
|---|---|---|
| Název | Co přesně to je? | Placená reklama ve vyhledávání |
| Kategorie | Do které z pěti skupin patří? | Provozní náklady |
| Vlastník | Kdo za ni odpovídá? | Vedoucí marketingu |
| Rozpočet a skutečnost | Co jsme plánovali a co se stalo? | Plán 1 250 EUR, skutečnost 1 400 EUR |
| Chování | Fixní, nebo variabilní? Opakující se, nebo jednorázová? | Variabilní, opakující se |
Řádek bez vlastníka je číslo, které nikdo nebude hájit. Řádek nazvaný "různé" je číslo, které nikdo nedokáže vysvětlit. Obojí stojí za to opravit dřív, než přidáte další detail.
5 kategorií rozpočtových položek
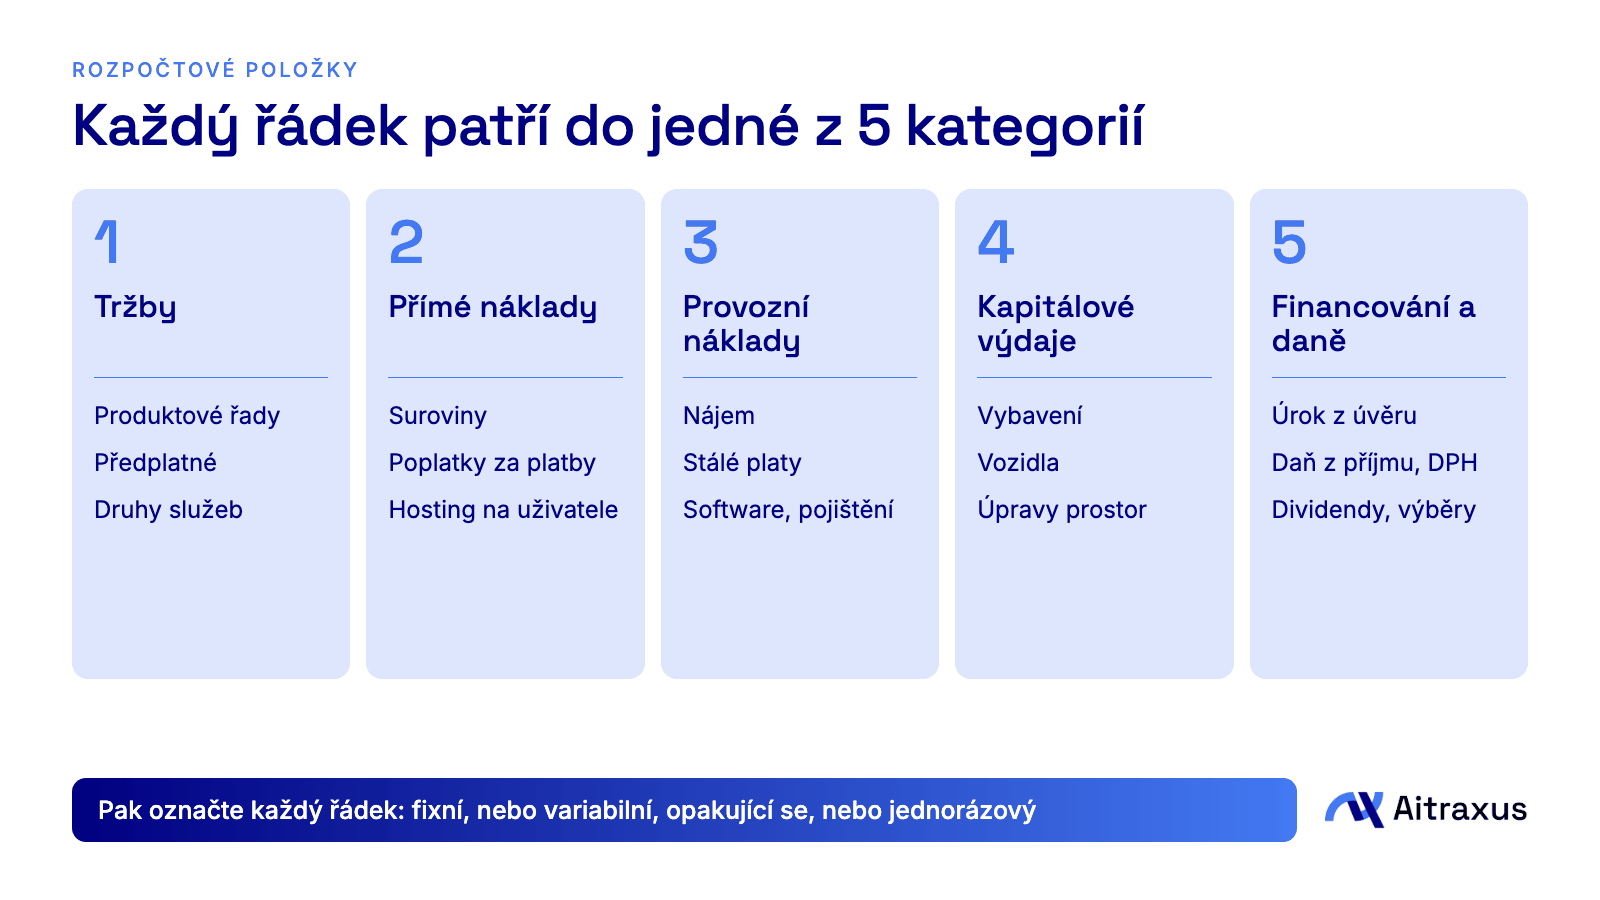
Každá částka, která do firmy vstupuje nebo z ní odchází, patří právě do jedné z pěti kategorií.
1. Tržby
Peníze získané prodejem produktů nebo služeb. Rozdělte je podle zdroje, například podle produktové řady, úrovně předplatného nebo druhu služby, a každý zdroj označte jako opakující se nebo jednorázový. Jednorázová zakázka na poradenství i měsíční předplatné jsou tržby, ale předvídatelné je jen jedno z nich.
2. Přímé náklady
Náklady, které rostou s každou prodanou jednotkou, nazývané také náklady na prodané zboží: suroviny, poplatky za zpracování plateb, hosting na uživatele, čas dodavatelů na konkrétní zakázce. Jednoduchý test je zeptat se, zda by náklad zmizel, kdybyste tento měsíc nic neprodali. Pokud ano, jde o přímý náklad.
3. Provozní náklady
Náklady na chod firmy bez ohledu na objem prodeje: nájem, stálé platy, software, pojištění, účetnictví. Seskupte je podle funkce, například prodej a marketing, produkt a administrativa, abyste viděli, kolik stojí každá část firmy.
4. Kapitálové výdaje
Nákupy majetku, který budete používat déle než jedno období: vybavení, vozidla, větší úpravy prostor. Mezinárodní účetní standard IAS 16 se takovými položkami zabývá a do jejich ceny zahrnuje přímo přiřaditelné náklady. Ve výkazu zisku a ztráty se jejich cena obvykle rozkládá do doby použitelnosti jako odpisy.
5. Financování a daně
Úroky a splátky úvěrů, daň z příjmu právnických osob, DPH, dividendy a výběry vlastníka. Splátky jistiny držte odděleně od úroků. Splácení jistiny pohne penězi, ale není nákladem, takže do zisku a ztráty patří jen úrok.
Ukázkový položkový rozpočet
Zde je kompletní roční rozpočet fiktivní softwarové firmy. Čísla jsou ilustrační.
| Rozpočtová položka | Kategorie | Roční rozpočet (EUR) | Chování |
|---|---|---|---|
| Předplatné | Tržby | 240 000 | Variabilní, opakující se |
| Implementační služby | Tržby | 60 000 | Variabilní, jednorázové |
| Hosting na uživatele | Přímé náklady | 18 000 | Variabilní, opakující se |
| Poplatky za zpracování plateb | Přímé náklady | 6 000 | Variabilní, opakující se |
| Dodavatelé dodávky | Přímé náklady | 30 000 | Variabilní, jednorázové |
| Stálé platy | Provozní náklady | 120 000 | Fixní, opakující se |
| Nájem kanceláře | Provozní náklady | 24 000 | Fixní, opakující se |
| Softwarová předplatná | Provozní náklady | 9 000 | Fixní, opakující se |
| Placená reklama | Provozní náklady | 15 000 | Variabilní, opakující se |
| Pojištění a účetnictví | Provozní náklady | 6 000 | Fixní, opakující se |
| Odpisy notebooků | Kapitálové výdaje | 4 000 | Fixní, opakující se |
| Úrok z úvěru | Financování a daně | 3 000 | Fixní, opakující se |
Tržby 300 000 EUR po odečtení přímých nákladů 54 000 EUR, provozních nákladů 174 000 EUR a odpisů 4 000 EUR dávají provozní zisk 68 000 EUR. Po odečtení úroků 3 000 EUR je zisk před zdaněním 65 000 EUR.
Notebooky ukazují, proč jeden nákup může vyžadovat dva pohledy. Soubor zařízení za 12 000 EUR používaný tři roky stojí v roce nákupu 12 000 EUR v hotovosti, ale ve výkazu zisku a ztráty jen 4 000 EUR ročně. Pokud ho zaúčtujete jako výdaj jednoho měsíce, ten měsíc vypadá hrozně a následujících 35 vypadá lépe, než jsou. Zacházení vám podle místních pravidel potvrdí účetní.
Položkový rozpočet vs programový a výkonnostní rozpočet
"Položkový rozpočet" je také název formátu rozpočtu. Člení výdaje podle toho, co se nakupuje. Jiné formáty člení stejné peníze podle účelu nebo podle výsledků.
| Formát | Členění podle | Na jakou otázku odpovídá | Hlavní slabina |
|---|---|---|---|
| Položkový | Vstupů, například platů nebo nájmu | Za co utrácíme? | Neukazuje proč |
| Programový | Aktivit nebo programů | Kolik stojí každý program? | Vyžaduje přiřazení nákladů |
| Výkonnostní | Výsledků a úrovní aktivity | Čeho peníze dosáhly? | Vyžaduje spolehlivá měřítka |
Asociace pro finance místní správy (GFOA) popisuje položky jako kategorie vstupů, které poskytují snadnou odpovědnost, ale samy nepodporují strategická rozhodnutí. Tyto formáty se také dobře doplňují. Položky můžete ponechat pro kontrolu výdajů a každou propojit s programem nebo iniciativou, kterou financuje.
Výhody a nevýhody položkového rozpočtu
Výhody:
- Je jednoduchý na sestavení, čtení i vysvětlení.
- Kontrola výdajů je jasná, protože každá částka má pojmenované místo.
- Srovnání s minulým rokem a odhalení neobvyklých změn je snadné.
Nevýhody:
- Ukazuje, co se koupilo, ne čeho se dosáhlo.
- Svádí k přičtení procenta k loňským číslům místo otázky, zda je náklad stále potřebný.
- Detail může zakrýt celkový obraz, zvlášť při mnoha malých řádcích.
- Pevné limity řádků mohou bránit rozumným přesunům mezi řádky.
Jak vytvořit položkový rozpočet v 6 krocích
- Shromážděte loňskou skutečnost z účetních záznamů, abyste vycházeli z faktů.
- Přiřaďte každý účet k jedné z pěti kategorií a dbejte, aby řádky odpovídaly vašemu účtovému rozvrhu, aby skutečnost mohla čistě přitékat.
- Rozdělte vágní řádky. "Marketing" se stane placenou reklamou, obsahem, akcemi a nástroji.
- Označte každý řádek jako fixní nebo variabilní a jako opakující se nebo jednorázový.
- Částky stanovte z ukazatelů, ne z odhadů: například počet uživatelů krát náklady na hosting na uživatele.
- Určete vlastníka každého řádku a dohodněte, jak často budete porovnávat rozpočet se skutečností.
Jak číst rozpočet vs skutečnost
Odchylka je rozdíl mezi rozpočtem a skutečnou částkou. Hlavní číslo může zavádět, protože míchá změny objemu se změnami ceny.
Pružný rozpočet obojí odděluje tím, že upraví plán na objem, kterého jste skutečně dosáhli. Zde je ilustrační příklad.
| Poplatky za platby | Částka (EUR) |
|---|---|
| Původní rozpočet při tržbách 100 000 EUR (2 %) | 2 000 |
| Skutečnost při tržbách 120 000 EUR | 2 300 |
| Statická odchylka | 300 nad rozpočtem |
| Pružný rozpočet, 2 % ze 120 000 EUR | 2 400 |
| Pružná odchylka | 100 pod rozpočtem |
Řádek vypadá překročený, přesto náklady na euro tržeb vlastně klesly. I příznivá odchylka si zaslouží otázku. Peníze pod rozpočtem mohou znamenat skutečnou úsporu, nebo projekt, který tiše uvízl.
Stanovte pravidlo významnosti, aby kontroly zůstaly soustředěné, například vysvětlit každý řádek, který se pohne o víc než stanovené procento nebo částku. Zvolte práh, který odpovídá vaší velikosti.
Rozpočtové položky v rozpočtech neziskovek a grantů
Organizace financované granty často vykazují po položkách a poskytovatelé mohou stanovit pravidla pro přesuny peněz mezi řádky. Slovník MMF tento druh převodu nazývá virement. Než přesunete prostředky, zkontrolujte limity ve smlouvě o grantu a zaznamenejte, kdo každou změnu schválil. Druhý pohled, který stejné řádky seskupí podle programu, vám pomůže ukázat poskytovatelům, kolik stála každá aktivita.
Časté chyby
- Řádky bez vlastníka.
- Řádek "různé", který neustále roste.
- Odměna majitele ukrytá v provozních nákladech nebo vynechaná, takže firma vypadá ziskověji, než je.
- Splátky úvěrů smíchané s náklady.
- Velké nákupy zaúčtované jako náklad jednoho měsíce, bez odpisů.
- Vysvětlování jen překročení a ignorování nedočerpání.
- Řádky, které neodpovídají účtovému rozvrhu, takže skutečnost je nutné třídit ručně.
Jak spravovat rozpočtové položky v Aitraxusu
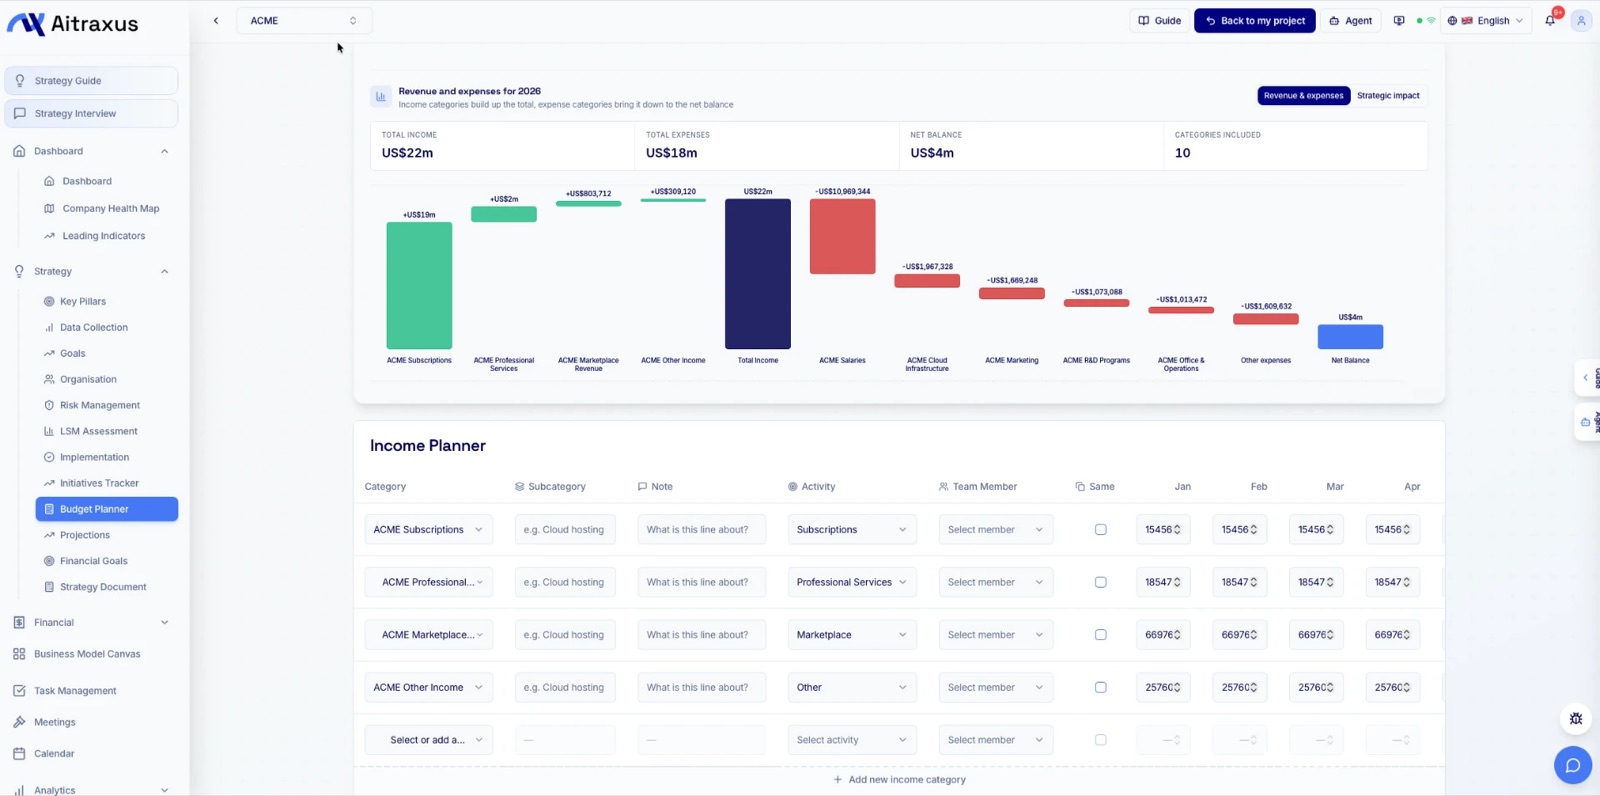
Tabulky ukazují, co plánujete utratit. Jen zřídka ukazují proč. V Plánovači rozpočtu v Aitraxusu přidáváte řádky příjmů a výdajů podle kategorie a měsíce, každý řádek propojíte s cílem, iniciativou nebo ukazatelem, který financuje, a určíte vlastníka rozpočtu. Propojené částky a vlastníci se pak zobrazí v Ganttově diagramu a ve Sledování iniciativ, takže strategie a peníze zůstávají propojené.
Chcete-li jít dál, přečtěte si jak propojit finanční plánování se strategickými cíli a konzervativní vs optimistické rozpočty.
Zdroje
- IMF budget glossary: appropriation and virement
- IAS 16 Property, Plant and Equipment, IFRS Foundation
- GFOA guide to designing a local government budget
- Flexible budget variance, open managerial accounting text
Často kladené otázky
Co je rozpočtová položka?
Je to jeden řádek rozpočtu pro konkrétní druh příjmu nebo nákladu, například nájem nebo tržby z předplatného, s plánovanou částkou. Položky dohromady dávají celkový rozpočet.
Jaký je příklad položkového rozpočtu?
Seznam řádků, například platy, nájem, software, reklama a úrok z úvěru, každý s rozpočtovanou částkou a obvykle i skutečnou částkou vedle. Ukázková tabulka výše zobrazuje kompletní příklad.
Jaký je rozdíl mezi položkovým a programovým rozpočtem?
Položkový rozpočet seskupuje peníze podle toho, co se nakupuje, například platy nebo nájem. Programový rozpočet seskupuje stejné peníze podle aktivity, kterou financují, takže je vidět cena každé aktivity.
Jsou odpisy rozpočtovou položkou?
Mohou být. Mnoho rozpočtů zisku a ztráty obsahuje řádek odpisů, který rozkládá cenu majetku do doby použitelnosti, zatímco samotný nákup se objeví v peněžním nebo kapitálovém rozpočtu.
Lze přesouvat peníze mezi rozpočtovými řádky?
Obvykle ano, v rámci pravidel vaší organizace nebo poskytovatele. Nejdřív zkontrolujte limity schvalování a podmínky grantu a každou změnu zaznamenejte.
Vyzkoušejte Aitraxus zdarma a otevřete ukázkový projekt ACME, kde uvidíte rozpočtové řádky propojené se skutečnou strategií.