Wat is een budgetpost? Definitie, voorbeelden en voorbeeldbudget
Een budgetpost is één rij met inkomsten of kosten in een budget. Bekijk de 5 categorieën, een volledig voorbeeldbudget en hoe u afwijkingen leest.
Een budgetpost is één regel in een budget die één specifieke bron van inkomsten of één soort kosten vastlegt, met het geplande bedrag. Huur is een budgetpost. Een maandelijks softwareabonnement ook, net als een betaling van leningrente of de omzet van één product. Samen vormen de regels het budget.
De begrotingswoordenlijst van het Internationaal Monetair Fonds behandelt de budgetpost als de eenheid waarop geld wordt goedgekeurd: een appropriation is het goedgekeurde budget voor een post. Daarom zijn budgetposten belangrijk. Op dat niveau kan iemand worden gevraagd waarvoor het geld bedoeld was en wat ermee is gebeurd.
Deze gids behandelt de vijf categorieën waartoe elke post behoort, een volledig voorbeeldbudget, hoe een begroting per post zich verhoudt tot andere formats en hoe u afwijkingen leest zodra de werkelijke cijfers binnenkomen.
Wat een budgetpost bevat
Een bruikbare regel heeft meer dan een naam en een getal. Elke rij moet vijf vragen beantwoorden.
| Veld | Vraag die het beantwoordt | Voorbeeld |
|---|---|---|
| Naam | Wat is dit precies? | Betaalde zoekadvertenties |
| Categorie | Welke van de vijf groepen? | Bedrijfskosten |
| Eigenaar | Wie legt er verantwoording over af? | Hoofd Marketing |
| Budget en werkelijk | Wat hadden we gepland en wat gebeurde er? | EUR 1.250 gepland, EUR 1.400 werkelijk |
| Gedrag | Vast of variabel? Terugkerend of eenmalig? | Variabel, terugkerend |
Een regel zonder eigenaar is een getal dat niemand verdedigt. Een regel met de naam "diversen" is een getal dat niemand kan verklaren. Herstel beide voordat u meer detail toevoegt.
De 5 categorieën budgetposten
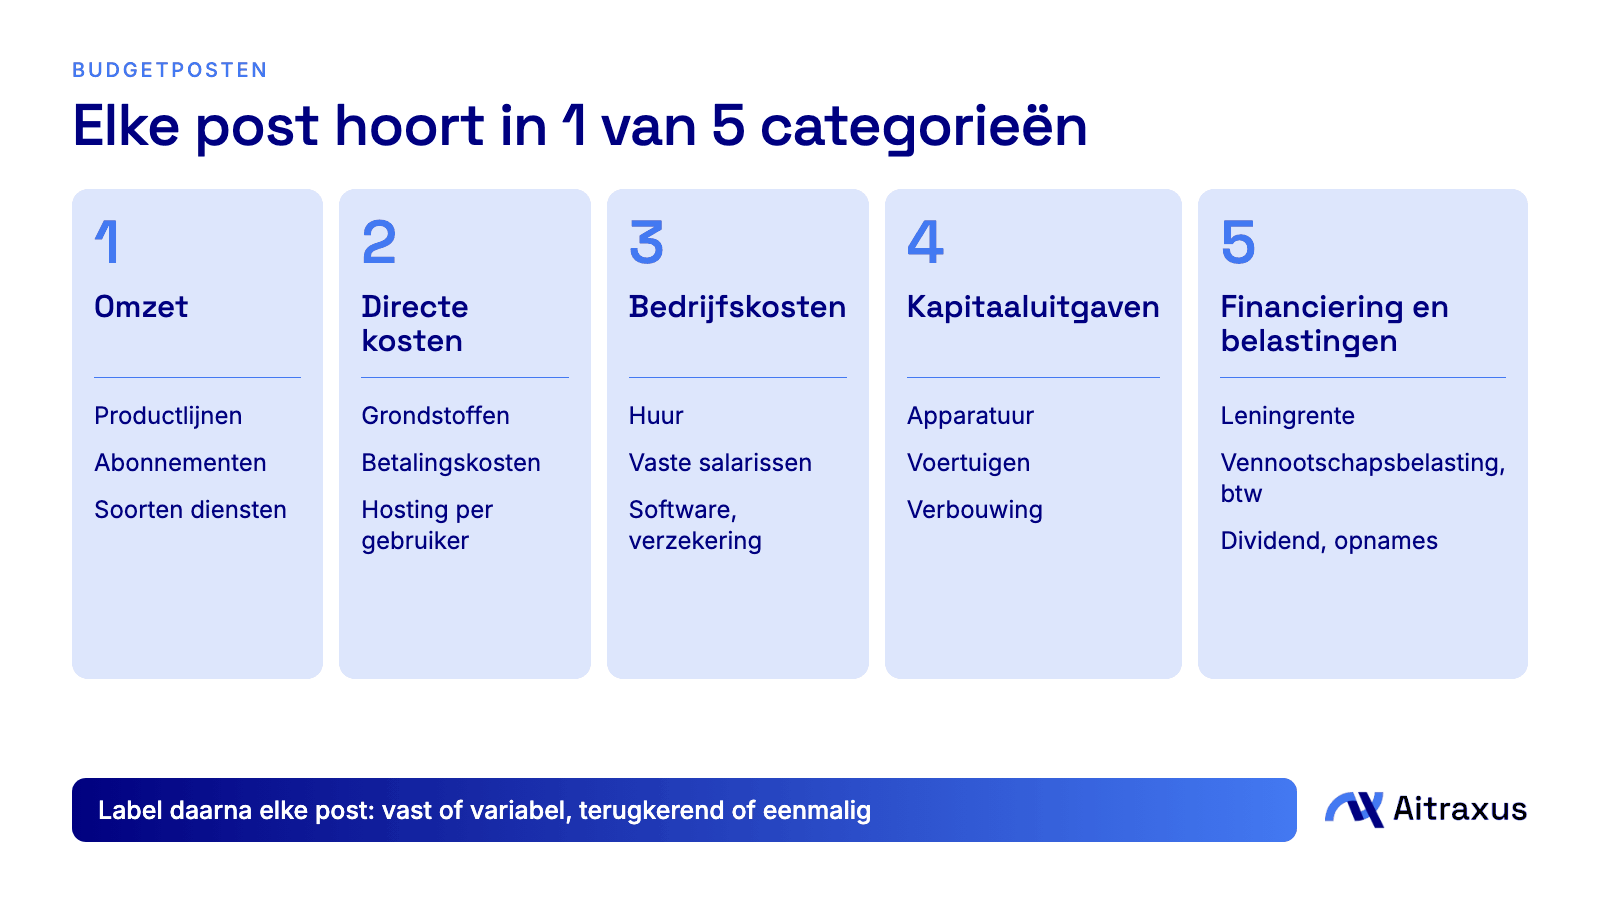
Elk bedrag dat een bedrijf in- of uitgaat, valt in precies één van vijf categorieën.
1. Omzet
Geld verdiend met de verkoop van producten of diensten. Splits het per stroom, zoals productlijn, abonnementsniveau of soort dienst, en markeer elke stroom als terugkerend of eenmalig. Een eenmalige adviesopdracht en een maandabonnement tellen allebei als omzet, maar slechts één is voorspelbaar.
2. Directe kosten
Kosten die stijgen met elke verkochte eenheid, ook wel kostprijs van de omzet genoemd: grondstoffen, betalingskosten, hosting per gebruiker, inzet van freelancers voor een specifieke opdracht. Een eenvoudige test is vragen of de kosten zouden verdwijnen als u deze maand niets verkocht. Zo ja, dan zijn het directe kosten.
3. Bedrijfskosten
De kosten om het bedrijf draaiende te houden, ongeacht het verkoopvolume: huur, vaste salarissen, software, verzekeringen, boekhouding. Groepeer deze per functie, zoals verkoop en marketing, product en administratie, zodat u ziet wat elk onderdeel van het bedrijf kost.
4. Kapitaaluitgaven
Aankopen van activa die u langer dan één periode gebruikt: apparatuur, voertuigen, grote verbouwingen. De internationale boekhoudstandaard IAS 16 behandelt dit soort posten en rekent direct toewijsbare kosten mee in hun kostprijs. In de winst-en-verliesrekening wordt hun prijs normaal gesproken als afschrijving over de gebruiksduur gespreid.
5. Financiering en belastingen
Rente en aflossingen van leningen, vennootschapsbelasting, btw, dividend en opnames van de eigenaar. Houd aflossingen van hoofdsom gescheiden van rente. Aflossing van de hoofdsom verplaatst geld maar is geen kostenpost, dus alleen de rente hoort in de winst-en-verliesrekening.
Een voorbeeldbudget per budgetpost
Hier is een volledig jaarbudget voor een fictief softwarebedrijf. De cijfers zijn ter illustratie.
| Budgetpost | Categorie | Jaarbudget (EUR) | Gedrag |
|---|---|---|---|
| Abonnementen | Omzet | 240.000 | Variabel, terugkerend |
| Implementatiediensten | Omzet | 60.000 | Variabel, eenmalig |
| Hosting per gebruiker | Directe kosten | 18.000 | Variabel, terugkerend |
| Betalingskosten | Directe kosten | 6.000 | Variabel, terugkerend |
| Freelancers voor oplevering | Directe kosten | 30.000 | Variabel, eenmalig |
| Vaste salarissen | Bedrijfskosten | 120.000 | Vast, terugkerend |
| Kantoorhuur | Bedrijfskosten | 24.000 | Vast, terugkerend |
| Softwareabonnementen | Bedrijfskosten | 9.000 | Vast, terugkerend |
| Betaalde advertenties | Bedrijfskosten | 15.000 | Variabel, terugkerend |
| Verzekering en boekhouding | Bedrijfskosten | 6.000 | Vast, terugkerend |
| Afschrijving laptops | Kapitaaluitgaven | 4.000 | Vast, terugkerend |
| Leningrente | Financiering en belastingen | 3.000 | Vast, terugkerend |
Een omzet van EUR 300.000 min EUR 54.000 aan directe kosten, EUR 174.000 aan bedrijfskosten en EUR 4.000 aan afschrijving geeft een bedrijfsresultaat van EUR 68.000. Na EUR 3.000 rente is de winst vóór belasting EUR 65.000.
De laptops laten zien waarom één aankoop twee weergaven kan vragen. Een vloot van EUR 12.000 die drie jaar wordt gebruikt, kost EUR 12.000 aan geld in het jaar van aankoop, maar slechts EUR 4.000 per jaar in de winst-en-verliesrekening. Behandelt u het als kosten van één maand, dan ziet die maand er verschrikkelijk uit en de volgende 35 beter dan ze zijn. Uw accountant kan de behandeling volgens uw lokale regels bevestigen.
Begroting per post vs programma- en prestatiebegroting
"Begroting per post" is ook de naam van een begrotingsformat. Het ordent uitgaven naar wat er wordt gekocht. Andere formats ordenen hetzelfde geld naar doel of naar resultaten.
| Format | Geordend naar | Vraag die het beantwoordt | Belangrijkste zwakte |
|---|---|---|---|
| Per post | Inputs, zoals salarissen of huur | Waaraan geven we uit? | Laat niet zien waarom |
| Programma | Activiteiten of programma's | Wat kost elk programma? | Vereist toerekening van kosten |
| Prestatie | Resultaten en activiteitsniveaus | Wat heeft het geld opgeleverd? | Vereist betrouwbare maatstaven |
De Government Finance Officers Association beschrijft posten als categorieën van inputs die eenvoudige verantwoording geven maar op zichzelf geen strategische beslissingen ondersteunen. Deze formats laten zich ook goed combineren. U kunt posten houden voor kostenbeheersing en elke post koppelen aan het programma of initiatief dat ermee wordt gefinancierd.
Voordelen en nadelen van een begroting per post
Voordelen:
- Eenvoudig op te bouwen, te lezen en uit te leggen.
- Duidelijke kostenbeheersing, want elk bedrag heeft een benoemde plek.
- Vergelijken met vorig jaar en ongewone bewegingen opmerken is gemakkelijk.
Nadelen:
- Het laat zien wat er is gekocht, niet wat het heeft opgeleverd.
- Het nodigt uit om een percentage op de cijfers van vorig jaar te zetten in plaats van te vragen of een kostenpost nog nodig is.
- Detail kan het grote plaatje verhullen, vooral bij veel kleine posten.
- Vaste limieten per post kunnen verstandige verschuivingen tussen posten ontmoedigen.
Een begroting per post opstellen in 6 stappen
- Verzamel de werkelijke cijfers van vorig jaar uit uw boekhouding, zodat u van bewijs uitgaat.
- Koppel elke rekening aan een van de vijf categorieën en zorg dat de posten overeenkomen met uw rekeningschema, zodat werkelijke cijfers schoon kunnen doorstromen.
- Splits vage posten. "Marketing" wordt betaalde advertenties, content, evenementen en tools.
- Label elke post als vast of variabel en als terugkerend of eenmalig.
- Bepaal bedragen vanuit drivers in plaats van gokwerk: bijvoorbeeld gebruikers maal hostingkosten per gebruiker.
- Wijs voor elke post een eigenaar aan en spreek af hoe vaak u budget met werkelijk vergelijkt.
Budget en werkelijk vergelijken
Een afwijking is het verschil tussen het budget en het werkelijke bedrag. Het kopgetal kan misleiden, omdat het veranderingen in volume met veranderingen in prijs vermengt.
Een flexibel budget scheidt de twee door het plan aan te passen aan het volume dat u echt hebt gehaald. Hier is een illustratief voorbeeld.
| Betalingskosten | Bedrag (EUR) |
|---|---|
| Oorspronkelijk budget, bij EUR 100.000 omzet (2%) | 2.000 |
| Werkelijk, bij EUR 120.000 omzet | 2.300 |
| Statische afwijking | 300 boven budget |
| Geflext budget, 2% van EUR 120.000 | 2.400 |
| Geflexte afwijking | 100 onder budget |
De post lijkt overschreden, maar de kosten per euro omzet zijn in werkelijkheid gedaald. Ook bij een gunstige afwijking hoort een vraag. Geld dat onder budget blijft kan een echte besparing zijn, of een project dat ongemerkt is vertraagd.
Stel een materialiteitsregel op zodat beoordelingen gefocust blijven, bijvoorbeeld door elke post te verklaren die meer dan een vastgesteld percentage of bedrag afwijkt. Kies een drempel die bij uw omvang past.
Budgetposten in ngo- en subsidiebudgetten
Organisaties die met subsidies worden gefinancierd rapporteren vaak per post, en financiers kunnen regels stellen voor het verschuiven van geld tussen posten. De IMF-woordenlijst noemt zo'n overboeking virement. Controleer voordat u geld verschuift de grenzen in uw subsidieovereenkomst en leg vast wie elke wijziging heeft goedgekeurd. Een tweede weergave die dezelfde posten per programma groepeert, helpt u financiers te laten zien wat elke activiteit kostte.
Veelgemaakte fouten
- Posten zonder eigenaar.
- Een post "diversen" die blijft groeien.
- Loon van de eigenaar verstopt in bedrijfskosten, of weggelaten, waardoor het bedrijf winstgevender lijkt dan het is.
- Aflossingen van leningen vermengd met kosten.
- Grote aankopen als kosten van één maand geboekt, zonder afschrijving.
- Alleen overschrijdingen verklaren en onderschrijdingen negeren.
- Posten die niet aansluiten op het rekeningschema, waardoor werkelijke cijfers handmatig moeten worden gesorteerd.
Budgetposten beheren in Aitraxus
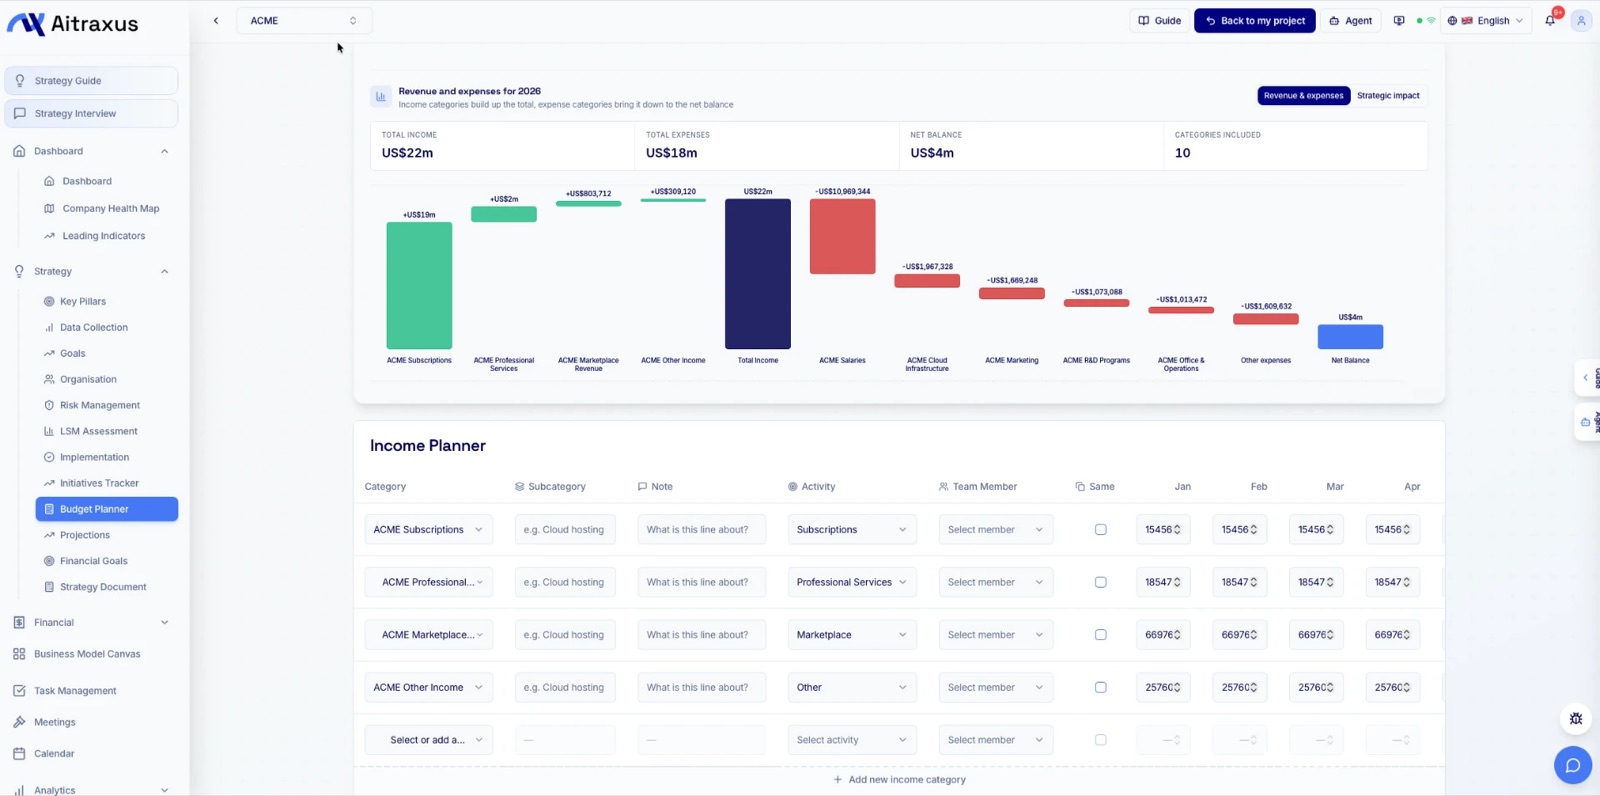
Spreadsheets tonen wat u van plan bent uit te geven. Ze tonen zelden waarom. In de Aitraxus Budgetplanner voegt u inkomsten- en uitgavenposten toe per categorie en maand, koppelt u elke post aan het doel, initiatief of de indicator die ermee wordt gefinancierd en wijst u een budgeteigenaar aan. Gekoppelde bedragen en eigenaren verschijnen vervolgens in het Gantt-diagram en de Initiatieventracker, zodat strategie en geld verbonden blijven.
Lees voor meer hoe u financiële planning koppelt aan strategische doelstellingen en conservatieve vs optimistische budgetten.
Bronnen
- IMF budget glossary: appropriation en virement
- IAS 16 Property, Plant and Equipment, IFRS Foundation
- GFOA guide to designing a local government budget
- Flexible budget variance, open managerial accounting text
Veelgestelde vragen
Wat is een budgetpost?
Het is één rij in een budget voor een specifiek soort inkomsten of kosten, zoals huur of abonnementsomzet, met het geplande bedrag. Budgetposten tellen op tot het totale budget.
Wat is een voorbeeld van een begroting per post?
Een lijst met rijen zoals salarissen, huur, software, advertenties en leningrente, elk met een begroot bedrag en meestal een werkelijk bedrag ernaast. De voorbeeldtabel hierboven toont een volledige.
Wat is het verschil tussen een begroting per post en een programmabegroting?
Een begroting per post groepeert geld naar wat er wordt gekocht, zoals salarissen of huur. Een programmabegroting groepeert hetzelfde geld naar de activiteit die ermee wordt betaald, waardoor de kosten van elke activiteit zichtbaar worden.
Is afschrijving een budgetpost?
Dat kan. Veel winst-en-verliesbudgetten bevatten een afschrijvingspost die de kosten van een actief over de gebruiksduur spreidt, terwijl de aankoop zelf in het kas- of kapitaalbudget staat.
Kunt u geld tussen budgetposten verschuiven?
Meestal wel, binnen de regels van uw organisatie of financier. Controleer eerst de goedkeuringsgrenzen en eventuele subsidievoorwaarden en leg elke wijziging vast.
Probeer Aitraxus gratis en open het ACME-demoproject om budgetposten gekoppeld aan een echte strategie te zien.