什么是预算科目?定义、示例与预算样表
预算科目是预算中记录一项收入或成本的一行。了解5大类别、一份完整的预算样表,以及如何解读差异。
预算科目(Budget Line Item)是预算中的一行,记录某一项具体的收入来源或成本类型及其计划金额。房租是一个预算科目,每月的软件订阅费、贷款利息支出、某一产品带来的收入也都是。把这些科目加总,就构成了整份预算。
国际货币基金组织(IMF)的预算术语表把预算科目视为批准资金的单位:拨款(appropriation)就是某一科目获得批准的预算。这正是预算科目重要的原因。在这一层级,你可以被问到这笔钱用在了什么地方,结果如何。
本指南介绍每个科目所属的五大类别,提供一份完整的预算示例,比较分项预算与其他预算形式,并说明实际数据出来后如何解读差异。
预算科目包含哪些内容
有用的科目不只有名称和数字。每一行都应回答五个问题。
| 字段 | 回答的问题 | 示例 |
|---|---|---|
| 名称 | 这到底是什么? | 付费搜索广告 |
| 类别 | 属于五类中的哪一类? | 运营费用 |
| 负责人 | 谁来负责? | 市场负责人 |
| 预算与实际 | 计划多少,实际如何? | 计划 EUR 1,250,实际 EUR 1,400 |
| 性质 | 固定还是可变?经常性还是一次性? | 可变,经常性 |
没有负责人的科目,就是没人愿意为之辩护的数字。名为“其他”的科目,就是没人能解释的数字。在增加更多细节之前,这两种问题都值得先解决。
预算科目的5大类别
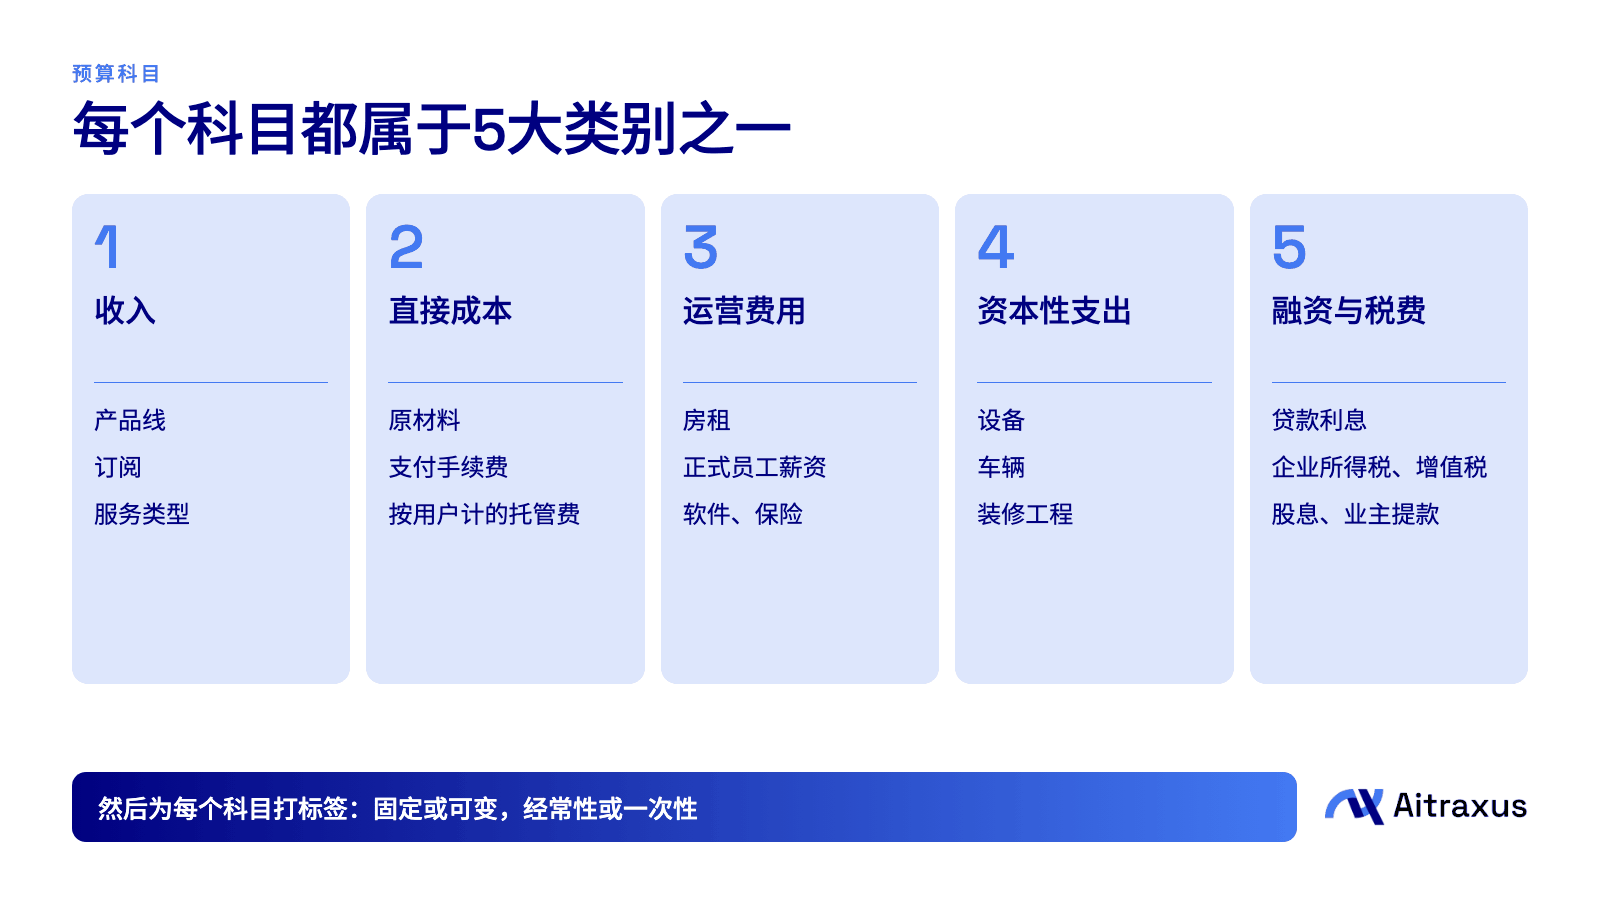
流入或流出企业的每一笔金额,都恰好属于五个类别之一。
1. 收入
通过销售产品或服务赚取的资金。按来源拆分,例如产品线、订阅档位或服务类型,并将每个来源标注为经常性或一次性。一次性的咨询项目和每月订阅都算收入,但只有后者是可预测的。
2. 直接成本
随每个销售单位增加的成本,也称销货成本(COGS):原材料、支付处理费、按用户计的托管费用、某项具体工作的外包人工。一个简单的判断方法是问自己:如果本月一件都没卖出去,这笔成本会不会消失?如果会,它就是直接成本。
3. 运营费用
无论销量多少,经营企业都必须承担的成本:房租、正式员工薪资、软件、保险、会计。按职能分组,例如销售与市场、产品和行政,这样就能看清业务各个部分的成本。
4. 资本性支出
购买将使用一个周期以上的资产:设备、车辆、大型装修工程。国际会计准则 IAS 16 涵盖这类项目,并将可直接归属的成本计入其成本。在利润表中,其成本通常以折旧的形式在使用寿命内分摊。
5. 融资与税费
贷款利息和还款、企业所得税、增值税、股息和业主提款。本金还款与利息要分开记录。偿还本金会改变现金,但并不是费用,因此只有利息应计入利润表。
分项预算示例
下面是一家虚构软件公司的完整年度预算。数字仅作说明。
| 预算科目 | 类别 | 年度预算(EUR) | 性质 |
|---|---|---|---|
| 订阅 | 收入 | 240,000 | 可变,经常性 |
| 实施服务 | 收入 | 60,000 | 可变,一次性 |
| 按用户计的托管费 | 直接成本 | 18,000 | 可变,经常性 |
| 支付处理费 | 直接成本 | 6,000 | 可变,经常性 |
| 交付外包人员 | 直接成本 | 30,000 | 可变,一次性 |
| 正式员工薪资 | 运营费用 | 120,000 | 固定,经常性 |
| 办公室租金 | 运营费用 | 24,000 | 固定,经常性 |
| 软件订阅 | 运营费用 | 9,000 | 固定,经常性 |
| 付费广告 | 运营费用 | 15,000 | 可变,经常性 |
| 保险与会计 | 运营费用 | 6,000 | 固定,经常性 |
| 笔记本电脑折旧 | 资本性支出 | 4,000 | 固定,经常性 |
| 贷款利息 | 融资与税费 | 3,000 | 固定,经常性 |
收入 EUR 300,000,减去直接成本 EUR 54,000、运营费用 EUR 174,000 和折旧 EUR 4,000,得到营业利润 EUR 68,000。再扣除 EUR 3,000 的利息,税前利润为 EUR 65,000。
笔记本电脑说明了为什么同一笔购买可能需要两种视角。一批 EUR 12,000 的设备使用三年,购买当年要付出 EUR 12,000 的现金,但在利润表中每年只有 EUR 4,000。如果把它当作某一个月的费用,那个月会显得很糟,而接下来的35个月则比实际情况好看。具体处理方式,你的会计师可以根据当地规则确认。
分项预算与项目预算、绩效预算的比较
“分项预算”(line item budget)同时也是一种预算形式。它按所购买的东西来组织支出。其他形式则按用途或成果来组织同样的资金。
| 形式 | 组织依据 | 回答的问题 | 主要弱点 |
|---|---|---|---|
| 分项预算 | 投入,如薪资或房租 | 我们把钱花在什么上? | 看不出原因 |
| 项目预算 | 活动或项目 | 每个项目花费多少? | 需要分摊成本 |
| 绩效预算 | 成果和活动水平 | 这笔钱取得了什么成果? | 需要可靠的衡量指标 |
政府财务官协会(GFOA)把预算科目描述为投入的类别,便于问责,但单靠它们无法支撑战略决策。这些形式也可以很好地结合。你可以保留预算科目用于控制支出,并把每个科目与其所资助的项目或举措关联起来。
分项预算的优缺点
优点:
- 易于编制、阅读和解释。
- 支出控制清晰,因为每笔金额都有明确的归属。
- 便于与上一年比较,也容易发现异常变动。
缺点:
- 它显示买了什么,而不是取得了什么成果。
- 容易让人在去年数字的基础上加一个百分比,而不去追问某项成本是否仍有必要。
- 细节可能掩盖全局,尤其是小科目很多的时候。
- 对科目设置固定上限,可能会妨碍合理地在科目之间调剂。
分6步编制分项预算
- 从会计记录中收集去年的实际数据,让你从证据出发。
- 把每个账户归入五大类别之一,并确保科目与你的会计科目表一致,让实际数据能顺畅导入。
- 拆分含糊的科目。“市场营销”可以拆成付费广告、内容、活动和工具。
- 将每个科目标注为固定或可变,以及经常性或一次性。
- 根据驱动因素而不是凭猜测来设定金额,例如用户数乘以每位用户的托管成本。
- 为每个科目指定负责人,并商定多久对比一次预算与实际。
如何解读预算与实际的差异
差异是预算与实际金额之间的差额。表面的数字可能产生误导,因为它把业务量的变化和价格的变化混在了一起。
弹性预算(flexible budget)按实际达成的业务量调整计划,从而把两者分开。下面是一个示例。
| 支付手续费 | 金额(EUR) |
|---|---|
| 原预算,基于收入 EUR 100,000(2%) | 2,000 |
| 实际,基于收入 EUR 120,000 | 2,300 |
| 静态差异 | 超出预算 300 |
| 弹性预算,EUR 120,000 的 2% | 2,400 |
| 弹性差异 | 低于预算 100 |
这个科目看起来超支了,但每欧元收入对应的成本其实下降了。有利差异也值得追问一句:低于预算可能意味着真正的节约,也可能意味着某个项目悄悄地推迟了。
设定一个重要性规则,让复盘保持聚焦,例如对变动超过一定百分比或金额的科目作出解释。请选择适合你规模的门槛。
NGO 和资助项目预算中的预算科目
由资助方出资的组织通常按预算科目汇报,资助方也可能对科目之间的资金调剂设置规则。IMF 术语表把这类调剂称为 virement。调剂资金之前,请先查看资助协议中的限制,并记录每次变更由谁批准。再准备一份按项目分组的同一批科目的视图,有助于向资助方说明每项活动花了多少钱。
常见错误
- 科目没有负责人。
- “其他”科目越变越大。
- 业主薪酬被藏在运营费用中,或者被遗漏,使企业看起来比实际更赚钱。
- 把贷款还款与费用混在一起。
- 把大额购置记为某一个月的成本,没有计提折旧。
- 只解释超支,忽略节余。
- 科目与会计科目表不对应,导致实际数据需要手工归类。
如何在 Aitraxus 中管理预算科目
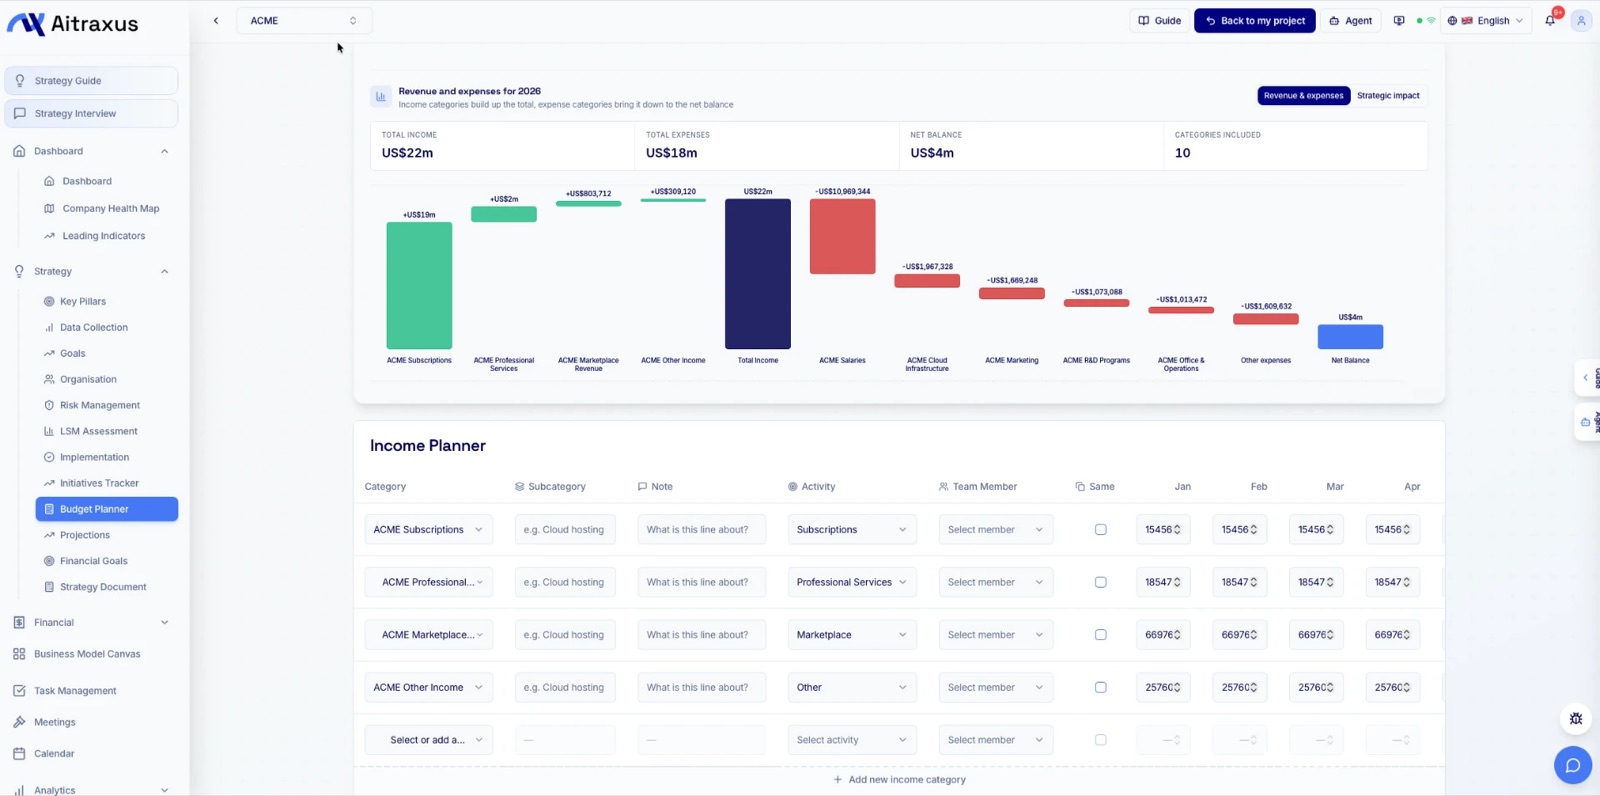
电子表格显示你打算花多少钱,却很少显示为什么。在 Aitraxus 预算规划(Budget Planner)中,你可以按类别和月份添加收入和支出科目,把每个科目关联到它所资助的目标、举措或指标,并指定预算负责人。关联后的金额和负责人会显示在甘特图和举措跟踪器(Initiative Tracker)中,让战略与资金始终相连。
想进一步了解,请阅读如何将财务规划与战略目标联系起来和保守预算与乐观预算。
资料来源
- IMF budget glossary:拨款(appropriation)与调剂(virement)
- IAS 16 Property, Plant and Equipment, IFRS Foundation
- GFOA guide to designing a local government budget
- Flexible budget variance, open managerial accounting text
常见问题
预算中的预算科目是什么?
它是预算中的一行,对应某一类具体的收入或成本,例如房租或订阅收入,并附有计划金额。各预算科目相加就是预算总额。
分项预算的例子有哪些?
一组行项目,例如薪资、房租、软件、广告和贷款利息,每行都有预算金额,通常旁边还有实际金额。上面的示例表就是一份完整的分项预算。
分项预算和项目预算有什么区别?
分项预算按所购买的东西给资金分组,例如薪资或房租。项目预算则按资金所支持的活动来分组,从而让每项活动的成本一目了然。
折旧是预算科目吗?
可以是。许多利润表预算都包含折旧科目,把资产的成本在其使用寿命内分摊,而购买本身则出现在现金预算或资本预算中。
预算科目之间可以调剂资金吗?
通常可以,但要遵守你的组织或资助方设定的规则。请先查看审批限额和资助条件,并记录每次变更。
免费试用 Aitraxus,打开 ACME 演示项目,查看与真实战略关联的预算科目。